Vermietung und Verpachtung: Steuerberater für Anlage V, AfA und Finanzamtsfragen
Sie vermieten eine Wohnung, ein Haus oder mehrere Immobilien? Dann geht es steuerlich nicht nur um das Ausfüllen der Anlage V. Entscheidend sind eine richtige AfA-Bemessungsgrundlage, sauber erfasste Werbungskosten, nachvollziehbare Nebenkosten, die ortsübliche Miete und eine belastbare Antwort auf Rückfragen des Finanzamts.
Als Ihr Steuerberater unterstützen wir Sie bei der laufenden Steuerberatung für Vermietung und Verpachtung und übernehmen die Erstellung Ihrer Steuererklärung mit Anlage V – strukturiert, prüfungssicher und mit Blick auf steuerliche Gestaltungsmöglichkeiten.
Warum Sie VuV nicht nur „nebenbei“ erklären sollten
Einkünfte aus Vermietung und Verpachtung gehören nach § 21 EStG zu den steuerpflichtigen Einkünften. In der Praxis entstehen Fehler häufig nicht bei einer einzelnen Zahl, sondern in der Systematik: Kaufpreisaufteilung, AfA, Schuldzinsen, Erhaltungsaufwand, Nebenkosten, Angehörigenvermietung und Sonderabschreibungen müssen zusammenpassen.
Unsere Leistungen für Vermieter und Immobilienmandate
Steuererklärung mit Anlage V
Wir erstellen Ihre Einkommensteuererklärung inklusive Anlage V, erfassen Mieteinnahmen, Werbungskosten, AfA, Schuldzinsen, Grundsteuer, Versicherungen, Reparaturen und Nebenkosten objektbezogen.
Steuerberatung für Vermieter
Wir beraten zur steuerlichen Struktur Ihrer Immobilie: Anschaffung, Finanzierung, Sanierung, Vermietung an Angehörige, Leerstand, teilentgeltliche Überlassung und vorweggenommene Erbfolge.
Kommunikation mit dem Finanzamt
Wir beantworten Rückfragen zur AfA-BMG, zur ortsüblichen Miete, zu Nebenkosten, Einnahmenabweichungen, Erhaltungsaufwendungen und Sonderabschreibungen.
AfA und Kaufpreisaufteilung
Wir prüfen die Aufteilung des Kaufpreises auf Grund und Boden sowie Gebäude und dokumentieren die Abschreibung nachvollziehbar für die laufende Steuererklärung.
Werbungskosten optimieren
Wir ordnen Kosten steuerlich ein: sofort abziehbarer Erhaltungsaufwand, anschaffungsnahe Herstellungskosten, größere Erhaltungsaufwendungen, Finanzierungsaufwand und objektbezogene Nebenkosten.
§ 7b EStG prüfen
Wir prüfen, ob die Sonderabschreibung für Mietwohnungsneubau anwendbar ist, welcher Förderkorridor gilt und welche Nachweise für Baukosten, Wohnzweck und Nutzung erforderlich sind.
So läuft die Zusammenarbeit mit uns ab
- Erstkontakt per E-Mail: Sie schildern kurz Ihr Anliegen: laufende Steuererklärung, neue Immobilie, Finanzamtsrückfrage, Renovierung, Angehörigenvermietung oder Übertragung im Familienkreis.
- Unterlagen strukturieren: Sie stellen Mietverträge, Abrechnungen, Darlehensunterlagen, Kaufvertrag, Rechnungen und Vorjahreswerte bereit. Wir ordnen die Unterlagen je Objekt.
- Steuerliche Prüfung: Wir prüfen AfA, Werbungskosten, Nebenkosten, Einnahmen, ortsübliche Miete, Erhaltungsaufwand und mögliche Sonderabschreibungen.
- Erstellung der Steuererklärung: Wir erstellen die Einkommensteuererklärung mit Anlage V und reichen sie elektronisch beim Finanzamt ein.
- Begleitung bis zum Bescheid: Wir prüfen den Steuerbescheid, beantworten Rückfragen und legen bei Bedarf Einspruch ein.
Von den Unterlagen zur fertigen Steuererklärung
Unterlagen-Check für Ihre Steuererklärung als Vermieter
Je vollständiger Ihre Unterlagen sind, desto schneller und belastbarer kann die Steuererklärung erstellt werden. Für die Anlage V benötigen wir insbesondere:
Objekt und Mietverhältnis
- Mietvertrag und Nachträge
- Nebenkostenvereinbarung und Nebenkostenabrechnung
- Kontoauszüge zu Mieteingängen
- Nachweise zu Leerstand oder Mieterwechsel
- Unterlagen zur ortsüblichen Miete bei verbilligter Vermietung
Kosten und Abschreibung
- Kaufvertrag und Kaufpreisaufteilung
- Notar-, Grundbuch-, Makler- und Grunderwerbsteuerbelege
- Darlehensverträge und Zinsbescheinigungen
- Reparatur-, Renovierungs- und Modernisierungsrechnungen
- Grundsteuer, Versicherungen, Hausgeld und Verwalterabrechnung
Buchhaltung für Vermieter vorbereiten und bei uns einreichen
Für private Vermieter ist in der Regel keine kaufmännische Buchführung mit Bilanz erforderlich. Für die Steuererklärung ist aber eine saubere, objektbezogene Übersicht entscheidend: Welche Mieteinnahmen sind zugeflossen? Welche Kosten wurden bezahlt? Welche Belege liegen vor? Welche Beträge gehören zu sofort abziehbaren Werbungskosten und welche sind steuerlich gesondert zu prüfen?
Damit wir Ihre Steuererklärung mit Anlage V effizient und prüfungssicher erstellen können, bereiten Sie Ihre Vermieter-Buchhaltung am besten monatlich vor. Nutzen Sie dafür eine einfache Einnahmen-Ausgaben-Übersicht je Objekt und reichen Sie diese zusammen mit den Belegen per E-Mail ein.
1. Einnahmen erfassen
Erfassen Sie je Objekt die Kaltmiete, Nebenkostenvorauszahlungen, Nachzahlungen, Erstattungen, Stellplatzmieten und sonstige Einnahmen. Wichtig ist das Zahlungsdatum.
2. Ausgaben zuordnen
Ordnen Sie Schuldzinsen, Grundsteuer, Versicherungen, Hausgeld, Reparaturen, Verwaltungskosten, Steuerberatungskosten und sonstige Werbungskosten je Objekt zu.
3. Belege beifügen
Jeder Aufwand sollte durch Rechnung, Bescheid, Abrechnung oder Zahlungsnachweis belegbar sein. Benennen Sie Dateien eindeutig, zum Beispiel: 2026-03-14_Objekt1_Dachreparatur.pdf.
Excel-Vorlage für Vermieter herunterladen
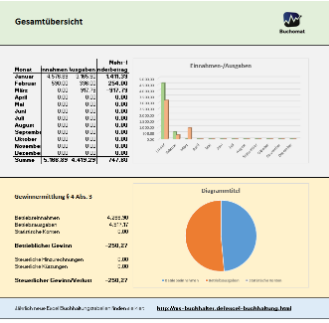
Mit der folgenden Vorlage können Sie Ihre Vermieter-Buchhaltung strukturiert vorbereiten. Die Datei enthält Arbeitsblätter für Stammdaten, Einnahmen, Ausgaben, Fahrten, AfA, Belegliste, Jahresübersicht und Kategorien.
Hinweis: Die Vorlage ist kostenlos und unverbindlich. Bitte senden Sie die ausgefüllte Datei anschließend zusammen mit den Belegen an vuv@steuerschroeder.de.
So reichen Sie Ihre Unterlagen bei uns ein
- Excel-Vorlage ausfüllen: Erfassen Sie Einnahmen, Ausgaben, Fahrten, AfA-Daten und Belege je Objekt.
- Belege digital sortieren: Speichern Sie Rechnungen, Bescheide, Darlehensbescheinigungen, Hausgeldabrechnungen und Kontoauszüge als PDF oder gut lesbare Scans.
- Dateinamen vereinheitlichen: Verwenden Sie ein klares Schema: Jahr-Monat-Tag_Objekt_Kategorie_Beschreibung.pdf.
- Jahresübersicht prüfen: Stimmen Sie Mieteinnahmen, Nebenkosten und Werbungskosten mit den Kontoauszügen ab.
- Per E-Mail einreichen: Senden Sie die ausgefüllte Vorlage und die Belege an vuv@steuerschroeder.de .
Welche Belege sollten Sie mitsenden?
Einnahmen und Mietverhältnis
- Mietvertrag und Nachträge
- Kontoauszüge zu Mieteingängen
- Nebenkostenabrechnungen
- Nachweise zu Nachzahlungen oder Erstattungen
- Leerstandsnachweise, Inserate oder Maklerunterlagen
Ausgaben und Werbungskosten
- Darlehenszinsbescheinigungen
- Grundsteuerbescheide
- Versicherungsbelege
- Hausgeld- und Verwalterabrechnungen
- Reparatur-, Wartungs- und Modernisierungsrechnungen
- Nachweise zu Fahrten zum Objekt
Vorschau: Aufbau der Excel-Vorlage
| Arbeitsblatt | Zweck | Beispiele für Spalten |
|---|---|---|
| Stammdaten | Objektübersicht | Objekt-ID, Adresse, Eigentümer, Wohnfläche, Vermietungsbeginn |
| Einnahmen | Mieten und Nebenkostenzahlungen erfassen | Datum, Monat, Mieter, Kategorie, Beschreibung, Betrag, Beleg-ID |
| Ausgaben | Werbungskosten objektbezogen sammeln | Datum, Lieferant, Kategorie, Betrag, Sofort abziehbar?, Prüfbedarf |
| Fahrten | Objektfahrten dokumentieren | Datum, Anlass, Kilometer, Kilometersatz, Betrag |
| AfA | Abschreibung vorbereiten | Anschaffungsdatum, Gebäudeanteil, AfA-Satz, Jahres-AfA, Sonder-AfA |
| Belegliste | Belege eindeutig zuordnen | Beleg-ID, Dateiname, Kategorie, Betrag, Zahlungsnachweis vorhanden? |
| Jahresübersicht | Summen für die Anlage V vorbereiten | Einnahmen, Werbungskosten, AfA, Sonder-AfA, Überschuss/Verlust |
Vermieter-Buchhaltung einreichen
Senden Sie Ihre ausgefüllte Excel-Vorlage und die zugehörigen Belege bitte per E-Mail. Wir prüfen Ihre Angaben, bereiten die Anlage V vor und melden uns bei Rückfragen.
Finanzamt, Buchhaltung und Sonderfälle bei Vermietung
Vermietung und Verpachtung wirkt auf den ersten Blick einfach: Miete kommt herein, Kosten gehen ab. Für die Steuererklärung reicht diese Sicht aber nicht aus. Das Finanzamt möchte nachvollziehen können, wer Vermieter ist, welche Einnahmen tatsächlich zugeflossen sind, welche Ausgaben als Werbungskosten abziehbar sind und ob besondere Themen wie Umsatzsteuer, E-Rechnung, Verluste oder gewerbliche Vermietung zu prüfen sind.
Wer ist steuerlich Vermieter?
Vermieter kann eine Einzelperson, eine Bruchteilsgemeinschaft, eine Erbengemeinschaft, eine GbR, eine Personenhandelsgesellschaft oder eine Kapitalgesellschaft sein. Die steuerlichen Folgen unterscheiden sich je nach Eigentümerstruktur erheblich.
- Private Vermieter erklären Einkünfte regelmäßig in der Einkommensteuererklärung mit Anlage V.
- Bei Miteigentum sind die Einnahmen und Werbungskosten den Beteiligten zutreffend zuzuordnen.
- Bei Gesellschaften können zusätzliche Erklärungen, Gewinnermittlungen oder Buchführungspflichten entstehen.
Private oder gewerbliche Vermietung?
Die reine Vermietung von Grundbesitz ist häufig private Vermögensverwaltung. Eine gewerbliche Tätigkeit kann aber in Betracht kommen, wenn zusätzliche hotelähnliche Leistungen, kurzfristige Beherbergung, umfangreiche Zusatzservices oder eine unternehmerische Organisationsstruktur hinzutreten.
- Wohnungsvermietung: regelmäßig private Vermögensverwaltung.
- Ferienwohnung: Eigennutzung, Überschusserzielungsabsicht und Beherbergungsnähe prüfen.
- Gewerbeobjekt: Umsatzsteueroption und E-Rechnung prüfen.
Welche Einnahmen müssen Vermieter erfassen?
Für die Steuererklärung sind nicht nur die Kaltmieten wichtig. Auch vom Mieter gezahlte Umlagen, Nebenkostenvorauszahlungen, Nebenkostennachzahlungen, Garagen- oder Stellplatzmieten, Versicherungsleistungen und sonstige Erstattungen können steuerlich relevante Einnahmen sein.
| Einnahmeart | Warum wichtig? | Was einreichen? |
|---|---|---|
| Kaltmiete | Grundlage der laufenden VuV-Einnahmen. | Mietvertrag, Kontoauszüge, Mietkonto. |
| Nebenkostenvorauszahlungen | Vom Mieter gezahlte Umlagen sind zunächst Einnahmen. | Nebenkostenvereinbarung, Abrechnung, Zahlungsnachweise. |
| Nebenkostennachzahlungen | Nachzahlungen erhöhen die Einnahmen im Zahlungsjahr. | Abrechnung, Zahlungseingang, Beleg-ID. |
| Erstattungen | Versicherungs- oder Kostenerstattungen können Werbungskosten mindern oder Einnahmen darstellen. | Schreiben der Versicherung, Kontoauszug, Schadensunterlagen. |
| Stellplatz/Garage | Zusätzliche Vermietungsleistung; gesondert erfassen. | Mietvertrag oder Zusatzvereinbarung, Zahlungseingänge. |
Zufluss und Abfluss: Das Zahlungsdatum entscheidet
Bei Vermietung und Verpachtung gilt grundsätzlich das Zufluss-/Abflussprinzip des § 11 EStG. Einnahmen werden regelmäßig in dem Jahr erfasst, in dem sie zufließen; Ausgaben in dem Jahr, in dem sie geleistet werden. Besonderheiten können bei regelmäßig wiederkehrenden Einnahmen und Ausgaben rund um den Jahreswechsel entstehen.
Beispiel Einnahmen
Geht die Januarmiete bereits Ende Dezember ein, muss geprüft werden, welchem Veranlagungszeitraum sie steuerlich zuzuordnen ist. Entscheidend sind Zahlungszeitpunkt, wirtschaftliche Zugehörigkeit und die gesetzlichen Sonderregeln rund um den Jahreswechsel.
Beispiel Ausgaben
Eine im Dezember bezahlte Reparaturrechnung ist grundsätzlich im Zahlungsjahr zu berücksichtigen. Bei größeren Maßnahmen ist zusätzlich zu prüfen, ob sofort abziehbarer Erhaltungsaufwand, Herstellungsaufwand oder anschaffungsnahe Herstellungskosten vorliegen.
Verluste aus Vermietung: steuerlich möglich, aber erklärungsbedürftig
Übersteigen die Werbungskosten die Einnahmen, kann ein Verlust aus Vermietung und Verpachtung entstehen. Solche Verluste können grundsätzlich steuerlich relevant sein. Bei dauerhaften Verlusten wird das Finanzamt jedoch häufig genauer prüfen, ob eine Einkünfteerzielungsabsicht besteht. In solchen Fällen kann eine Totalüberschussprognose erforderlich werden.
| Situation | Typische Finanzamtsfrage | Unsere Prüfung |
|---|---|---|
| Hohe Renovierungskosten im Erstjahr | Warum entsteht ein hoher Verlust? | Erhaltungsaufwand, anschaffungsnahe Herstellungskosten und AfA prüfen. |
| Längerer Leerstand | Besteht weiterhin Vermietungsabsicht? | Inserate, Maklerauftrag, Renovierungsphase und Bemühungen dokumentieren. |
| Dauerhaft negative Ergebnisse | Liegt Liebhaberei vor? | Totalüberschussprognose und Wirtschaftlichkeitsbetrachtung erstellen. |
| Ferienwohnung | Wie hoch ist Eigennutzung und Fremdvermietung? | Belegungskalender, Eigennutzung, Werbung und Prognose prüfen. |
Aufbewahrung: Welche Unterlagen sollten Vermieter sichern?
Private Vermieter haben zwar regelmäßig keine kaufmännische Buchführungspflicht. Sie müssen ihre Angaben gegenüber dem Finanzamt aber belegen können. Bei Steuerpflichtigen mit Überschusseinkünften von mehr als 500.000 Euro im Kalenderjahr besteht nach § 147a AO eine sechsjährige Aufbewahrungspflicht für Aufzeichnungen und Unterlagen zu den Einnahmen und Werbungskosten; ab 01.01.2027 wird der gesetzliche Betrag auf 750.000 Euro angehoben.
Dauerhaft aufbewahren
- Kaufvertrag
- Kaufpreisaufteilung
- AfA-Berechnung
- Darlehensverträge
- Übertragungsverträge
Jährlich sammeln
- Mietzahlungen
- Nebenkostenabrechnung
- Hausgeldabrechnung
- Grundsteuer
- Versicherungen
Bei Rückfragen wichtig
- Leerstandsnachweise
- Inserate
- Handwerkerangebote
- Belegungskalender
- Korrespondenz mit Mietern
Umsatzsteuer und E-Rechnung bei Vermietung
Die Vermietung und Verpachtung von Grundstücken ist nach § 4 Nr. 12 UStG grundsätzlich umsatzsteuerfrei. Ausnahmen und Optionen können insbesondere bei Gewerbevermietung relevant sein. Seit 01.01.2025 gelten außerdem neue Regeln zur E-Rechnung bei Umsätzen zwischen inländischen Unternehmern. Das BMF weist darauf hin, dass auch Unternehmer mit ausschließlich steuerfreien Umsätzen – etwa Wohnungsvermieter – grundsätzlich in der Lage sein müssen, E-Rechnungen zu empfangen; ein E-Mail-Postfach kann dafür genügen.
Kleine Vereinfachungsregel bei vorübergehender Untervermietung
Werden Teile einer selbst genutzten Wohnung oder eines selbst genutzten Hauses nur vorübergehend vermietet und übersteigen die Einnahmen 520 Euro im Veranlagungszeitraum nicht, kann nach R 21.2 EStR/EStH aus Vereinfachungsgründen von der Besteuerung abgesehen werden. Diese Regel ist eng begrenzt und ersetzt keine Prüfung bei dauerhafter Vermietung, Ferienvermietung oder mehreren Objekten.
Unsicher, wie Ihre Vermietung einzuordnen ist?
Senden Sie uns eine kurze Beschreibung Ihrer Vermietung, die ausgefüllte Buchhaltungsvorlage und die wichtigsten Belege per E-Mail. Wir prüfen, ob Anlage V, Umsatzsteuer, E-Rechnung, Verlustprognose oder besondere Aufbewahrungspflichten relevant sind.
Diese Prüfungsschwerpunkte klären wir für Sie
| Thema | Typische Finanzamtsfrage | Unsere Unterstützung |
|---|---|---|
| AfA-Bemessungsgrundlage | Wie wurde die AfA-BMG ermittelt? | Kaufpreisaufteilung, Gebäudeanteil, Nebenkosten und AfA-Satz prüfen und dokumentieren. |
| Einnahmenabweichung | Warum weichen die Einnahmen zum Vorjahr ab? | Mieteingänge, Leerstand, Nachzahlungen, Erstattungen und Nebenkosten abstimmen. |
| Nebenkosten | Wurden Nebenkosten vereinbart? | Vertrag, Abrechnung, umlagefähige Betriebskosten und Zahlungsfluss prüfen. |
| Ortsübliche Miete | Liegt eine verbilligte Vermietung vor? | Mietspiegel, Vergleichswohnungen, Warmmiete und 50-/66-%-Grenze nachvollziehbar aufbereiten. |
| § 7b EStG | Welche Sonderabschreibung wurde angesetzt? | Förderzeitraum, Baukostenobergrenze, Bemessungsgrundlage und Nutzungsvoraussetzungen prüfen. |
AfA, Kaufpreisaufteilung und Werbungskosten steuerlich richtig erfassen
Die AfA ist häufig der größte wiederkehrende Werbungskostenposten bei Vermietungsobjekten. Entscheidend ist, dass der Kaufpreis zutreffend auf Grund und Boden sowie Gebäude aufgeteilt wird, weil nur der Gebäudeanteil abgeschrieben werden kann. Die BMF-Arbeitshilfe zur Kaufpreisaufteilung kann hierfür als Ausgangspunkt dienen.
Für Gebäude gelten die AfA-Regeln des § 7 EStG. Wohngebäude, die nach dem 31.12.2022 fertiggestellt wurden, werden grundsätzlich mit 3 % jährlich abgeschrieben; bei älteren Gebäuden kommen je nach Fertigstellungszeitpunkt regelmäßig 2 % oder 2,5 % in Betracht.
Erhaltungsaufwand oder anschaffungsnahe Herstellungskosten?
Renovierungs- und Modernisierungskosten können sofort abziehbarer Erhaltungsaufwand sein. Sie können aber auch zu Anschaffungs-, Herstellungs- oder anschaffungsnahen Herstellungskosten werden. Nach § 6 Abs. 1 Nr. 1a EStG gehören Instandsetzungs- und Modernisierungsmaßnahmen zu den Herstellungskosten, wenn sie innerhalb von drei Jahren nach Anschaffung durchgeführt werden und ohne Umsatzsteuer mehr als 15 % der Gebäudeanschaffungskosten betragen.
| Aufwand | Typische Einordnung | Prüfpunkt |
|---|---|---|
| Laufende Wartung | Regelmäßig Erhaltungsaufwand | Jährlich übliche Erhaltungsarbeit? |
| Modernisierung kurz nach Kauf | Möglicherweise anschaffungsnahe Herstellungskosten | 3-Jahres-Frist und 15-%-Grenze prüfen. |
| Erweiterung, Anbau, neue Nutzfläche | Herstellungskosten | AfA statt Sofortabzug. |
Ortsübliche Miete und Angehörigenvermietung prüfen
Bei verbilligter Vermietung, insbesondere an Angehörige, ist die ortsübliche Miete ein zentraler Prüfpunkt. Für die steuerliche Anerkennung ist nicht nur die Miethöhe wichtig, sondern auch die tatsächliche Durchführung des Mietvertrags: regelmäßige Zahlungen, klare Nebenkostenvereinbarung und fremdübliche Vertragsbedingungen.
Nach § 21 Abs. 2 EStG ist bei einer Miete unter 50 % der ortsüblichen Marktmiete in einen entgeltlichen und einen unentgeltlichen Teil aufzuteilen. Beträgt das Entgelt bei auf Dauer angelegter Wohnungsvermietung mindestens 66 % der ortsüblichen Miete, gilt die Wohnungsvermietung als entgeltlich. Für die Vergleichsrechnung ist nach der BFH-Rechtsprechung die ortsübliche Bruttomiete maßgeblich, also Kaltmiete zuzüglich umlagefähiger Betriebskosten.
| Entgeltlichkeitsquote | Steuerliche Folge | Was wir prüfen |
|---|---|---|
| Mindestens 66 % der ortsüblichen Miete | Voll entgeltliche Wohnungsvermietung | Vergleichsrechnung und Nachweise zur ortsüblichen Warmmiete. |
| Mindestens 50 %, aber unter 66 % | Totalüberschussprognose erforderlich | Einkünfteerzielungsabsicht, Finanzierung, AfA und Prognosezeitraum. |
| Unter 50 % | Aufteilung in entgeltlichen und unentgeltlichen Teil | Kürzung der Werbungskosten und steuerliche Folgen. |
Nebenkosten: Vereinbarung, Abrechnung und steuerliche Plausibilität
Nebenkosten erklären nicht nur Einnahmenabweichungen, sondern beeinflussen auch die Vergleichsrechnung zur ortsüblichen Miete. Umlagefähige Betriebskosten ergeben sich insbesondere aus der Betriebskostenverordnung. Nicht zu den Betriebskosten gehören Verwaltungskosten sowie Instandhaltungs- und Instandsetzungskosten.
Sonderabschreibung nach § 7b EStG: Chancen nutzen, Fehler vermeiden
Die Sonderabschreibung nach § 7b EStG kann bei neuen Mietwohnungen zusätzlich zur regulären AfA in Betracht kommen. Sie beträgt im Jahr der Anschaffung oder Herstellung und in den folgenden drei Jahren bis zu jährlich 5 % der Bemessungsgrundlage. Die Anwendung ist jedoch an enge Voraussetzungen geknüpft.
| Förderkorridor | Wichtige Voraussetzungen | Grenzen |
|---|---|---|
| Bauantrag/Bauanzeige nach dem 31.08.2018 und vor dem 01.01.2022 | Neue bisher nicht vorhandene Mietwohnung; entgeltliche Überlassung zu Wohnzwecken im Herstellungs- oder Anschaffungsjahr und in den folgenden neun Jahren. | Baukostenobergrenze 3.000 €/m²; maximale Bemessungsgrundlage 2.000 €/m². |
| Bauantrag/Bauanzeige nach dem 31.12.2022 und vor dem 01.10.2029 | Neue Mietwohnung; Gebäude erfüllt Effizienzhaus 40 mit Nachhaltigkeits-Klasse und QNG-Nachweis; entgeltliche Überlassung zu Wohnzwecken. | Baukostenobergrenze 5.200 €/m²; maximale Bemessungsgrundlage 4.000 €/m². |
Wir prüfen für Sie
- Welcher Förderkorridor gilt?
- Ist die Wohnung neu und begünstigt?
- Wurden Baukostenobergrenzen eingehalten?
- Welche Bemessungsgrundlage ist maximal anzusetzen?
- Bestehen Rückgängigmachungsrisiken?
Typische Risiken
- Ferienwohnung statt dauerhafte Wohnvermietung
- fehlende Nachweise zum Effizienzstandard
- falscher Zeitraum für Bauantrag oder Bauanzeige
- zu hohe Baukosten oder Bemessungsgrundlage
- fehlende Überwachung der Nutzungsdauer
Neu vermietet? Das Erstjahr ist besonders wichtig
Wenn erstmals Einkünfte aus Vermietung und Verpachtung erklärt werden, schaut das Finanzamt häufig genauer hin. Im Erstjahr werden die Weichen gestellt: AfA-Bemessungsgrundlage, Darlehenszinsen, Anschaffungsnebenkosten, Renovierungskosten, Nebenkosten, Mietbeginn und Leerstand müssen sauber zugeordnet werden.
Vermietung nach unentgeltlicher oder teilentgeltlicher Übertragung
Bei Immobilienübertragungen im Rahmen der vorweggenommenen Erbfolge ist zu klären, wem die Einkünfte zuzurechnen sind und wie die AfA fortgeführt oder neu ermittelt wird. Bei unentgeltlichem Erwerb im Privatvermögen ist insbesondere § 11d EStDV zu beachten; bei teilentgeltlicher Übertragung ist eine Aufteilung in einen entgeltlichen und einen unentgeltlichen Teil zu prüfen.
Lassen Sie Ihre Vermietung steuerlich prüfen
Ob einzelne Eigentumswohnung, Mehrfamilienhaus oder mehrere Immobilien: Wir erstellen Ihre Steuererklärung, prüfen Ihre VuV-Unterlagen und vertreten Ihre steuerliche Position gegenüber dem Finanzamt.
FAQ: Steuerberater für Vermietung und Verpachtung
Was kostet die Steuererklärung für Vermieter?
Die Kosten hängen vom Umfang des Mandats ab: Anzahl der Objekte, Qualität der Unterlagen, Darlehen, Renovierungen, Nebenkosten, Finanzamtsrückfragen und Sonderthemen wie § 7b EStG oder Angehörigenvermietung. Nach Sichtung der Unterlagen kann der Aufwand besser eingeschätzt werden.
Kann ich nur die Anlage V beauftragen?
In der Regel ist die Anlage V Teil der Einkommensteuererklärung. Wir prüfen mit Ihnen, ob eine isolierte Zuarbeit sinnvoll ist oder ob die vollständige Erstellung der Steuererklärung die bessere Lösung ist.
Wie bereite ich meine Vermieter-Buchhaltung für die Steuererklärung vor?
Erfassen Sie alle Einnahmen und Ausgaben je Objekt in einer übersichtlichen Tabelle. Wichtig sind Zahlungsdatum, Objekt, Kategorie, Beschreibung, Betrag, Belegnummer und Zahlungsnachweis. Die Belege sollten eindeutig benannt und digital mitgesendet werden.
Muss ich als privater Vermieter doppelte Buchführung machen?
Private Vermieter benötigen regelmäßig keine kaufmännische doppelte Buchführung mit Bilanz. Für die Anlage V ist aber eine vollständige und nachvollziehbare Einnahmen-Ausgaben-Übersicht erforderlich.
Wie soll ich Belege für Vermietung und Verpachtung benennen?
Bewährt hat sich ein einheitliches Dateischema, zum Beispiel:
2026-03-14_Objekt1_Reparatur_Heizung.pdf.
So können Belege schnell der richtigen Immobilie, dem richtigen Jahr und der richtigen Kostenart zugeordnet werden.
Wohin sende ich die ausgefüllte Vermieter-Buchhaltung?
Bitte senden Sie die ausgefüllte Excel-Vorlage zusammen mit den Belegen per E-Mail an vuv@steuerschroeder.de.
Übernehmen Sie Rückfragen des Finanzamts?
Ja. Wir bereiten Antworten zu AfA, Mieteinnahmen, Nebenkosten, ortsüblicher Miete, Erhaltungsaufwand und Sonderabschreibungen fachlich auf und übernehmen die Kommunikation mit dem Finanzamt.
Was ist bei Vermietung an Angehörige besonders wichtig?
Der Mietvertrag sollte fremdüblich sein und tatsächlich durchgeführt werden. Wichtig sind insbesondere Miethöhe, Zahlung, Nebenkosten, Wohnfläche, Kaution und Nachweise zur ortsüblichen Miete.
Kann ein Steuerberater Renovierungskosten steuerlich einordnen?
Ja. Wir prüfen, ob Kosten sofort abziehbarer Erhaltungsaufwand, größere verteilbare Erhaltungsaufwendungen, Herstellungskosten oder anschaffungsnahe Herstellungskosten sind.
Bin ich als Vermieter automatisch buchführungspflichtig?
Private Vermieter sind regelmäßig nicht kaufmännisch buchführungspflichtig. Trotzdem müssen Einnahmen, Werbungskosten und Belege so dokumentiert werden, dass die Angaben in der Anlage V gegenüber dem Finanzamt nachvollziehbar sind. Bei Gesellschaften, gewerblicher Vermietung oder hohen Einkünften können weitergehende Pflichten bestehen.
Muss ich Nebenkostenvorauszahlungen als Einnahmen erfassen?
Ja. Vom Mieter gezahlte Umlagen und Nebenkostenvorauszahlungen sollten als Einnahmen erfasst und später mit den umlagefähigen Kosten sowie der Nebenkostenabrechnung abgestimmt werden.
Was passiert, wenn meine Vermietung Verluste macht?
Verluste aus Vermietung und Verpachtung können steuerlich relevant sein. Bei dauerhaften Verlusten kann das Finanzamt jedoch prüfen, ob eine Einkünfteerzielungsabsicht besteht. Dann kann eine Totalüberschussprognose erforderlich werden.
Muss ich als Vermieter E-Rechnungen empfangen können?
Seit 01.01.2025 müssen inländische Unternehmer grundsätzlich E-Rechnungen empfangen können. Das BMF nennt als Beispiel auch Unternehmer mit ausschließlich steuerfreien Umsätzen, etwa Vermieter von Wohnungen. Für den Empfang kann ein E-Mail-Postfach genügen.
Wann kann Vermietung gewerblich werden?
Die reine langfristige Vermietung von Wohnraum ist häufig private Vermögensverwaltung. Gewerbliche Vermietung kann aber zu prüfen sein, wenn hotelähnliche Zusatzleistungen, kurzfristige Beherbergung, umfangreiche Services oder eine unternehmerische Organisation hinzukommen.
Weitere hilfreiche Themen auf dieser Seite
Quellenverzeichnis
- § 21 EStG, Einkünfte aus Vermietung und Verpachtung; insbesondere § 21 Abs. 2 EStG zur verbilligten Wohnraumüberlassung. Gesetze im Internet.
- § 7 EStG, Absetzung für Abnutzung; insbesondere Gebäude-AfA nach § 7 Abs. 4 EStG. Gesetze im Internet.
- § 7b EStG, Sonderabschreibung für Mietwohnungsneubau. Gesetze im Internet.
- BMF-Schreiben vom 21.05.2025, IV C 3 - S 2197/00009/011/024, Sonderabschreibung für Mietwohnungsneubau nach § 7b EStG. Bundesfinanzministerium.
- BMF, Arbeitshilfe zur Aufteilung eines Gesamtkaufpreises für ein bebautes Grundstück, Stand März 2026. Bundesfinanzministerium.
- § 6 Abs. 1 Nr. 1a EStG, anschaffungsnahe Herstellungskosten. Gesetze im Internet.
- § 9 EStG, Werbungskosten; Aufwendungen zur Erwerbung, Sicherung und Erhaltung der Einnahmen. Gesetze im Internet.
- § 11 EStG, Vereinnahmung und Verausgabung; Zufluss-/Abflussprinzip. Gesetze im Internet.
- § 147 AO, Ordnungsvorschriften für die Aufbewahrung von Unterlagen. Gesetze im Internet.
- §§ 1, 2 BetrKV, Begriff und Aufstellung der Betriebskosten; Ausschluss von Verwaltungskosten sowie Instandhaltungs- und Instandsetzungskosten. Gesetze im Internet.
- BFH, Urteil vom 10.05.2016, IX R 44/15, BStBl II 2016, 835, ortsübliche Bruttomiete bei verbilligter Wohnraumüberlassung. Bundesfinanzhof.
- BFH, Urteil vom 22.02.2021, IX R 7/20, Ermittlung der ortsüblichen Marktmiete auf Basis des Mietspiegels und weiterer Vergleichsmethoden. Bundesfinanzhof.
- OFD Frankfurt/M. vom 20.09.2024, S 2253 A - 00115 - 0357 - St 24, Ermittlung der ortsüblichen Vergleichsmieten bei Wohnungsüberlassungen an nahe Angehörige sowie Arbeitnehmer im Rahmen des Dienstverhältnisses.
- § 11d EStDV, AfA bei nicht zu einem Betriebsvermögen gehörenden, unentgeltlich erworbenen Wirtschaftsgütern. Gesetze im Internet.
- § 147a AO, Aufbewahrungspflichten bestimmter Steuerpflichtiger mit Überschusseinkünften; sechsjährige Aufbewahrungspflicht bei Überschusseinkünften von mehr als 500.000 Euro, gesetzliche Anhebung auf 750.000 Euro ab 01.01.2027. Gesetze im Internet.
- § 10d EStG, Verlustabzug; Verlustrücktrag und Verlustvortrag. Gesetze im Internet.
- § 4 Nr. 12 UStG, Steuerbefreiung der Vermietung und Verpachtung von Grundstücken sowie gesetzliche Ausnahmen. Gesetze im Internet.
- BMF, Fragen und Antworten zur Einführung der verpflichtenden E-Rechnung zum 01.01.2025; insbesondere Empfangspflicht, Unternehmerbegriff, steuerfreie Grundstücksvermietungen und E-Mail-Postfach als Empfangsmöglichkeit. Bundesfinanzministerium.
- EStH 2025, R 21.2 EStR, Vereinfachungsregel bei vorübergehender Vermietung von Teilen einer selbst genutzten Wohnung oder eines selbst genutzten Hauses bis 520 Euro Einnahmen im Veranlagungszeitraum. EStH 2025.
Dieser Beitrag stellt keine individuelle steuerliche Beratung dar und ersetzt nicht das Gespräch mit einem Steuerberater.