Umsatzsteuererklärung 2026: Anleitung, Frist, ELSTER, Kleinunternehmer und Zahlung
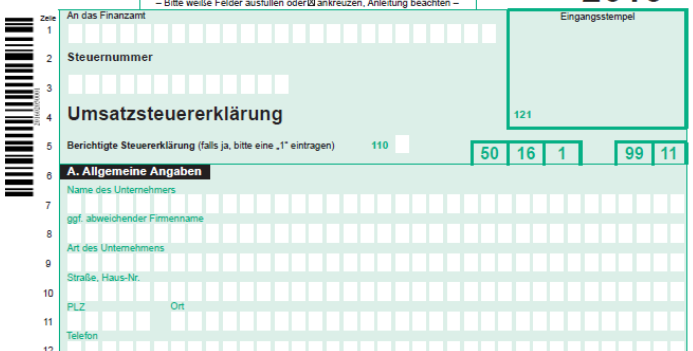
Die Umsatzsteuererklärung ist die Jahreszusammenfassung der umsatzsteuerlichen Besteuerung eines Unternehmers. In ihr werden steuerpflichtige Umsätze, steuerfreie Umsätze, nicht steuerbare Umsätze, innergemeinschaftliche Erwerbe, Reverse-Charge-Sachverhalte, abziehbare Vorsteuerbeträge, Vorsteuerberichtigungen und bereits angemeldete Umsatzsteuer-Vorauszahlungen zusammengeführt.
Die Umsatzsteuererklärung ist zugleich eine Steueranmeldung. Das bedeutet: Der Unternehmer berechnet die Umsatzsteuer selbst. Ergibt sich eine Abschlusszahlung, muss diese grundsätzlich einen Monat nach Eingang der Umsatzsteuererklärung beim Finanzamt unaufgefordert gezahlt werden, wenn das Finanzamt keinen abweichenden Bescheid erlässt.
Infografik: Umsatzsteuererklärung in 6 Schritten erstellen
Warum muss eine Umsatzsteuererklärung abgegeben werden?
Die Umsatzsteuererklärung dient der endgültigen Festsetzung der Umsatzsteuer für das Kalenderjahr. Während des Jahres werden die Umsätze und Vorsteuerbeträge regelmäßig über Umsatzsteuer-Voranmeldungen gemeldet. In der Jahreserklärung werden diese Werte überprüft, korrigiert und zusammengeführt.
Umsatzsteuer auf Ausgangsumsätze
+ Steuer auf innergemeinschaftliche Erwerbe und § 13b-Umsätze
− abziehbare Vorsteuerbeträge
± Vorsteuerberichtigungen
− Vorauszahlungssoll
= Abschlusszahlung oder Erstattungsanspruch
Die Umsatzsteuererklärung ist daher mehr als eine reine Wiederholung der Voranmeldungen. Sie ist die Jahreskontrolle, mit der Fehler aus der laufenden Buchhaltung berichtigt, Besonderheiten erklärt und Abweichungen zwischen Buchhaltung, Voranmeldungen und Jahresabschluss bereinigt werden.
Wer muss eine Umsatzsteuererklärung abgeben?
Grundsätzlich müssen Unternehmer eine Umsatzsteuererklärung abgeben, wenn sie steuerbare Umsätze ausführen, Vorsteuer geltend machen, Umsatzsteuer-Voranmeldungen abgegeben haben oder vom Finanzamt zur Abgabe aufgefordert werden. Seit der Neuregelung der Kleinunternehmerregelung gelten für Kleinunternehmer Besonderheiten.
| Unternehmer / Sachverhalt | Umsatzsteuererklärung erforderlich? | Hinweis |
|---|---|---|
| Regelbesteuerter Unternehmer | Ja | Jahreserklärung mit Umsätzen, Vorsteuer, Voranmeldungswerten und Abschlusszahlung. |
| Freiberufler mit Umsatzsteuerpflicht | Ja | Auch bei Einnahmenüberschussrechnung regelmäßig erforderlich. |
| Gewerbetreibender mit Umsatzsteuerpflicht | Ja | Zusätzlich können Umsatzsteuer-Voranmeldungen erforderlich sein. |
| Kleinunternehmer nach § 19 UStG | Grundsätzlich nein, aber Ausnahmen | Abgabe insbesondere bei § 18 Abs. 4a UStG-Sachverhalten oder Aufforderung durch das Finanzamt. |
| Unternehmer mit innergemeinschaftlichen Erwerben | Häufig ja | Auch Kleinunternehmer können in Sonderfällen erklärungspflichtig sein. |
| Leistungsempfänger bei § 13b UStG | Häufig ja | Reverse-Charge-Umsätze müssen erklärt und die Steuer selbst berechnet werden. |
| Unternehmer mit ausschließlich steuerfreien Umsätzen | Einzelfallprüfung | Vorsteuerabzug, Option zur Steuerpflicht, § 13b oder Finanzamtsaufforderung prüfen. |
Kleinunternehmerregelung ab 2025/2026
Die Kleinunternehmerregelung wurde ab 2025 grundlegend geändert. Kleinunternehmerumsätze sind seitdem bei Einhaltung der Voraussetzungen steuerfrei. Gleichzeitig besteht kein Recht auf Vorsteuerabzug für Leistungsbezüge, die mit diesen steuerfreien Umsätzen zusammenhängen.
| Prüfpunkt | Regel ab 2025 | Praxisfolge |
|---|---|---|
| Vorjahresumsatz | Gesamtumsatz des Vorjahres höchstens 25.000 € | Wird die Grenze im Vorjahr überschritten, gilt ab 1. Januar des Folgejahres Regelbesteuerung. |
| Umsatz im laufenden Jahr | Gesamtumsatz im laufenden Jahr höchstens 100.000 € | Bereits der Umsatz, mit dem die Grenze überschritten wird, unterliegt der Regelbesteuerung. |
| Gründungsjahr | Grenze von 25.000 € im laufenden Kalenderjahr beachten | Der Umsatz, mit dem die Grenze überschritten wird, ist nicht mehr steuerfrei. |
| Verzicht auf Kleinunternehmerregelung | Verzicht möglich | Bindung für mindestens fünf Kalenderjahre. |
| Umsatzsteuererklärung | Grundsätzlich Befreiung | Ausnahmen bei § 18 Abs. 4a UStG oder Aufforderung durch das Finanzamt. |
| Rechnungen | Kein gesonderter Umsatzsteuerausweis | Unberechtigter Steuerausweis kann Steuer nach § 14c UStG auslösen. |
Abgabefrist und Zahlungsfrist der Umsatzsteuererklärung
Die Umsatzsteuererklärung ist eine Jahressteuererklärung. Für die Abgabefrist gelten grundsätzlich die allgemeinen Steuererklärungsfristen der Abgabenordnung. Entscheidend ist, ob der Unternehmer die Erklärung selbst erstellt oder ob ein Steuerberater mit der Übermittlung beauftragt ist.
| Veranlagungszeitraum | Ohne steuerliche Beratung | Mit steuerlicher Beratung | Hinweis |
|---|---|---|---|
| 2024 | 31.07.2025 | 30.04.2026 | Letztmalige Sonderfrist für beratene Fälle. |
| 2025 | 31.07.2026 | regelmäßig 01.03.2027 | Der 28.02.2027 fällt auf einen Sonntag. |
| 2026 | regelmäßig 02.08.2027 | 29.02.2028 | Der 31.07.2027 fällt auf einen Samstag. |
Umsatzsteuer berechnen
Mit dem Umsatzsteuerrechner können Sie Netto-, Brutto- und Umsatzsteuerbeträge berechnen. Für die Umsatzsteuererklärung ersetzt der Rechner nicht die Buchhaltung, hilft aber bei der Kontrolle einzelner Beträge und Steuersätze.
Warning: include(../Steuerrechner/umsatzsteuer/rechner_template.php): failed to open stream: No such file or directory in /share/MD0_DATA/Web/steuerschroeder.de/website/cms-2018/steuererklaerung/inhalt_Umsatzsteuererklaerung.php on line 521
Warning: include(): Failed opening '../Steuerrechner/umsatzsteuer/rechner_template.php' for inclusion (include_path='.:/etc/config/php') in /share/MD0_DATA/Web/steuerschroeder.de/website/cms-2018/steuererklaerung/inhalt_Umsatzsteuererklaerung.php on line 521
Formulare zur Umsatzsteuererklärung: USt 2 A, Anlage UN und Anlage FV
Die Umsatzsteuererklärung wird elektronisch über ELSTER erstellt. Die früher gesonderte Anlage UR ist ab der Umsatzsteuererklärung 2025 in den Hauptvordruck USt 2 A integriert. Angaben zu innergemeinschaftlichen Erwerben, steuerfreien Umsätzen, nicht steuerbaren Umsätzen und § 13b-Sachverhalten befinden sich damit im Hauptvordruck.
| Formular / Anlage | Wofür? | Wer benötigt es? |
|---|---|---|
| USt 2 A | Hauptvordruck der Umsatzsteuererklärung. | Grundformular für die Umsatzsteuer-Jahreserklärung. |
| Anlage UN | Besondere Angaben für im Ausland ansässige Unternehmer. | Nur bei ausländischer Ansässigkeit. |
| Anlage FV | Zusätzliche Angaben in bestimmten Fällen. | Nur wenn der Vordruck oder ELSTER dies verlangt. |
| Anlage UR | Frühere Anlage für innergemeinschaftliche und besondere Umsätze. | Ab 2025 in den Hauptvordruck USt 2 A integriert. |
Download: Muster der Umsatzsteuererklärung 2023
Hinweis: Für aktuelle Jahre sollten Sie grundsätzlich die elektronischen ELSTER-Formulare nutzen, weil sich Zeilen, Kennzahlen und Anlagen jährlich ändern können.
Umsatzsteuererklärung per ELSTER
Die Umsatzsteuererklärung ist grundsätzlich nach amtlich vorgeschriebenem Datensatz elektronisch zu übermitteln. Das erfolgt über Mein ELSTER, über eine geeignete Steuersoftware oder über die elektronische Übermittlung durch den Steuerberater.
Mein ELSTER
- kostenlose Übermittlung an die Finanzverwaltung,
- Umsatzsteuererklärung nach § 18 Abs. 3 UStG,
- Auswahl des Kalenderjahres,
- elektronische Authentifizierung,
- Beleg- und Nachrichtenfunktionen.
Steuersoftware
- Import aus Buchhaltung möglich,
- Plausibilitätsprüfungen,
- Abstimmung mit Voranmeldungen,
- Auswertungen für Abschlusszahlung,
- ELSTER-Schnittstelle.
Steuerberater
- fachliche Prüfung der Umsatzsteuer,
- Korrektur von Buchhaltungsfehlern,
- Prüfung von § 13b, EU-Umsätzen und Vorsteuer,
- Fristenkontrolle,
- Kommunikation mit dem Finanzamt.
Anleitung zum Ausfüllen der Umsatzsteuererklärung
Beim Ausfüllen der Umsatzsteuererklärung kommt es auf die richtige Trennung der Umsätze, die korrekte Vorsteuerzuordnung und die Abstimmung mit den Voranmeldungen an.
| Prüfpunkt | Hinweis für die Praxis |
|---|---|
| Steuernummer und Wirtschafts-Identifikationsnummer | Steuernummer korrekt eintragen; W-IdNr. nur eintragen, wenn bereits zugeteilt und bekannt. |
| Sollversteuerung / Istversteuerung | Richtige Besteuerungsart prüfen; bei Wechsel dürfen Umsätze nicht doppelt oder gar nicht erfasst werden. |
| Bemessungsgrundlagen | Umsätze und Anzahlungen grundsätzlich als Nettobeträge erfassen. |
| Entgeltminderungen und Entgelterhöhungen | Skonti, Boni, Gutschriften, Stornierungen und Nachberechnungen berücksichtigen. |
| Negative Beträge | Negative Werte mit Minuszeichen kennzeichnen. |
| Fremdwährung | Werte in fremder Währung in Euro umrechnen. |
| Rundung | Bemessungsgrundlagen in vollen Euro; Steuer- und Vorsteuerbeträge mit Centbeträgen. |
| Belege | Rechnungen, Zollbelege, Gutschriften, Verträge und Zahlungsnachweise aufbewahren. |
Umsatzarten richtig eintragen
Die umsatzsteuerliche Einordnung beginnt mit der Frage, ob ein Umsatz steuerbar, steuerpflichtig, steuerfrei oder nicht steuerbar ist. Fehler bei der Umsatzart führen häufig zu falschen Steuerbeträgen, falschen Zusammenfassenden Meldungen oder fehlerhaftem Vorsteuerabzug.
| Umsatzart | Beispiele | Besonderheit |
|---|---|---|
| Steuerpflichtige Umsätze 19 % | Regelleistungen im Inland. | Nettoumsatz und Steuerbetrag erklären. |
| Steuerpflichtige Umsätze 7 % | Bestimmte ermäßigt besteuerte Lieferungen und Leistungen. | Steuersatz im Einzelfall prüfen. |
| Steuerfreie Umsätze mit Vorsteuerabzug | Innergemeinschaftliche Lieferungen, Ausfuhrlieferungen. | Nachweise und Zusammenfassende Meldung beachten. |
| Steuerfreie Umsätze ohne Vorsteuerabzug | Bestimmte Heilbehandlungen, Vermietungen, Finanzumsätze. | Vorsteuerabzug kann ganz oder teilweise ausgeschlossen sein. |
| Nicht steuerbare Umsätze | Leistungsort liegt nicht im Inland, Geschäftsveräußerung im Ganzen. | Je nach Fall gesonderte Erklärung erforderlich. |
| Unentgeltliche Wertabgaben | Private Nutzung von Gegenständen, Sachzuwendungen, Entnahmen. | Eigenverbrauch und Privatanteile korrekt erfassen. |
Vorsteuer richtig geltend machen
Vorsteuer kann nur abgezogen werden, wenn die gesetzlichen Voraussetzungen erfüllt sind. Insbesondere muss eine ordnungsgemäße Rechnung vorliegen und die Leistung für das Unternehmen bezogen worden sein. Bei steuerfreien Ausgangsumsätzen ohne Vorsteuerabzug ist der Vorsteuerabzug ganz oder teilweise ausgeschlossen.
| Vorsteuerart | Typischer Nachweis | Hinweis |
|---|---|---|
| Vorsteuer aus Eingangsrechnungen | Ordnungsgemäße Rechnung nach §§ 14, 14a UStG. | Rechnungsaussteller, Leistungsbeschreibung, Steuersatz und Steuerbetrag prüfen. |
| Vorsteuer aus Kleinbetragsrechnungen | Vereinfachte Rechnung im gesetzlichen Rahmen. | Grenzen und Pflichtangaben beachten. |
| Einfuhrumsatzsteuer | Zollbeleg, Einfuhrabgabenbescheid, ATLAS-Unterlagen. | Nur bei Einfuhr für das Unternehmen abziehbar. |
| Vorsteuer aus innergemeinschaftlichem Erwerb | Erwerbsbesteuerung und unternehmerische Verwendung. | Umsatzsteuer und Vorsteuer können sich ausgleichen, wenn voller Vorsteuerabzug besteht. |
| Vorsteuer aus § 13b UStG | Reverse-Charge-Besteuerung als Leistungsempfänger. | Steuerschuld und Vorsteuerabzug getrennt prüfen. |
| Gemischt genutzte Gegenstände | Zuordnung und Nutzungsanteile. | Unternehmerische Mindestnutzung und Privatanteile beachten. |
Reverse Charge und § 13b UStG
Bei Reverse-Charge-Sachverhalten schuldet nicht der leistende Unternehmer, sondern der Leistungsempfänger die Umsatzsteuer. Diese Steuer ist in der Umsatzsteuererklärung zu erklären. Soweit die Leistung für vorsteuerabzugsberechtigte Unternehmenszwecke bezogen wurde, kann gleichzeitig ein entsprechender Vorsteuerabzug möglich sein.
| Typischer § 13b-Fall | Beispiel | Risiko |
|---|---|---|
| Leistungen ausländischer Unternehmer | Software, Beratung, Werbung, Plattformleistungen. | Steuer wird oft nicht gebucht, weil keine deutsche Umsatzsteuer auf der Rechnung steht. |
| Bauleistungen | Leistungen an Unternehmer, die selbst nachhaltig Bauleistungen erbringen. | Status des Leistungsempfängers und Leistungsart prüfen. |
| Gebäudereinigung | Reinigung von Gebäuden und Gebäudeteilen. | Nur bei bestimmten Leistungsempfängern. |
| Mobilfunkgeräte und integrierte Schaltkreise | Lieferungen ab bestimmten Schwellen in einem wirtschaftlichen Vorgang. | Wertgrenzen und Liefergegenstand prüfen. |
| Schrott, Altmetalle, bestimmte Metalle | Liefergegenstände nach Anlage 3 UStG. | Warengruppe und Rechnungsangaben prüfen. |
Innergemeinschaftliche Erwerbe und Lieferungen
Innergemeinschaftliche Sachverhalte sind in der Umsatzsteuererklärung besonders fehleranfällig. Sie müssen mit der Zusammenfassenden Meldung, den Umsatzsteuer-Identifikationsnummern, den Gelangensnachweisen und der Buchhaltung abgestimmt werden.
| Sachverhalt | Erklärung / Nachweis | Besonderheit |
|---|---|---|
| Innergemeinschaftliche Lieferung | Steuerfreie Lieferung in einen anderen EU-Mitgliedstaat. | USt-IdNr., Gelangensnachweis und Zusammenfassende Meldung erforderlich. |
| Innergemeinschaftlicher Erwerb | Erwerbsbesteuerung im Inland. | Bei vollem Vorsteuerabzug regelmäßig steuerlich neutral, aber erklärungspflichtig. |
| Innergemeinschaftliches Dreiecksgeschäft | Sonderregelung bei drei Unternehmern in drei EU-Staaten. | Rechnungsangaben und Meldung müssen exakt stimmen. |
| Lieferung neuer Fahrzeuge | Sonderregeln auch bei Nichtunternehmern. | Besondere Meldepflichten beachten. |
| Sonstige Leistungen an EU-Unternehmer | Leistungsort nach § 3a Abs. 2 UStG häufig beim Empfänger. | Zusammenfassende Meldung und Reverse-Charge-Hinweis prüfen. |
Weitere Informationen: Zusammenfassende Meldung und Umsatzsteuer-Umrechnungskurse.
Vorsteuerberichtigung nach § 15a UStG
Ändern sich bei einem Wirtschaftsgut oder einer sonstigen Leistung die Verhältnisse, die für den ursprünglichen Vorsteuerabzug maßgeblich waren, kann eine Vorsteuerberichtigung nach § 15a UStG erforderlich sein. Das betrifft besonders Immobilien, Anlagegüter, gemischt genutzte Wirtschaftsgüter und den Wechsel zwischen steuerpflichtigen und steuerfreien Umsätzen.
| Wirtschaftsgut / Leistung | Berichtigungszeitraum | Beispiel |
|---|---|---|
| Grundstücke und Gebäude | 10 Jahre | Wechsel von steuerpflichtiger zu steuerfreier Vermietung oder umgekehrt. |
| Übrige Anlagegüter | 5 Jahre | Fahrzeug, Maschine, größere Betriebsausstattung. |
| Sonstige Leistungen mit längerfristiger Wirkung | Einzelfallabhängig | Gebäudesanierung, Ausbau, sonstige längerfristige Leistungen. |
| Einmalig verwendete Wirtschaftsgüter | Sonderprüfung | Berichtigung im Jahr der Verwendung möglich. |
E-Rechnung und Umsatzsteuererklärung
Seit 2025 müssen Unternehmer den Empfang elektronischer Rechnungen für inländische B2B-Umsätze sicherstellen. Für die Umsatzsteuererklärung ist das vor allem deshalb relevant, weil Vorsteuer nur bei ordnungsgemäßer Rechnung und entsprechender Archivierung sicher geltend gemacht werden kann.
| Thema | Praxisfolge |
|---|---|
| Empfang von E-Rechnungen | Unternehmen müssen seit 2025 technisch erreichbar sein, z. B. über ein E-Mail-Postfach. |
| Archivierung | E-Rechnungen müssen elektronisch, lesbar, vollständig und unverändert aufbewahrt werden. |
| Vorsteuerabzug | Rechnungsformat und Rechnungsinhalt müssen die umsatzsteuerlichen Anforderungen erfüllen. |
| Kleinunternehmer | Auch Kleinunternehmer müssen E-Rechnungen empfangen können, wenn sie unternehmerisch tätig sind. |
| Übergangsregelungen | Für die Ausstellung von E-Rechnungen gelten gestaffelte Übergangsfristen. |
Abschlusszahlung, Erstattung und Vorauszahlungssoll
Am Ende der Umsatzsteuererklärung wird die verbleibende Umsatzsteuer oder der verbleibende Überschuss mit dem Vorauszahlungssoll verrechnet. Das Vorauszahlungssoll ist die Summe der angemeldeten oder festgesetzten Umsatzsteuer-Vorauszahlungen und Überschüsse des Kalenderjahres einschließlich einer Sondervorauszahlung bei Dauerfristverlängerung.
| Ergebnis | Folge |
|---|---|
| Abschlusszahlung | Zahlung grundsätzlich einen Monat nach Eingang der Umsatzsteuererklärung leisten. |
| Erstattung / Überschuss | Auszahlung oder Verrechnung mit anderen Steuerschulden möglich. |
| Abweichung zu Voranmeldungen | Differenzen erklären und Buchhaltung abstimmen. |
| SEPA-Lastschriftmandat | Bei aktivem Mandat kann das Finanzamt die Abschlusszahlung einziehen. |
| Keine Zahlung trotz Zahllast | Säumniszuschläge und Vollstreckungsmaßnahmen können drohen. |
Häufige Fehler in der Umsatzsteuererklärung
Fehler bei Umsätzen
- falscher Steuersatz 19 % / 7 %,
- steuerfreie Umsätze nicht getrennt erfasst,
- nicht steuerbare Auslandsumsätze vergessen,
- unentgeltliche Wertabgaben nicht erklärt,
- innergemeinschaftliche Lieferungen ohne Nachweise.
Fehler bei Vorsteuer
- Vorsteuer aus nicht ordnungsgemäßen Rechnungen abgezogen,
- Einfuhrumsatzsteuer ohne Zollnachweis gebucht,
- Vorsteuer bei steuerfreien Umsätzen nicht gekürzt,
- § 15a-Berichtigung vergessen,
- Privatanteile nicht berücksichtigt.
Formale Fehler
- Voranmeldungen nicht mit Jahreswerten abgestimmt,
- falsches Vorauszahlungssoll,
- Kleinunternehmergrenzen veraltet,
- § 13b-Umsätze nicht erklärt,
- Abschlusszahlung nicht fristgerecht gezahlt.
Kosten der Umsatzsteuererklärung durch den Steuerberater
Die Kosten für die Erstellung der Umsatzsteuererklärung durch einen Steuerberater richten sich grundsätzlich nach der Steuerberatervergütungsverordnung. Maßgeblich sind insbesondere Gegenstandswert, Umfang, Schwierigkeit, Buchhaltungsqualität, Zahl der Sachverhalte und zusätzlicher Prüfungsaufwand.
Steuerberaterkosten Rechner: Ihr voraussichtliches Honorar berechnen
Für die Zusammenstellung von typischen Steuerberatungskosten wählen Sie bitte:
Typische Kostenarten für:
Checkliste Umsatzsteuererklärung
- Alle Ausgangsumsätze nach Steuersatz und Umsatzart abstimmen.
- Steuerfreie und nicht steuerbare Umsätze gesondert prüfen.
- Kleinunternehmergrenzen nach § 19 UStG prüfen.
- Datum eines Wechsels zur Regelbesteuerung dokumentieren.
- Alle Umsatzsteuer-Voranmeldungen mit Buchhaltung abstimmen.
- Vorauszahlungssoll korrekt ermitteln.
- Vorsteuerkonten mit Eingangsrechnungen abstimmen.
- Einfuhrumsatzsteuer anhand von Zollunterlagen prüfen.
- Innergemeinschaftliche Erwerbe erfassen.
- Innergemeinschaftliche Lieferungen mit Zusammenfassender Meldung abstimmen.
- Reverse-Charge-Leistungen nach § 13b UStG prüfen.
- Unentgeltliche Wertabgaben und Privatanteile erfassen.
- Vorsteuerberichtigung nach § 15a UStG prüfen.
- E-Rechnungen und elektronische Belege revisionssicher archivieren.
- Umsatzsteuererklärung elektronisch übermitteln.
- Abschlusszahlung innerhalb eines Monats nach Abgabe leisten.
Beratung zur Umsatzsteuererklärung
Die Umsatzsteuererklärung ist besonders fehleranfällig, weil sie viele laufende Buchungen, Voranmeldungen und Sonderregelungen zusammenführt. Fehler können zu Nachzahlungen, Verspätungszuschlägen, Säumniszuschlägen, Betriebsprüfungsrisiken und Vorsteuerverlusten führen.
Wir unterstützen Unternehmer, Freiberufler, GmbHs, Onlinehändler, Vermieter mit Option zur Umsatzsteuer, Kleinunternehmer und ausländische Unternehmer bei der Erstellung, Prüfung und Berichtigung der Umsatzsteuererklärung.
FAQ zur Umsatzsteuererklärung
Was ist eine Umsatzsteuererklärung?
Die Umsatzsteuererklärung ist die Jahreserklärung eines Unternehmers zur Umsatzsteuer. Sie fasst Umsätze, Vorsteuer, innergemeinschaftliche Erwerbe, Reverse-Charge-Sachverhalte, Vorsteuerberichtigungen und Voranmeldungen des Kalenderjahres zusammen.
Ist die Umsatzsteuererklärung eine Steueranmeldung?
Ja. Der Unternehmer berechnet die Umsatzsteuer selbst. Die Erklärung steht grundsätzlich einer Steuerfestsetzung unter Vorbehalt der Nachprüfung gleich.
Wann ist die Umsatzsteuererklärung 2025 abzugeben?
Ohne steuerliche Beratung grundsätzlich bis 31.07.2026. Bei steuerlicher Beratung gilt grundsätzlich der 01.03.2027, weil der 28.02.2027 auf einen Sonntag fällt.
Wann muss eine Abschlusszahlung aus der Umsatzsteuererklärung gezahlt werden?
Eine Abschlusszahlung ist grundsätzlich einen Monat nach Eingang der Umsatzsteuererklärung beim Finanzamt fällig, sofern das Finanzamt keinen abweichenden Bescheid erlässt.
Müssen Kleinunternehmer eine Umsatzsteuererklärung abgeben?
Kleinunternehmer sind seit der Neuregelung grundsätzlich von der Übermittlung der Umsatzsteuererklärung befreit. Eine Abgabe kann aber erforderlich sein, wenn Sonderfälle wie § 18 Abs. 4a UStG vorliegen oder das Finanzamt zur Abgabe auffordert.
Welche Kleinunternehmergrenzen gelten ab 2025?
Der Gesamtumsatz darf im vorangegangenen Kalenderjahr 25.000 € nicht überschritten haben und im laufenden Kalenderjahr 100.000 € nicht überschreiten. Der Umsatz, mit dem die Grenze überschritten wird, ist nicht mehr nach § 19 UStG steuerfrei.
Gibt es die Anlage UR noch?
Die frühere Anlage UR wurde ab der Umsatzsteuererklärung 2025 in den Hauptvordruck USt 2 A integriert. Die entsprechenden Angaben werden nun im Hauptvordruck erfasst.
Welche Vorsteuer kann ich abziehen?
Abziehbar ist insbesondere Vorsteuer aus ordnungsgemäßen Eingangsrechnungen, aus Einfuhrumsatzsteuer, aus innergemeinschaftlichen Erwerben und aus Reverse-Charge-Umsätzen, soweit die Leistungen für das Unternehmen bezogen wurden und kein Ausschluss greift.
Was ist das Vorauszahlungssoll?
Das Vorauszahlungssoll ist die Summe der angemeldeten oder festgesetzten Umsatzsteuer-Vorauszahlungen und Überschüsse für das Kalenderjahr einschließlich einer Sondervorauszahlung bei Dauerfristverlängerung.
Was passiert bei verspäteter Abgabe der Umsatzsteuererklärung?
Bei verspäteter Abgabe können Verspätungszuschläge, Zwangsgeld, Schätzung, Nachzahlungszinsen und Säumniszuschläge entstehen. Außerdem steigt das Risiko von Rückfragen und Prüfungen durch das Finanzamt.
Weitere Informationen und Steuerrechner
Weitere hilfreiche Informationen und Rechner:
- Umsatzsteuer berechnen
- Vorsteuer berechnen
- Umsatzsteuer im Überblick
- Umsatzsteuer-Voranmeldung
- Einfuhrumsatzsteuer
- Zusammenfassende Meldung
- Rechnung und Umsatzsteuer
- Umsatzsteuer-Umrechnungskurse
- Steuerberaterkosten
- ELSTER: Umsatzsteuererklärung
- § 18 UStG – Besteuerungsverfahren
- § 19 UStG – Kleinunternehmer
- § 15 UStG – Vorsteuerabzug
- § 15a UStG – Vorsteuerberichtigung
- § 13b UStG – Leistungsempfänger als Steuerschuldner
Warning: include(inc.ads-empfehlung-text.php): failed to open stream: No such file or directory in /share/MD0_DATA/Web/steuerschroeder.de/website/cms-2018/steuererklaerung/inhalt_Umsatzsteuererklaerung.php on line 1220
Warning: include(): Failed opening 'inc.ads-empfehlung-text.php' for inclusion (include_path='.:/etc/config/php') in /share/MD0_DATA/Web/steuerschroeder.de/website/cms-2018/steuererklaerung/inhalt_Umsatzsteuererklaerung.php on line 1220