Gewerbesteuererklärung 2026: Pflicht, Frist, ELSTER, Formulare, Zerlegung und Steuerberaterkosten
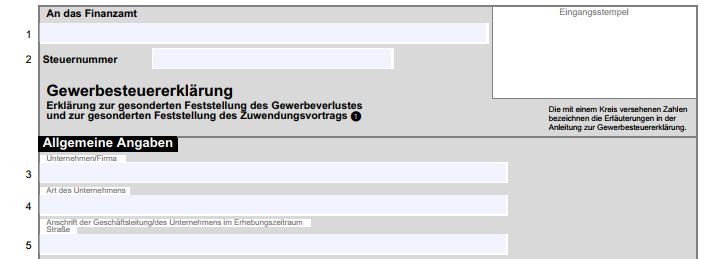
Die Gewerbesteuererklärung ist die Erklärung zur Festsetzung des Gewerbesteuermessbetrags. Sie ist für gewerbesteuerpflichtige Unternehmen relevant und wird grundsätzlich elektronisch an das Finanzamt übermittelt. Das Finanzamt setzt den Gewerbesteuermessbetrag fest; die eigentliche Gewerbesteuer wird anschließend von der Gemeinde mit ihrem Hebesatz erhoben.
Für Einzelunternehmen und Personengesellschaften ist insbesondere der Gewerbesteuer-Freibetrag von 24.500 € wichtig. Kapitalgesellschaften wie GmbH und UG erhalten diesen Freibetrag nicht. Außerdem kann bei mehreren Betriebsstätten in verschiedenen Gemeinden eine Zerlegungserklärung erforderlich sein.
Gewerbesteuer online berechnen
Mit dem Gewerbesteuerrechner können Sie überschlägig berechnen, welche Gewerbesteuerbelastung sich aus Gewinn, Hinzurechnungen, Kürzungen, Freibetrag, Steuermesszahl und kommunalem Hebesatz ergibt.
Gewerbesteuer berechnen:
Ermitteln Sie den Gewerbesteuermessbetrag, die Gewerbesteuer und die mögliche Anrechnung auf die Einkommensteuer für Einzelunternehmen und Personengesellschaften.
Infografik: Gewerbesteuererklärung in 6 Schritten
Wer muss eine Gewerbesteuererklärung abgeben?
Eine Gewerbesteuererklärung ist insbesondere abzugeben, wenn ein gewerbesteuerpflichtiges Unternehmen erklärungspflichtig ist oder das Finanzamt die Erklärung ausdrücklich anfordert. Freiberufler im Sinne des § 18 EStG unterliegen grundsätzlich nicht der Gewerbesteuer, solange keine gewerbliche Tätigkeit oder gewerbliche Prägung vorliegt.
| Fall | Gewerbesteuererklärung? | Praxis-Hinweis |
|---|---|---|
| Einzelunternehmen mit gewerblicher Tätigkeit | Ja, wenn der Gewerbeertrag den Freibetrag von 24.500 € übersteigt oder das Finanzamt die Erklärung verlangt. | Anlage G, EÜR/Bilanz und Gewerbesteuererklärung abstimmen. |
| Personengesellschaft mit Gewerbebetrieb | Ja, wenn die Voraussetzungen erfüllt sind oder ein Verlustvortrag festgestellt ist. | Feststellungserklärung und Gewerbesteuererklärung müssen zusammenpassen. |
| GmbH, UG, AG, KGaA | Regelmäßig ja, soweit keine Befreiung greift. | Kein Freibetrag von 24.500 €; Körperschaftsteuer- und Gewerbesteuerwerte abstimmen. |
| Genossenschaft / Versicherungsverein auf Gegenseitigkeit | Regelmäßig ja, soweit keine Befreiung greift. | Sonderregeln und Befreiungstatbestände prüfen. |
| Verein / juristische Person mit wirtschaftlichem Geschäftsbetrieb | Bei steuerpflichtigem wirtschaftlichem Geschäftsbetrieb prüfen. | Grenze von 5.000 € und Gemeinnützigkeit beachten. |
| Gewerblicher Verlustvortrag | Ja, wenn zum Schluss des vorangegangenen Erhebungszeitraums vortragsfähige Fehlbeträge festgestellt wurden. | Verlustfeststellung nach § 10a GewStG beachten. |
| Aufforderung durch das Finanzamt | Ja. | Die im Schreiben gesetzte Frist ist maßgeblich. |
Abgabefristen 2024, 2025 und 2026
Die Gewerbesteuererklärung ist eine Jahressteuererklärung. Für die Abgabefristen gelten grundsätzlich die allgemeinen Steuererklärungsfristen. Eine Vorabanforderung des Finanzamts kann die Frist verkürzen.
| Erhebungszeitraum | Ohne Steuerberater | Mit Steuerberater | Hinweis |
|---|---|---|---|
| 2024 | 31.07.2025 | 30.04.2026 | Für beratene Fälle gilt letztmals eine verlängerte Übergangsfrist. |
| 2025 | 31.07.2026 | 01.03.2027 | Der reguläre Beraterstichtag 28.02.2027 fällt auf einen Sonntag. |
| 2026 | 02.08.2027 | 29.02.2028 | Der 31.07.2027 fällt auf einen Samstag; deshalb verschiebt sich die Frist auf den nächsten Werktag. |
Berechnung: Gewinn, Hinzurechnungen, Kürzungen, Messbetrag
Ausgangspunkt der Gewerbesteuer ist der Gewinn aus Gewerbebetrieb. Dieser wird nach den Vorschriften des Einkommensteuerrechts oder Körperschaftsteuerrechts ermittelt und anschließend gewerbesteuerlich korrigiert.
Gewinn aus Gewerbebetrieb
+ Hinzurechnungen nach § 8 GewStG
− Kürzungen nach § 9 GewStG
− gewerbesteuerlicher Verlustabzug nach § 10a GewStG
− Freibetrag bei Einzelunternehmen / Personengesellschaften
= maßgeblicher Gewerbeertrag × 3,5 % × Hebesatz der Gemeinde
| Berechnungsschritt | Bedeutung | Typische Fehlerquelle |
|---|---|---|
| Gewinn aus Gewerbebetrieb | Aus EÜR, Bilanz, Körperschaftsteuererklärung oder Feststellungserklärung. | Abweichungen zwischen EÜR/Bilanz und Gewerbesteuerformular. |
| Hinzurechnungen | Bestimmte Finanzierungsanteile und Nutzungsentgelte werden anteilig hinzugerechnet. | Mieten, Leasing, Zinsen und Lizenzen werden nicht sauber aufgeteilt. |
| Kürzungen | Bestimmte Beträge mindern den Gewerbeertrag. | Grundbesitzkürzung oder Beteiligungskürzungen werden nicht beantragt. |
| Verlustabzug | Vortragsfähige Gewerbeverluste können nach § 10a GewStG berücksichtigt werden. | Unternehmensidentität und Unternehmeridentität werden nicht geprüft. |
| Freibetrag | 24.500 € für natürliche Personen und Personengesellschaften. | Freibetrag wird bei Kapitalgesellschaften irrtümlich angesetzt. |
| Hebesatz | Die Gemeinde multipliziert den Messbetrag mit ihrem Hebesatz. | Falscher Hebesatz oder falsche Gemeinde bei Betriebsstättenwechsel. |
Freibetrag, Steuermesszahl und Hebesatz
Der Gewerbesteuermessbetrag wird vom Finanzamt festgestellt. Die Gemeinde verwendet diesen Messbetrag und wendet ihren Hebesatz an. Dadurch kann die tatsächliche Gewerbesteuerbelastung von Gemeinde zu Gemeinde deutlich unterschiedlich ausfallen.
| Position | Wert / Regel | Hinweis |
|---|---|---|
| Freibetrag Einzelunternehmen / Personengesellschaften | 24.500 € | Gilt nicht für Kapitalgesellschaften. |
| Freibetrag bestimmte juristische Personen / Vereine | 5.000 € in bestimmten Fällen | Insbesondere wirtschaftliche Geschäftsbetriebe prüfen. |
| Steuermesszahl | 3,5 % | Aus dem Gewerbeertrag wird der Gewerbesteuermessbetrag ermittelt. |
| Hebesatz | Gemeindespezifisch | Der Hebesatz bestimmt die tatsächliche Gewerbesteuer. |
| Mindesthebesatz bis 2026 | 200 % | Kommunale Untergrenze bis einschließlich Erhebungszeitraum 2026. |
| Mindesthebesatz ab 2027 | 280 % | Relevant für Niedrighebesatzgemeinden und Standortgestaltungen. |
Elektronische Übermittlung über ELSTER
Die Gewerbesteuererklärung und eine etwaige Zerlegungserklärung sind grundsätzlich elektronisch nach amtlich vorgeschriebenem Datensatz über die amtlich bestimmte Schnittstelle zu übermitteln. In der Praxis erfolgt die Übermittlung über Mein ELSTER, Buchhaltungssoftware oder Kanzleisoftware.
- Gewinnermittlung oder Jahresabschluss fertigstellen.
- GewSt 1A und erforderliche Anlagen auswählen.
- Gewerbeertrag, Hinzurechnungen und Kürzungen erfassen.
- Verlustvorträge und Beteiligungen prüfen.
- Zerlegungserklärung bei mehreren Betriebsstätten ergänzen.
- Plausibilitätsprüfung durchführen.
- Elektronisch übermitteln und Protokoll speichern.
- Messbescheid, Zerlegungsbescheid und Gewerbesteuerbescheid prüfen.
Offizieller Einstieg: ELSTER: Gewerbesteuererklärung .
Formulare: GewSt 1A, GewSt 1D und Anlagen
Für die Gewerbesteuererklärung sind die amtlichen Formulare und Datensätze zu verwenden. Welche Anlagen erforderlich sind, hängt von Rechtsform, Beteiligungen, Betriebsstätten, Spenden, Organschaft und Sondertatbeständen ab.
| Formular / Anlage | Wofür? | Wann relevant? |
|---|---|---|
| GewSt 1A | Gewerbesteuererklärung / Erklärung zur Festsetzung des Gewerbesteuermessbetrags. | Regelformular für gewerbesteuerpflichtige Unternehmen. |
| Anlage MU | Angaben zu Mitunternehmerschaften. | Bei Personengesellschaften und Mitunternehmern. |
| Anlage ÖHG | Organschafts- und Beteiligungssachverhalte. | Bei gewerbesteuerlicher Organschaft prüfen. |
| Anlage BEG / besonderer Spendenabzug | Besondere Abzugsbeträge. | Bei Zuwendungen und Sonderfällen. |
| GewSt 1D | Erklärung für die Zerlegung des Gewerbesteuermessbetrags. | Bei Betriebsstätten in mehreren Gemeinden. |
| GewSt 1DE | Ergänzungsblatt zur Zerlegungserklärung. | Bei mehreren Gemeinden oder umfangreichen Zerlegungsdaten. |
Download: Muster: Gewerbesteuererklärung
Download: Gewerbesteuer-Zerlegung
Hinzurechnungen nach § 8 GewStG
Gewerbesteuerliche Hinzurechnungen sollen bestimmte Finanzierungsanteile dem Gewerbeertrag wieder zurechnen. Besonders praxisrelevant sind Entgelte für Schulden, Miet- und Pachtzinsen, Leasingraten, Lizenzzahlungen und ähnliche Aufwendungen.
| Hinzurechnungsbereich | Typische Beispiele | Praxis-Hinweis |
|---|---|---|
| Entgelte für Schulden | Zinsen, Disagio, Finanzierungsentgelte. | Abgrenzung zu nicht hinzurechnungspflichtigen Kosten prüfen. |
| Mieten, Pachten, Leasing | Immobilienmiete, Fahrzeugleasing, Maschinenmiete. | Bewegliche und unbewegliche Wirtschaftsgüter getrennt erfassen. |
| Lizenzen und Konzessionen | Softwarelizenzen, Markenrechte, Nutzungsrechte. | Vertragsinhalt und Nutzungsüberlassung prüfen. |
| Gewinnanteile / Beteiligungen | Mitunternehmeranteile, körperschaftsteuerliche Beteiligungseffekte. | Abstimmung mit KSt-, ESt- und Feststellungserklärung erforderlich. |
Kürzungen nach § 9 GewStG
Gewerbesteuerliche Kürzungen verhindern bestimmte Doppelbelastungen oder entlasten bestimmte Sachverhalte. Besonders wichtig sind Grundstückskürzung, Beteiligungskürzungen und Kürzungen bei ausländischen Betriebsstätten oder DBA-Sachverhalten.
| Kürzungsbereich | Typischer Fall | Hinweis |
|---|---|---|
| Grundbesitzkürzung | Eigener Grundbesitz im Betriebsvermögen. | Einfache oder erweiterte Grundstückskürzung sorgfältig unterscheiden. |
| Beteiligungskürzung | Gewinne aus Anteilen an Kapitalgesellschaften. | Beteiligungsquote, Zeitpunkt und Steuerbefreiung prüfen. |
| Ausländische Betriebsstätten | Gewinne aus ausländischen Betriebsstätten. | DBA und Betriebsstättenbegriff beachten. |
| Spenden / Zuwendungen | Gewerbesteuerlicher Spendenabzug. | Höchstbeträge und Nachweise prüfen. |
Vortragsfähiger Gewerbeverlust
Ergibt sich ein negativer Gewerbeertrag, können die Angaben in der Gewerbesteuererklärung auch für die Feststellung eines vortragsfähigen Gewerbeverlustes relevant sein. Gewerbeverluste werden gesondert festgestellt und können in späteren Erhebungszeiträumen berücksichtigt werden.
| Prüfpunkt | Bedeutung |
|---|---|
| Verlustentstehung | Negativer Gewerbeertrag im Erhebungszeitraum. |
| Gesonderte Feststellung | Vortragsfähiger Gewerbeverlust wird durch Bescheid festgestellt. |
| Unternehmensidentität | Bei Strukturänderungen, Betriebsaufgabe oder Tätigkeitwechsel prüfen. |
| Unternehmeridentität | Bei Personengesellschaften und Gesellschafterwechseln besonders wichtig. |
| Mindestbesteuerung | Verlustverrechnung kann betragsmäßig begrenzt sein. |
Gewerbesteuer-Zerlegung bei mehreren Betriebsstätten
Bestehen Betriebsstätten in mehreren Gemeinden oder wird eine Betriebsstätte im Laufe des Erhebungszeitraums verlegt, ist regelmäßig eine Zerlegungserklärung erforderlich. Die Gemeindeanteile werden grundsätzlich nach dem Verhältnis der Arbeitslöhne ermittelt.
| Fall | Zerlegung erforderlich? | Praxis-Hinweis |
|---|---|---|
| Betriebsstätten in mehreren Gemeinden | Ja. | Arbeitslöhne je Gemeinde korrekt aufteilen. |
| Verlegung der Betriebsstätte | Ja, wenn im Jahr mehrere Gemeinden betroffen sind. | Zeiträume und Lohnsummen dokumentieren. |
| Homeoffice / Außendienst | Einzelfallprüfung. | Betriebsstättenbegriff nicht vorschnell annehmen. |
| Organschaft / Filialstruktur | Regelmäßig sorgfältig zu prüfen. | Organgesellschaften und Betriebsstätten getrennt analysieren. |
Weitere Informationen: Gewerbesteuer-Zerlegung und zuständiges Finanzamt finden.
Gewerbesteuer-Vorauszahlungen und Bescheide
Nach Abgabe der Gewerbesteuererklärung erlässt das Finanzamt den Gewerbesteuermessbescheid. Die Gemeinde erlässt anschließend den Gewerbesteuerbescheid und setzt gegebenenfalls Vorauszahlungen fest.
| Bescheid / Verfahren | Zuständig | Was prüfen? |
|---|---|---|
| Gewerbesteuermessbescheid | Finanzamt | Gewerbeertrag, Freibetrag, Messbetrag, Verlustabzug, Zerlegung. |
| Zerlegungsbescheid | Finanzamt | Anteile der Gemeinden und Zerlegungsmaßstab. |
| Gewerbesteuerbescheid | Gemeinde | Hebesatz, Zahlungsfrist, Anrechnung von Vorauszahlungen. |
| Vorauszahlungsbescheid | Gemeinde / Finanzamt je nach Verfahren | Höhe, Quartalsfälligkeiten und Anpassungsbedarf. |
Mindesthebesatz 280 % ab 2027
Ab dem Erhebungszeitraum 2027 steigt der gesetzliche Mindesthebesatz der Gewerbesteuer von bisher 200 % auf 280 %. Die Änderung betrifft vor allem Gemeinden mit sehr niedrigen Hebesätzen und Unternehmen, die bewusst Niedrighebesatzkommunen nutzen.
| Unternehmen | Auswirkung der Anhebung | Hinweis |
|---|---|---|
| Einzelunternehmen | Mehrbelastung kann durch § 35 EStG ganz oder teilweise kompensiert werden. | Anrechnung hängt von Einkommensteuer, Gewerbesteuermessbetrag und tatsächlicher Gewerbesteuer ab. |
| Personengesellschaften | Ähnliche Wirkung wie beim Einzelunternehmen auf Ebene der Mitunternehmer. | Gewinnverteilung und anteiliger Messbetrag prüfen. |
| Kapitalgesellschaften | Gewerbesteuer wirkt regelmäßig definitiv. | Keine Anrechnung auf die Körperschaftsteuer. |
| Sitzverlagerungen | Niedrighebesatzmodelle verlieren an Attraktivität. | Substanz, Geschäftsleitung und Betriebsstättenrisiken beachten. |
Steuerberaterkosten für die Gewerbesteuererklärung
Die Kosten für die Erstellung der Gewerbesteuererklärung durch den Steuerberater richten sich regelmäßig nach der Steuerberatervergütungsverordnung, soweit keine wirksame Vergütungsvereinbarung getroffen wurde.
| Leistung | Typische Abrechnungsgrundlage | Praxis-Hinweis |
|---|---|---|
| Gewerbesteuererklärung | Gegenstandswert regelmäßig Gewerbeertrag vor Verlustabzug; Mindestwert beachten. | Aufwand hängt stark von Hinzurechnungen, Kürzungen und Rechtsform ab. |
| Zerlegungserklärung | Gesonderte Erklärung / zusätzlicher Aufwand. | Mehrere Gemeinden und Lohnsummen erhöhen den Prüfungsaufwand. |
| Bescheidprüfung | Gesonderte Prüfung und ggf. Einspruch. | Messbescheid und Gewerbesteuerbescheid getrennt prüfen. |
| Beratung zu Hinzurechnungen / Kürzungen | Zeitgebühr oder gesonderte Vereinbarung. | Besonders bei Immobilien, Organschaft, Beteiligungen und Leasing relevant. |
Weitere Informationen: Steuerberatungskosten und Steuerberaterkosten berechnen.
Häufige Fehler in der Gewerbesteuererklärung
1. Erklärungspflicht falsch beurteilt
- Freibetrag mit Erklärungspflicht verwechselt,
- Kapitalgesellschaften wie Einzelunternehmen behandelt,
- Verlustvortrag nicht berücksichtigt,
- Aufforderung des Finanzamts übersehen.
2. Gewerbeertrag falsch ermittelt
- Gewinn aus EÜR/Bilanz nicht abgestimmt,
- Hinzurechnungen vergessen,
- Kürzungen nicht beantragt,
- Verlustabzug nicht geprüft.
3. Zerlegung und Bescheide
- Betriebsstätten nicht vollständig erfasst,
- Lohnsummen falsch aufgeteilt,
- Gemeinde-Hebesatz nicht geprüft,
- Messbescheid und Gewerbesteuerbescheid verwechselt.
Checkliste Gewerbesteuererklärung
- Prüfen, ob ein Gewerbebetrieb vorliegt.
- Rechtsform und Erklärungspflicht feststellen.
- Gewinn aus EÜR, Bilanz, Körperschaftsteuer- oder Feststellungserklärung übernehmen.
- Hinzurechnungen nach § 8 GewStG prüfen.
- Kürzungen nach § 9 GewStG prüfen.
- Gewerbeverlust nach § 10a GewStG prüfen.
- Freibetrag von 24.500 € nur bei berechtigten Unternehmen berücksichtigen.
- Steuermesszahl von 3,5 % und Hebesatz der Gemeinde prüfen.
- Bei mehreren Betriebsstätten Zerlegungserklärung erstellen.
- Organschaft, Beteiligungen und Immobilien-Sonderfälle prüfen.
- Gewerbesteuererklärung elektronisch übermitteln.
- Übermittlungsprotokoll speichern.
- Gewerbesteuermessbescheid prüfen.
- Gewerbesteuerbescheid der Gemeinde prüfen.
- Zahlungsfristen und Vorauszahlungen überwachen.
- Bei Fehlern Einspruch, Änderungsantrag oder Aussetzung der Vollziehung prüfen.
Downloads und Arbeitshilfen
Download: Muster Gewerbesteuererklärung
Download: Gewerbesteuer-Zerlegung
Beratung zur Gewerbesteuererklärung
Wir unterstützen Sie bei der Erstellung der Gewerbesteuererklärung, der Prüfung von Hinzurechnungen und Kürzungen, der Zerlegung bei mehreren Betriebsstätten, der Abstimmung mit EÜR, Bilanz, Körperschaftsteuer und Feststellungserklärung sowie bei Einsprüchen gegen Gewerbesteuermessbescheide, Zerlegungsbescheide und Gewerbesteuerbescheide.
Besonders sinnvoll ist eine steuerliche Prüfung bei Kapitalgesellschaften, Personengesellschaften, Immobilienunternehmen, Organschaften, Beteiligungen, Leasingstrukturen, Betriebsstätten in mehreren Gemeinden, Verlustvorträgen und geplanten Standortverlagerungen.
FAQ zur Gewerbesteuererklärung
Wer muss eine Gewerbesteuererklärung abgeben?
Eine Gewerbesteuererklärung ist insbesondere für gewerbesteuerpflichtige Unternehmen abzugeben, deren Gewerbeertrag den Betrag von 24.500 € übersteigt, für Kapitalgesellschaften, bei festgestellten Gewerbeverlusten oder wenn das Finanzamt die Erklärung ausdrücklich verlangt.
Gilt der Freibetrag von 24.500 € auch für eine GmbH?
Nein. Der Freibetrag von 24.500 € gilt für natürliche Personen und Personengesellschaften. Kapitalgesellschaften wie GmbH und UG erhalten diesen Freibetrag nicht.
Bis wann muss die Gewerbesteuererklärung 2025 abgegeben werden?
Ohne Steuerberater gilt für den Erhebungszeitraum 2025 grundsätzlich der 31.07.2026. Mit Steuerberater gilt grundsätzlich der 01.03.2027, weil der reguläre Fristtag auf einen Sonntag fällt.
Muss die Gewerbesteuererklärung elektronisch übermittelt werden?
Ja. Die Gewerbesteuererklärung und eine etwaige Zerlegungserklärung sind grundsätzlich elektronisch nach amtlich vorgeschriebenem Datensatz zu übermitteln. Nur bei unbilliger Härte kann das Finanzamt eine Ausnahme zulassen.
Welche Formulare werden für die Gewerbesteuererklärung benötigt?
Regelmäßig wird der Vordruck GewSt 1A verwendet. Bei mehreren Betriebsstätten kommt die Zerlegungserklärung GewSt 1D hinzu. Je nach Fall können weitere Anlagen erforderlich sein.
Wann ist eine Zerlegungserklärung erforderlich?
Eine Zerlegungserklärung ist erforderlich, wenn Betriebsstätten in mehreren Gemeinden bestehen, eine Betriebsstätte verlegt wurde oder mehrere Gemeinden am Gewerbesteuermessbetrag beteiligt sind.
Wie wird die Gewerbesteuer berechnet?
Ausgangspunkt ist der Gewinn aus Gewerbebetrieb. Dieser wird um Hinzurechnungen und Kürzungen korrigiert. Nach Verlustabzug und ggf. Freibetrag wird der Gewerbesteuermessbetrag mit 3,5 % ermittelt und anschließend mit dem Hebesatz der Gemeinde multipliziert.
Was passiert bei verspäteter Gewerbesteuererklärung?
Bei verspäteter oder fehlender Abgabe drohen Verspätungszuschlag, Zwangsgeld, Schätzung und weitere Nachteile. Die Erklärungspflicht bleibt auch nach einer Schätzung bestehen.
Was ändert sich beim Mindesthebesatz ab 2027?
Ab dem Erhebungszeitraum 2027 steigt der gesetzliche Mindesthebesatz der Gewerbesteuer von 200 % auf 280 %. Betroffen sind vor allem Gemeinden mit besonders niedrigen Hebesätzen.
Kann Gewerbesteuer auf die Einkommensteuer angerechnet werden?
Bei Einzelunternehmern und Mitunternehmern kann eine Steuerermäßigung nach § 35 EStG in Betracht kommen. Kapitalgesellschaften können die Gewerbesteuer nicht auf die Körperschaftsteuer anrechnen.
Weitere Informationen und Steuerrechner
- Gewerbesteuer berechnen
- Gewerbesteuer-Zerlegung
- Gewerbesteuer-Hinzurechnungen
- Gewerbesteuer-Kürzungen
- Einkommensteuererklärung
- Umsatzsteuererklärung
- Gewerbesteuererklärung
- Zuständiges Finanzamt finden
- Steuerbescheid prüfen
- Einspruchsfrist berechnen
- Verspätungszuschlag berechnen
- Steuerberatungskosten
- ELSTER: Gewerbesteuererklärung
- § 7 GewStG – Gewerbeertrag
- § 8 GewStG – Hinzurechnungen
- § 9 GewStG – Kürzungen
- § 10a GewStG – Gewerbeverlust
- § 11 GewStG – Steuermesszahl und Steuermessbetrag
- § 14a GewStG – Steuererklärungspflicht
- § 25 GewStDV – Gewerbesteuererklärung
- § 35 EStG – Steuerermäßigung bei Einkünften aus Gewerbebetrieb