Bilanz 2026: Definition, Aufbau, Aktiva, Passiva, Bilanzierungspflicht und Steuerbilanz
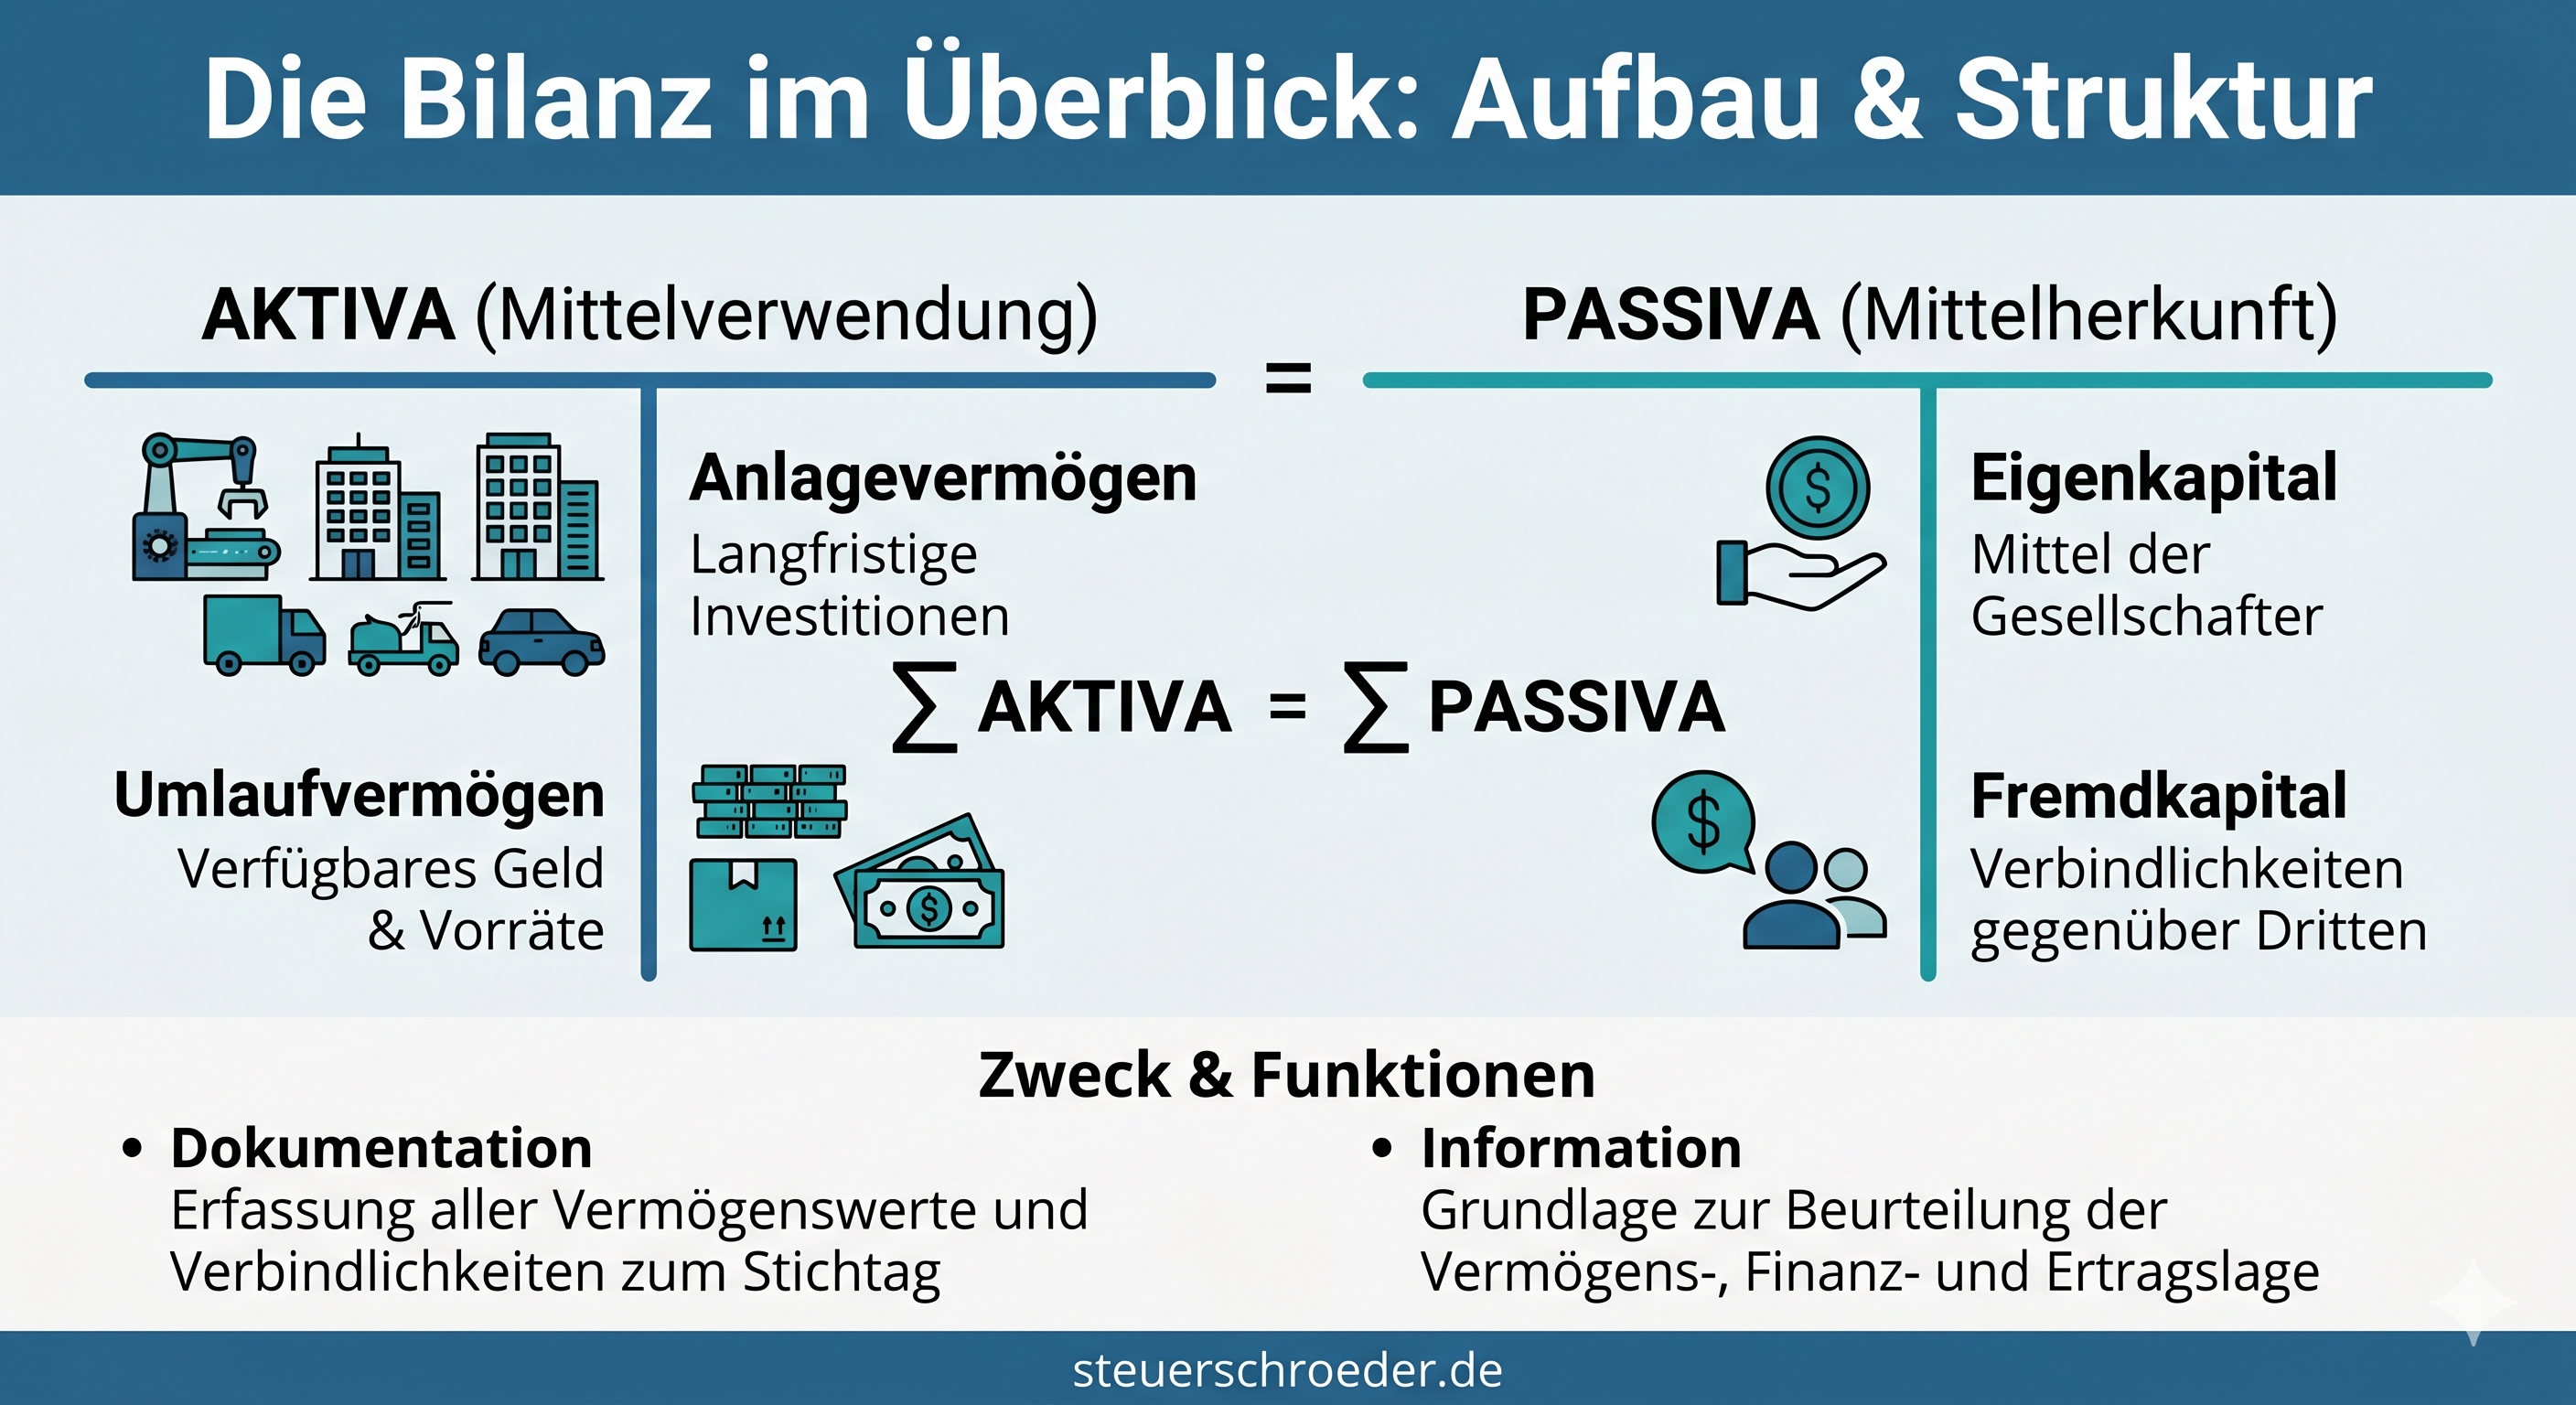
Die Bilanz ist die stichtagsbezogene Gegenüberstellung von Vermögen und Kapital eines Unternehmens. Sie zeigt auf der Aktivseite, welche Vermögenswerte vorhanden sind, und auf der Passivseite, wie diese Vermögenswerte finanziert wurden. Zusammen mit der Gewinn- und Verlustrechnung bildet sie den Kern des Jahresabschlusses.
Diese aktualisierte Übersicht erklärt die Bilanz 2026 verständlich und praxisnah: Aufbau, Aktiva und Passiva, Bilanzierungspflicht, Unterschied zur Einnahmenüberschussrechnung, Handelsbilanz, Steuerbilanz, E-Bilanz, Bilanzgliederung nach HGB, Bewertungsgrundsätze, Bilanzkorrekturen, Aufbewahrungsfristen und Steuerberaterkosten.
Inhalt
- Bilanzierungspflicht prüfen
- Bilanz im Kurzüberblick
- Was ist eine Bilanz?
- Aufbau der Bilanz: Aktiva und Passiva
- Bilanz-Beispiel einer GmbH
- Bilanzierungspflicht 2026
- Unterschied zwischen EÜR und Bilanz
- Bilanz als Teil des Jahresabschlusses
- Handelsbilanz nach HGB
- Steuerbilanz und Maßgeblichkeitsprinzip
- E-Bilanz nach § 5b EStG
- Grundsätze ordnungsmäßiger Buchführung und Bilanzierung
- Bilanzgliederung nach § 266 HGB
- Ansatz, Bewertung und typische Bilanzposten
- Bilanzkorrektur und Bilanzänderung
- Aufbewahrungsfristen 2026
- Steuerberaterkosten für Bilanz und Jahresabschluss
- Kann man eine Bilanz selbst erstellen?
- Checkliste zur Bilanzerstellung
- Typische Fehler in der Bilanz
- FAQ zur Bilanz
- Aktuelles und weitere Informationen
Bilanzierungspflicht prüfen
Ob Sie eine Bilanz erstellen müssen, hängt von Rechtsform, Kaufmannseigenschaft, Handelsregistereintrag, steuerlichen Buchführungsgrenzen und freiwilliger Buchführung ab. Der Rechner hilft bei einer ersten Einordnung.
Bilanzierungspflicht prüfen
Die Schnellprüfung berücksichtigt Rechtsform, Tätigkeit, Umsatz, Gewinn und eine mögliche Mitteilung des Finanzamts.
Der Rechner ersetzt keine Einzelfallprüfung. Gerade bei GmbH, UG, GmbH & Co. KG, e.K., wachstumsstarken Einzelunternehmen, Betriebsaufgabe, Rechtsformwechsel, Übergang von EÜR zur Bilanz oder freiwilliger Bilanzierung sollte die Buchführungs- und Bilanzierungspflicht gesondert geprüft werden.
Bilanz im Kurzüberblick
| Frage | Antwort |
|---|---|
| Was ist eine Bilanz? | Eine stichtagsbezogene Gegenüberstellung von Vermögen und Kapital. |
| Was steht auf der Aktivseite? | Vermögenswerte: Anlagevermögen, Umlaufvermögen, Rechnungsabgrenzungsposten und weitere Aktivposten. |
| Was steht auf der Passivseite? | Eigenkapital, Rückstellungen, Verbindlichkeiten, Rechnungsabgrenzungsposten und weitere Passivposten. |
| Warum sind Aktiva und Passiva gleich hoch? | Weil jede Mittelverwendung einer Mittelherkunft gegenübersteht. Die Bilanzsumme ist auf beiden Seiten identisch. |
| Rechtsgrundlagen | Insbesondere §§ 238 ff., 242 ff., 246 ff., 266 HGB sowie steuerlich §§ 4, 5, 5b, 6 EStG. |
| Bilanz oder EÜR? | Bilanz bei Buchführungs-/Bilanzierungspflicht; EÜR bei zulässiger Gewinnermittlung nach § 4 Abs. 3 EStG. |
| Elektronische Übermittlung? | Bilanzierende Steuerpflichtige müssen Bilanz und GuV grundsätzlich als E-Bilanz übermitteln. |
Was ist eine Bilanz?
Der Begriff Bilanz leitet sich vom italienischen „bilancia“ ab und bedeutet Waage. Inhaltlich beschreibt die Bilanz eine Momentaufnahme zum Bilanzstichtag. Sie stellt dar, welches Vermögen vorhanden ist und wie dieses Vermögen finanziert wurde.
Die Bilanz beantwortet insbesondere folgende Fragen:
- Welche Vermögenswerte besitzt das Unternehmen?
- Wie hoch sind Forderungen, Vorräte, Bankguthaben und Sachanlagen?
- Welche Schulden und Rückstellungen bestehen?
- Wie hoch ist das Eigenkapital?
- Ist das Unternehmen bilanziell überschuldet?
- Wie verändert sich die wirtschaftliche Lage im Vergleich zum Vorjahr?
Die Bilanz ist keine Einnahmen-Ausgaben-Rechnung. Sie arbeitet mit Beständen, Wertansätzen, Abgrenzungen, Forderungen, Verbindlichkeiten und Rückstellungen. Dadurch ist sie aussagekräftiger, aber auch anspruchsvoller als eine reine Einnahmenüberschussrechnung.
Aufbau der Bilanz: Aktiva und Passiva
Eine Bilanz besteht aus zwei Seiten:
| Aktiva | Passiva |
|---|---|
| Vermögen und Mittelverwendung | Kapital und Mittelherkunft |
| Anlagevermögen | Eigenkapital |
| Umlaufvermögen | Rückstellungen |
| Aktive Rechnungsabgrenzungsposten | Verbindlichkeiten |
| Aktive latente Steuern und besondere Aktivposten | Passive Rechnungsabgrenzungsposten und passive latente Steuern |
Aktiva: Mittelverwendung
Die Aktivseite zeigt, wofür das Kapital verwendet wurde. Typische Aktivposten sind Grundstücke, Gebäude, Maschinen, Fahrzeuge, Betriebs- und Geschäftsausstattung, Vorräte, Forderungen, Bankguthaben und aktive Rechnungsabgrenzungsposten.
Passiva: Mittelherkunft
Die Passivseite zeigt, woher das Kapital stammt. Dazu gehören Eigenkapital, Rückstellungen, Darlehen, Lieferantenverbindlichkeiten, Steuerverbindlichkeiten und passive Rechnungsabgrenzungsposten.
Bilanzgleichung
Es gilt:
Aktiva = Passiva
Oder vereinfacht:
Vermögen = Eigenkapital + Fremdkapital
Bilanz-Beispiel einer GmbH
Die folgende vereinfachte Beispielbilanz zeigt den Grundaufbau. Die Zahlen sind fiktiv.
| Aktiva | Betrag | Passiva | Betrag |
|---|---|---|---|
| Immaterielle Vermögensgegenstände | 50.000 Euro | Gezeichnetes Kapital | 25.000 Euro |
| Sachanlagen | 450.000 Euro | Gewinnrücklagen | 120.000 Euro |
| Finanzanlagen | 30.000 Euro | Jahresüberschuss | 80.000 Euro |
| Vorräte | 170.000 Euro | Rückstellungen | 95.000 Euro |
| Forderungen | 130.000 Euro | Bankdarlehen | 420.000 Euro |
| Bank und Kasse | 90.000 Euro | Verbindlichkeiten aus Lieferungen und Leistungen | 180.000 Euro |
| Bilanzsumme | 920.000 Euro | Bilanzsumme | 920.000 Euro |
Die Bilanz zeigt hier: Die Gesellschaft verfügt über Vermögenswerte von 920.000 Euro. Diese sind durch Eigenkapital, Rückstellungen und Verbindlichkeiten finanziert. Das Eigenkapital beträgt insgesamt 225.000 Euro.
Bilanzierungspflicht 2026
Zur Bilanzierung verpflichtet sind insbesondere Kaufleute, Kapitalgesellschaften und steuerlich buchführungspflichtige Unternehmer. Die Pflicht kann sich aus dem Handelsrecht, dem Steuerrecht oder aus der freiwilligen Führung von Büchern mit regelmäßigen Abschlüssen ergeben.
Typische bilanzierungspflichtige Unternehmen
- GmbH, UG, AG und KGaA,
- GmbH & Co. KG und andere Personenhandelsgesellschaften im Sinne des § 264a HGB,
- eingetragene Kaufleute,
- OHG und KG,
- gewerbliche Einzelunternehmen bei Buchführungspflicht,
- Unternehmen, die freiwillig Bücher führen und Abschlüsse machen,
- Land- und Forstwirte bei entsprechender Buchführungspflicht.
Befreiung für kleine Einzelkaufleute nach § 241a HGB
Einzelkaufleute können von der handelsrechtlichen Pflicht zur Buchführung und Inventurerstellung befreit sein, wenn sie an den Abschlussstichtagen von zwei aufeinanderfolgenden Geschäftsjahren nicht mehr als 800.000 Euro Umsatzerlöse und nicht mehr als 80.000 Euro Jahresüberschuss erzielen.
Steuerliche Buchführungspflicht nach § 141 AO
Auch ohne handelsrechtliche Buchführungspflicht kann eine steuerliche Buchführungspflicht entstehen. Gewerbliche Unternehmer sowie Land- und Forstwirte müssen insbesondere dann Bücher führen, wenn das Finanzamt nach Überschreiten gesetzlicher Grenzen dazu auffordert. Für Gewerbebetriebe sind 2026 insbesondere 800.000 Euro Umsatz oder 80.000 Euro Gewinn relevante Schwellenwerte.
Kapitalgesellschaften
Kapitalgesellschaften müssen unabhängig von Umsatz und Gewinn Bücher führen und einen Jahresabschluss mit Bilanz und Gewinn- und Verlustrechnung aufstellen. Je nach Größenklasse kommen Anhang, Lagebericht, Prüfungspflicht und Offenlegungspflichten hinzu.
Unterschied zwischen EÜR und Bilanz
| Kriterium | Einnahmenüberschussrechnung | Bilanzierung |
|---|---|---|
| Rechtsgrundlage | § 4 Abs. 3 EStG | § 4 Abs. 1 EStG, § 5 EStG, HGB |
| Grundprinzip | Zufluss und Abfluss von Zahlungen | Periodengerechte Erfolgsermittlung durch Betriebsvermögensvergleich |
| Forderungen und Verbindlichkeiten | regelmäßig erst bei Zahlung gewinnwirksam | bereits bei wirtschaftlicher Entstehung zu erfassen |
| Rückstellungen | grundsätzlich nicht | ja, soweit handels- und steuerrechtlich zulässig |
| Inventur | regelmäßig nicht in gleicher Form erforderlich | erforderlich |
| Komplexität | einfacher | deutlich anspruchsvoller |
| Elektronische Übermittlung | Anlage EÜR | E-Bilanz |
Beim Wechsel von der EÜR zur Bilanz ist ein Übergangsgewinn oder Übergangsverlust zu ermitteln. Dabei werden insbesondere Forderungen, Verbindlichkeiten, Warenbestände, Rückstellungen und Rechnungsabgrenzungsposten angepasst, damit Einnahmen und Ausgaben nicht doppelt oder gar nicht berücksichtigt werden.
Bilanz als Teil des Jahresabschlusses
Der Jahresabschluss eines bilanzierenden Unternehmens besteht mindestens aus Bilanz und Gewinn- und Verlustrechnung. Bei Kapitalgesellschaften kommt grundsätzlich ein Anhang hinzu. Mittelgroße und große Kapitalgesellschaften müssen regelmäßig zusätzlich einen Lagebericht erstellen.
Bestandteile nach Unternehmensform
| Unternehmensform | Regelmäßige Bestandteile |
|---|---|
| Einzelunternehmen | Bilanz und GuV |
| Personengesellschaft | Bilanz, GuV, Kapitalkonten, ggf. Sonder- und Ergänzungsbilanzen |
| Kleinstkapitalgesellschaft | Bilanz und GuV; Anhang kann unter Voraussetzungen entfallen |
| Kleine Kapitalgesellschaft | Bilanz, GuV und Anhang mit Erleichterungen |
| Mittelgroße und große Kapitalgesellschaft | Bilanz, GuV, Anhang, Lagebericht und regelmäßig Abschlussprüfung |
Handelsbilanz nach HGB
Die Handelsbilanz dient der handelsrechtlichen Rechenschaft und Information. Sie ist nach den Vorschriften des HGB und den Grundsätzen ordnungsmäßiger Buchführung aufzustellen.
Zentrale HGB-Vorschriften
- § 238 HGB: Buchführungspflicht des Kaufmanns,
- § 240 HGB: Inventar,
- § 241a HGB: Befreiung kleiner Einzelkaufleute,
- § 242 HGB: Bilanz und Gewinn- und Verlustrechnung,
- § 243 HGB: Aufstellungsgrundsatz, Klarheit und Übersichtlichkeit,
- § 246 HGB: Vollständigkeit, Verrechnungsverbot und wirtschaftliche Zurechnung,
- § 247 HGB: Inhalt der Bilanz,
- § 252 HGB: allgemeine Bewertungsgrundsätze,
- § 266 HGB: Gliederung der Bilanz für Kapitalgesellschaften.
Handelsrechtliche Zielsetzung
Die Handelsbilanz soll ein möglichst zutreffendes, vorsichtiges und nachvollziehbares Bild der wirtschaftlichen Lage vermitteln. Sie dient Gesellschaftern, Banken, Gläubigern, Geschäftsführung und anderen Adressaten.
Steuerbilanz und Maßgeblichkeitsprinzip
Die Steuerbilanz dient der steuerlichen Gewinnermittlung. Ausgangspunkt ist regelmäßig die Handelsbilanz. Nach dem Maßgeblichkeitsprinzip sind die handelsrechtlichen Grundsätze grundsätzlich auch für die Steuerbilanz relevant, soweit steuerliche Vorschriften nichts anderes bestimmen.
Handelsbilanz mit Überleitungsrechnung oder eigene Steuerbilanz
| Variante | Beschreibung | Praxis-Hinweis |
|---|---|---|
| Handelsbilanz mit Überleitungsrechnung | Handelsrechtliche Werte werden steuerlich übergeleitet. | praktisch bei überschaubaren Abweichungen |
| Eigenständige Steuerbilanz | Steuerliche Wertansätze werden unmittelbar dargestellt. | sinnvoll bei vielen steuerlichen Abweichungen |
Typische Abweichungen zwischen Handelsbilanz und Steuerbilanz
- selbst geschaffene immaterielle Wirtschaftsgüter,
- Geschäfts- oder Firmenwert,
- Pensionsrückstellungen nach § 6a EStG,
- Drohverlustrückstellungen,
- Abzinsung von Rückstellungen und Verbindlichkeiten,
- steuerliche Sonderabschreibungen,
- Investitionsabzugsbetrag und Sonderabschreibung nach § 7g EStG,
- Übertragung stiller Reserven nach § 6b EStG,
- nicht abziehbare Betriebsausgaben,
- latente Steuern nur handelsrechtlich.
Verzeichnis für steuerliche Wahlrechte
Werden steuerliche Wahlrechte ausgeübt, sind abweichende steuerliche Wertansätze laufend zu dokumentieren. In der Praxis erfolgt dies häufig im Anlagenverzeichnis oder in besonderen steuerlichen Nebenrechnungen.
E-Bilanz nach § 5b EStG
Bilanzierende Steuerpflichtige müssen den Inhalt von Bilanz und Gewinn- und Verlustrechnung grundsätzlich elektronisch nach amtlich vorgeschriebenem Datensatz an die Finanzverwaltung übermitteln. Dies betrifft Gewinnermittlungen nach § 4 Abs. 1 EStG, § 5 EStG und § 5a EStG.
Wichtige Punkte zur E-Bilanz
- Übermittlung erfolgt im XBRL-Format,
- maßgeblich ist die jeweils anzuwendende Taxonomie,
- Konten aus SKR03 oder SKR04 müssen Taxonomiepositionen zugeordnet werden,
- Mussfelder und Summenmussfelder sind technisch zu beachten,
- Sonder- und Ergänzungsbilanzen können gesondert zu übermitteln sein,
- Fehler im Mapping führen häufig zu ELSTER-Ablehnungen oder Rückfragen.
Für Wirtschaftsjahre, die nach dem 31.12.2025 beginnen, ist grundsätzlich die Taxonomie 6.9 relevant. Die technische Übermittlung ersetzt nicht die fachliche Prüfung der Bilanzansätze.
Grundsätze ordnungsmäßiger Buchführung und Bilanzierung
Die Bilanz ist nach den Grundsätzen ordnungsmäßiger Buchführung und Bilanzierung aufzustellen. Diese Grundsätze ergeben sich aus Gesetz, Rechtsprechung und kaufmännischer Übung.
Wichtige GoB-Grundsätze
| Grundsatz | Bedeutung |
|---|---|
| Vollständigkeit | Alle Vermögensgegenstände, Schulden, Rechnungsabgrenzungsposten, Aufwendungen und Erträge sind zu erfassen. |
| Klarheit und Übersichtlichkeit | Die Bilanz muss nachvollziehbar gegliedert und verständlich sein. |
| Bilanzidentität | Die Eröffnungsbilanz muss mit der Schlussbilanz des Vorjahres übereinstimmen. |
| Going Concern | Bewertung grundsätzlich unter Fortführung des Unternehmens. |
| Einzelbewertung | Vermögensgegenstände und Schulden sind grundsätzlich einzeln zu bewerten. |
| Vorsichtsprinzip | Risiken und Verluste sind vorsichtig zu berücksichtigen. |
| Realisationsprinzip | Gewinne werden erst erfasst, wenn sie realisiert sind. |
| Imparitätsprinzip | Erkennbare Verluste und Risiken sind bereits vor Realisation zu berücksichtigen. |
| Bewertungsstetigkeit | Einmal angewandte Bewertungsmethoden sind grundsätzlich beizubehalten. |
| Verrechnungsverbot | Aktiva und Passiva sowie Aufwendungen und Erträge dürfen grundsätzlich nicht saldiert werden. |
Bilanzgliederung nach § 266 HGB
Kapitalgesellschaften haben ihre Bilanz grundsätzlich nach § 266 HGB in Kontoform aufzustellen. Kleine Gesellschaften dürfen bestimmte Erleichterungen nutzen, während mittelgroße und große Kapitalgesellschaften das vollständige Schema beachten müssen.
Aktiva nach § 266 HGB
- A. Anlagevermögen
- Immaterielle Vermögensgegenstände
- Sachanlagen
- Finanzanlagen
- B. Umlaufvermögen
- Vorräte
- Forderungen und sonstige Vermögensgegenstände
- Wertpapiere
- Kassenbestand, Bundesbankguthaben, Guthaben bei Kreditinstituten und Schecks
- C. Rechnungsabgrenzungsposten
- D. Aktive latente Steuern
- E. Aktiver Unterschiedsbetrag aus der Vermögensverrechnung
Passiva nach § 266 HGB
- A. Eigenkapital
- Gezeichnetes Kapital
- Kapitalrücklage
- Gewinnrücklagen
- Gewinnvortrag oder Verlustvortrag
- Jahresüberschuss oder Jahresfehlbetrag
- B. Rückstellungen
- Rückstellungen für Pensionen und ähnliche Verpflichtungen
- Steuerrückstellungen
- sonstige Rückstellungen
- C. Verbindlichkeiten
- D. Rechnungsabgrenzungsposten
- E. Passive latente Steuern
Größenklassen 2026
| Größenklasse | Bilanzsumme | Umsatzerlöse | Arbeitnehmer |
|---|---|---|---|
| Kleinstkapitalgesellschaft | bis 450.000 Euro | bis 900.000 Euro | bis 10 |
| Kleine Kapitalgesellschaft | bis 7.500.000 Euro | bis 15.000.000 Euro | bis 50 |
| Mittelgroße Kapitalgesellschaft | bis 25.000.000 Euro | bis 50.000.000 Euro | bis 250 |
| Große Kapitalgesellschaft | mehr als 25.000.000 Euro | mehr als 50.000.000 Euro | mehr als 250 |
Ansatz, Bewertung und typische Bilanzposten
Eine Bilanz ist nur dann aussagekräftig, wenn die einzelnen Posten zutreffend angesetzt und bewertet werden. Bewertungsfehler führen zu falschem Eigenkapital, falschem Jahresergebnis und fehlerhaften Steuererklärungen.
Typische Abschlussbereiche
| Bereich | Typische Prüfung |
|---|---|
| Anlagevermögen | Anschaffungskosten, Herstellungskosten, AfA, Abgänge, Anlagen im Bau |
| Vorräte | Inventur, Bewertung, Niederstwertprinzip, unfertige Leistungen |
| Forderungen | Werthaltigkeit, Einzelwertberichtigung, Pauschalwertberichtigung, Ausfälle |
| Bank und Kasse | Abstimmung mit Kontoauszügen, Kassensturzfähigkeit, Differenzen |
| Eigenkapital | Einlagen, Entnahmen, Gewinnverwendung, Verlustvortrag, Kapitalkonten |
| Rückstellungen | Steuern, Urlaub, Überstunden, Gewährleistung, Prozesse, Abschlusskosten |
| Verbindlichkeiten | Vollständigkeit, Restlaufzeiten, Gesellschafterbezug, Darlehen |
| Rechnungsabgrenzung | zeitliche Zuordnung von Ausgaben und Einnahmen |
| Steuern | Umsatzsteuer, Körperschaftsteuer, Gewerbesteuer, Lohnsteuer |
Nicht durch Eigenkapital gedeckter Fehlbetrag
Ist das Eigenkapital durch Verluste aufgebraucht und übersteigen die Schulden das Vermögen, ist ein nicht durch Eigenkapital gedeckter Fehlbetrag auszuweisen. Bei Kapitalgesellschaften ist dies ein ernstes Warnsignal. Zusätzlich sind insolvenzrechtliche Prüfungspflichten der Geschäftsleitung zu beachten.
Bilanzkorrektur und Bilanzänderung
Bilanzfehler können korrigiert werden, wenn Bilanzansätze gegen zwingende handels- oder steuerrechtliche Vorschriften verstoßen. Davon zu unterscheiden ist die Bilanzänderung, bei der ein zulässiger Bilanzansatz durch einen anderen zulässigen Ansatz ersetzt wird.
Bilanzberichtigung
- erforderlich bei objektiv fehlerhaftem Bilanzansatz,
- betrifft Ansatz, Bewertung oder Ausweis,
- kann Auswirkungen auf Folgejahre haben,
- Bilanzzusammenhang ist zu beachten.
Bilanzänderung
- betrifft zulässige Wahlrechtsausübung,
- steuerlich nur unter engen Voraussetzungen möglich,
- häufig nur im Zusammenhang mit einer Bilanzberichtigung zulässig,
- Dokumentation und Abstimmung mit Steuererklärung erforderlich.
In der Praxis sollten Bilanzkorrekturen sorgfältig begründet und dokumentiert werden. Besonders bei Betriebsprüfungen, geänderten Steuerbescheiden und offenen Veranlagungen ist der verfahrensrechtliche Rahmen zu prüfen.
Aufbewahrungsfristen 2026
Bilanzen, Jahresabschlüsse, Inventare und Bücher sind geordnet aufzubewahren. Seit 2025 ist die Aufbewahrungsfrist für Buchungsbelege grundsätzlich von zehn auf acht Jahre verkürzt. Für andere wichtige Abschlussunterlagen gelten weiterhin längere Fristen.
| Unterlage | Aufbewahrungsfrist |
|---|---|
| Jahresabschluss, Bilanz, Eröffnungsbilanz, Inventar, Handelsbücher | regelmäßig 10 Jahre |
| Buchungsbelege, Rechnungen, Kostenbelege | regelmäßig 8 Jahre |
| empfangene und abgesandte Handels- und Geschäftsbriefe | regelmäßig 6 Jahre |
| sonstige steuerlich relevante Unterlagen | regelmäßig 6 Jahre, soweit keine längere Frist gilt |
Die Frist beginnt grundsätzlich mit Ablauf des Kalenderjahres, in dem die Unterlage entstanden ist. Bei laufenden Verfahren, Außenprüfungen, Einsprüchen oder Vorläufigkeiten kann eine längere Aufbewahrung erforderlich sein.
Steuerberaterkosten für Bilanz und Jahresabschluss
Die Vergütung für die Erstellung eines Jahresabschlusses richtet sich grundsätzlich nach der Steuerberatervergütungsverordnung, soweit keine wirksame Vergütungsvereinbarung getroffen wurde.
Gebührenrahmen nach § 35 StBVV
| Leistung | Gebührenrahmen | Hinweis |
|---|---|---|
| Jahresabschluss mit Bilanz und Gewinn- und Verlustrechnung | 10/10 bis 40/10 | Mittelgebühr 25/10 bei durchschnittlichem Aufwand |
| Anhang | 2/10 bis 12/10 | bei Kapitalgesellschaften regelmäßig relevant |
| Ableitung des steuerlichen Ergebnisses aus der Handelsbilanz | 2/10 bis 10/10 | bei steuerlichen Abweichungen |
| Entwicklung einer Steuerbilanz aus der Handelsbilanz | 5/10 bis 12/10 | bei eigenständiger steuerlicher Überleitung |
Der Gegenstandswert ist bei Bilanz und GuV grundsätzlich das Mittel zwischen berichtigter Bilanzsumme und betrieblicher Jahresleistung. Der tatsächliche Gebührenansatz hängt von Umfang, Schwierigkeit, Haftungsrisiko, Buchhaltungsqualität, Abstimmungsbedarf und Sonderfragen ab.
Kann man eine Bilanz selbst erstellen?
Unternehmer dürfen ihre Bilanz grundsätzlich selbst erstellen, wenn sie dazu fachlich in der Lage sind. Praktisch ist das nur sinnvoll, wenn Buchführung, Inventur, Anlagenbuchhaltung, Umsatzsteuer, Rückstellungen, Abgrenzungen und steuerliche Überleitung beherrscht werden.
Selbst erstellen kann sinnvoll sein bei
- einfachen Einzelunternehmen mit sauberer Buchführung,
- geringer Kontenzahl,
- klaren Bank- und Kassenbewegungen,
- überschaubarem Anlagevermögen,
- keinen komplexen Rückstellungen oder Steuerthemen.
Steuerliche Unterstützung ist dringend zu empfehlen bei
- GmbH, UG, GmbH & Co. KG,
- Personengesellschaften mit Sonder- oder Ergänzungsbilanzen,
- Umsatzsteuerdifferenzen oder Auslandssachverhalten,
- Investitionsabzugsbetrag, § 6b-Rücklage oder Sonderabschreibungen,
- Gesellschafterdarlehen und verdeckten Gewinnausschüttungen,
- Pensionsrückstellungen,
- drohender Überschuldung oder Insolvenzreife,
- Umstellung von EÜR auf Bilanz,
- Betriebsprüfung oder Bilanzkorrektur.
Checkliste zur Bilanzerstellung
- Bilanzierungspflicht prüfen: HGB, AO, EStG, Rechtsform und Größenmerkmale prüfen.
- Buchhaltung abschließen: Bank, Kasse, Debitoren, Kreditoren und Steuerkonten abstimmen.
- Inventur durchführen: Vorräte, Anlagevermögen und sonstige Bestände erfassen.
- Anlagenbuchhaltung prüfen: Zugänge, Abgänge, AfA, Restbuchwerte und Anlagen im Bau abstimmen.
- Forderungen bewerten: Ausfallrisiken, Einzelwertberichtigungen und Pauschalwertberichtigungen prüfen.
- Verbindlichkeiten vollständig erfassen: Darlehen, Lieferanten, Steuern und Sozialversicherung abstimmen.
- Rückstellungen bilden: Urlaub, Überstunden, Gewährleistung, Prozesse, Abschlusskosten und Steuern prüfen.
- Rechnungsabgrenzung erfassen: periodengerechte Zuordnung von Ausgaben und Einnahmen sicherstellen.
- Handels- und Steuerbilanz abstimmen: steuerliche Abweichungen dokumentieren.
- E-Bilanz vorbereiten: Taxonomie, Mapping und ELSTER-Prüfung durchführen.
- Offenlegung prüfen: Unternehmensregisterpflicht bei Kapitalgesellschaften beachten.
- Unterlagen archivieren: Aufbewahrungsfristen und digitale Lesbarkeit sicherstellen.
Typische Fehler in der Bilanz
- Bilanzierungspflicht wird übersehen.
- Forderungen und Verbindlichkeiten werden nicht vollständig abgegrenzt.
- Inventur fehlt oder ist nicht nachvollziehbar dokumentiert.
- Anlagenbuchhaltung stimmt nicht mit der Finanzbuchhaltung überein.
- Rückstellungen werden vergessen oder falsch bewertet.
- Privatanteile, Entnahmen und Einlagen werden falsch erfasst.
- Umsatzsteuerkonten sind nicht mit Voranmeldungen und Steuerkonto abgestimmt.
- Handelsbilanz und Steuerbilanz werden ohne Überleitungsrechnung vermischt.
- E-Bilanz-Mapping passt nicht zum tatsächlichen Konteninhalt.
- Aufbewahrungsfristen werden falsch angewendet.
FAQ zur Bilanz
Was ist eine Bilanz einfach erklärt?
Eine Bilanz ist die Gegenüberstellung von Vermögen und Kapital eines Unternehmens zu einem bestimmten Stichtag. Die Aktivseite zeigt das Vermögen, die Passivseite zeigt Eigenkapital und Fremdkapital.
Was sind Aktiva und Passiva?
Aktiva sind die Vermögenswerte des Unternehmens. Passiva zeigen, wie diese Vermögenswerte finanziert wurden, insbesondere durch Eigenkapital, Rückstellungen und Verbindlichkeiten.
Warum sind Aktiva und Passiva gleich hoch?
Weil die Bilanz jeden Vermögenswert zugleich einer Finanzierung zuordnet. Vermögen ist immer durch Eigenkapital oder Fremdkapital finanziert.
Wer muss eine Bilanz erstellen?
Bilanzieren müssen insbesondere Kapitalgesellschaften, Kaufleute, Personenhandelsgesellschaften und steuerlich buchführungspflichtige Unternehmer.
Wann darf ein Einzelunternehmer eine EÜR statt Bilanz erstellen?
Ein Einzelunternehmer darf regelmäßig eine EÜR erstellen, wenn keine handels- oder steuerrechtliche Buchführungs- und Bilanzierungspflicht besteht.
Welche Schwellenwerte gelten 2026 für kleine Einzelkaufleute?
Nach § 241a HGB sind 2026 insbesondere 800.000 Euro Umsatzerlöse und 80.000 Euro Jahresüberschuss relevant.
Was ist der Unterschied zwischen Handelsbilanz und Steuerbilanz?
Die Handelsbilanz dient handelsrechtlichen Informations- und Rechenschaftszwecken. Die Steuerbilanz dient der steuerlichen Gewinnermittlung und kann von der Handelsbilanz abweichen.
Muss die Bilanz elektronisch übermittelt werden?
Ja. Bei Gewinnermittlung durch Betriebsvermögensvergleich sind Bilanz und GuV grundsätzlich als E-Bilanz elektronisch zu übermitteln.
Wie lange muss eine Bilanz aufbewahrt werden?
Jahresabschluss, Bilanz, Eröffnungsbilanz, Inventar und Handelsbücher sind regelmäßig zehn Jahre aufzubewahren. Buchungsbelege sind seit 2025 grundsätzlich acht Jahre aufzubewahren.
Was kostet die Erstellung einer Bilanz beim Steuerberater?
Nach § 35 StBVV beträgt der Gebührenrahmen für die Aufstellung eines Jahresabschlusses mit Bilanz und GuV 10/10 bis 40/10 einer vollen Gebühr nach Tabelle B.
Aktuelles und weitere Informationen
Bilanzierungspflicht 2026: Schwellenwerte prüfen
Für kleine Einzelkaufleute und steuerliche Buchführungspflichten sind 2026 insbesondere 800.000 Euro Umsatz und 80.000 Euro Gewinn bzw. Jahresüberschuss maßgeblich. Kapitalgesellschaften bleiben unabhängig von diesen Grenzen bilanzierungspflichtig.
Buchungsbelege seit 2025 grundsätzlich acht Jahre aufbewahren
Die Aufbewahrungsfrist für Buchungsbelege wurde grundsätzlich auf acht Jahre verkürzt. Für Jahresabschlüsse, Bilanzen, Inventare und Handelsbücher bleibt es regelmäßig bei zehn Jahren. Bei laufenden Verfahren oder Prüfungen sollte nicht vorschnell vernichtet werden.
E-Bilanz und Kontenmapping frühzeitig vorbereiten
Eine gute Bilanz beginnt bereits in der laufenden Buchhaltung. SKR03- oder SKR04-Konten sollten so genutzt werden, dass die spätere Zuordnung zur E-Bilanz-Taxonomie nachvollziehbar ist. Sammelkonten, Verrechnungskonten und Gesellschafterkonten sind besonders prüfungsanfällig.
Weitere hilfreiche Informationen und Rechner