Grundtabelle 2026: Einkommensteuer berechnen + PDF-Download
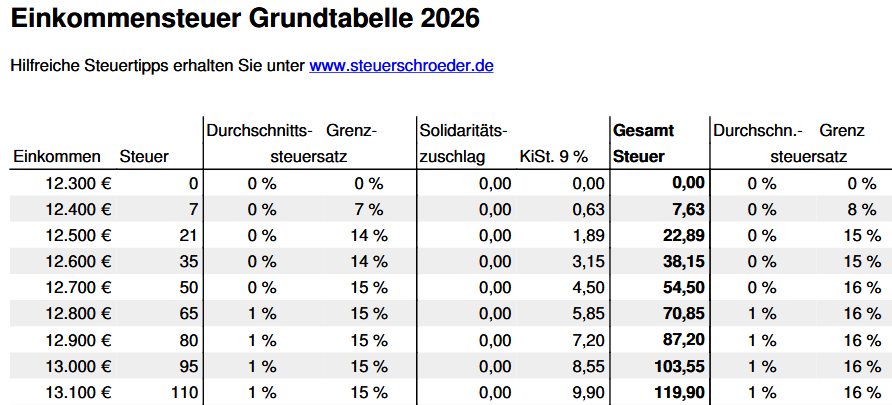
Die Grundtabelle 2026 zeigt, wie hoch die Einkommensteuer bei Einzelveranlagung ist. Sie gilt insbesondere für Alleinstehende, dauernd getrennt lebende Ehegatten sowie Ehegatten oder Lebenspartner, die einzeln zur Einkommensteuer veranlagt werden. Mit dem Einkommensteuerrechner können Sie Ihre Steuer sofort online berechnen und die Grundtabelle kostenlos als PDF herunterladen.
Einkommensteuer nach Grundtabelle berechnen
Mit dem Rechner können Sie die Einkommensteuer nach der Grundtabelle für die Jahre 2010 bis 2026 berechnen. Geben Sie dazu Ihr zu versteuerndes Einkommen ein.
Rechner Einkommensteuer Grundtabelle
incl. Grundfreibetrag ab 2026 in Höhe von 12348,- Euro
Grundtabelle 2026 kostenlos als PDF herunterladen
Hier können Sie die aktuelle Einkommensteuer-Grundtabelle 2026 kostenlos als PDF herunterladen. Die Tabelle eignet sich zur schnellen Orientierung, wenn Sie die Einkommensteuer für Alleinstehende oder einzeln veranlagte Personen nachschlagen möchten.
 Download: Einkommensteuer Grundtabelle 2026
Was ist die Einkommensteuer-Grundtabelle?
Die Grundtabelle ist die Einkommensteuertabelle für den Grundtarif. Sie wird angewendet, wenn eine Person einzeln zur Einkommensteuer veranlagt wird.
Typische Fälle für die Grundtabelle sind:
- ledig und alleinstehend,
- geschieden,
- dauernd getrennt lebend,
- verwitwet außerhalb besonderer Splittingregelungen,
- Ehegatten oder Lebenspartner bei Einzelveranlagung,
- beschränkt Steuerpflichtige mit inländischen Einkünften.
Welche Tarifzonen gelten in der Grundtabelle 2026?
Die Einkommensteuer wird 2026 nach § 32a EStG in mehreren Zonen berechnet. Die folgende Übersicht zeigt die wichtigsten Grenzen der Grundtabelle 2026.
| Zu versteuerndes Einkommen 2026 | Tarifzone | Steuerliche Wirkung |
|---|---|---|
| bis 12.348 Euro | Grundfreibetrag | 0 Euro Einkommensteuer |
| 12.349 Euro bis 17.799 Euro | erste Progressionszone | ansteigender Grenzsteuersatz ab 14 % |
| 17.800 Euro bis 69.878 Euro | zweite Progressionszone | weiter ansteigender Grenzsteuersatz bis 42 % |
| 69.879 Euro bis 277.825 Euro | Proportionalzone | Spitzensteuersatz 42 % |
| ab 277.826 Euro | Reichensteuer-Zone | Höchststeuersatz 45 % |
Der Solidaritätszuschlag und gegebenenfalls Kirchensteuer sind in der Grundtabelle regelmäßig nicht enthalten und müssen gesondert geprüft werden.
Was ist der Unterschied zwischen Grundtabelle und Splittingtabelle?
Die Grundtabelle gilt bei Einzelveranlagung. Die Splittingtabelle wird dagegen bei zusammenveranlagten Ehegatten oder Lebenspartnern angewendet.
Beim Splittingverfahren wird das gemeinsame zu versteuernde Einkommen halbiert, die Steuer nach der Grundtabelle für diese Hälfte berechnet und anschließend verdoppelt. Dadurch kann sich insbesondere bei unterschiedlich hohen Einkommen der Ehegatten eine niedrigere Steuerbelastung ergeben.
| Tabelle | Für wen? | Typischer Fall |
|---|---|---|
| Grundtabelle | Einzelveranlagung | ledig, geschieden, dauernd getrennt lebend, einzeln veranlagt |
| Splittingtabelle | Zusammenveranlagung | Ehegatten oder Lebenspartner mit Zusammenveranlagung |
Weitere Informationen finden Sie hier: Splittingtabelle, Lohnsteuertabelle und Einkommensteuererklärung .
Beispiele: Einkommensteuer nach der Grundtabelle 2026
Die folgenden Beispiele zeigen überschlägig, wie die Einkommensteuer nach der Grundtabelle 2026 wirkt. Maßgeblich ist immer das zu versteuernde Einkommen, nicht der Bruttolohn.
| Zu versteuerndes Einkommen | Tarifzone | Tarifliche Einkommensteuer 2026 |
|---|---|---|
| 12.348 Euro | Grundfreibetrag | 0 Euro |
| 15.000 Euro | erste Progressionszone | ca. 435 Euro |
| 50.000 Euro | zweite Progressionszone | ca. 10.548 Euro |
| 70.000 Euro | Spitzensteuersatz-Zone | ca. 18.264 Euro |
Hinweis: Die Beträge sind gerundete Orientierungswerte ohne Solidaritätszuschlag, Kirchensteuer, Progressionsvorbehalt, Abgeltungsteuer, außergewöhnliche Tarifermäßigungen oder Sonderberechnungen.
Spitzensteuersatz und Reichensteuer in der Grundtabelle
In der Grundtabelle 2026 beginnt der Spitzensteuersatz von 42 % ab einem zu versteuernden Einkommen von 69.879 Euro. Der Höchststeuersatz von 45 %, häufig als Reichensteuer bezeichnet, greift ab 277.826 Euro.
Wichtig ist: Diese Steuersätze gelten nicht für das gesamte Einkommen, sondern nur für den jeweils betroffenen Einkommensteil. Deshalb ist die durchschnittliche Steuerbelastung regelmäßig niedriger als der Grenzsteuersatz.
Steuer auf Abfindung: Warum die Grundtabelle allein nicht reicht
Haben Sie eine Abfindung erhalten, lässt sich die Steuerbelastung nicht einfach durch bloßes Nachschlagen in der Grundtabelle ermitteln. In Betracht kommt häufig die Fünftelregelung, wenn die gesetzlichen Voraussetzungen erfüllt sind.
Nutzen Sie dafür den kostenlosen Abfindungsrechner mit Fünftelregelung .
Weiterführende Informationen:
Grundtabellen 2010 bis 2026 kostenlos downloaden
Im Archiv finden Sie die Grundtabellen der Jahre 2010 bis 2026 als PDF. Für aktuelle Berechnungen verwenden Sie bitte die jeweils passende Tabelle des betreffenden Veranlagungszeitraums.
- Grundtabelle 2026
- Grundtabelle 2025
- Grundtabelle 2024
- Grundtabelle 2023
- Grundtabelle 2022
- Grundtabelle 2021
- Grundtabelle 2020
- Grundtabelle 2019
- Grundtabelle 2018
- Grundtabelle 2017
- Grundtabelle 2016
- Grundtabelle 2015
- Grundtabelle 2014
- Grundtabelle 2013
- Grundtabelle 2012
- Grundtabelle 2011
- Grundtabelle 2010
Häufige Fragen zur Grundtabelle
Was ist die Grundtabelle?
Die Grundtabelle ist die Einkommensteuertabelle für einzeln veranlagte Personen. Sie zeigt, wie hoch die tarifliche Einkommensteuer bei einem bestimmten zu versteuernden Einkommen ist.
Für wen gilt die Grundtabelle?
Die Grundtabelle gilt insbesondere für Ledige, Geschiedene, dauernd getrennt lebende Ehegatten und Ehegatten oder Lebenspartner bei Einzelveranlagung.
Wie hoch ist der Grundfreibetrag 2026?
Der Grundfreibetrag beträgt 2026 12.348 Euro. Bis zu diesem zu versteuernden Einkommen fällt keine Einkommensteuer an.
Was ist der Unterschied zur Splittingtabelle?
Die Splittingtabelle gilt bei Zusammenveranlagung von Ehegatten oder Lebenspartnern. Dabei wird das gemeinsame zu versteuernde Einkommen halbiert, nach Grundtabelle besteuert und die Steuer anschließend verdoppelt.
Ist die Grundtabelle dasselbe wie die Lohnsteuertabelle?
Nein. Die Grundtabelle dient der Berechnung der tariflichen Einkommensteuer. Die Lohnsteuertabelle betrifft den laufenden Lohnsteuerabzug durch den Arbeitgeber.
Kann ich mit der Grundtabelle meine Abfindung berechnen?
Nur eingeschränkt. Bei Abfindungen kommt häufig die Fünftelregelung in Betracht. Dafür sollte ein spezieller Abfindungsrechner verwendet werden.
Welche Steuer gehört nicht zur Grundtabelle?
Solidaritätszuschlag, Kirchensteuer, Kapitalertragsteuer, Gewerbesteuer und besondere Tarifermäßigungen sind nicht unmittelbar Bestandteil der Grundtabelle.
Einkommensteuer sicher berechnen und Steuererklärung vorbereiten
Die Grundtabelle liefert eine gute Orientierung. Für die konkrete Steuererklärung kommt es jedoch auf Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen, Freibeträge und mögliche Steuerermäßigungen an.
Passend dazu
Hinweis: Dieser Beitrag stellt keine individuelle steuerliche Beratung dar und ersetzt nicht das Gespräch mit einem Steuerberater.