Steuer-ID 2026: finden, erneut anfordern und richtig verwenden
Sie suchen Ihre Steueridentifikationsnummer, haben das Schreiben verloren oder benötigen Ihre Steuer-ID für den Arbeitgeber, die Bank oder Ihre Steuererklärung? Hier erfahren Sie, wo Sie die Nummer finden, wie Sie sie beim Bundeszentralamt für Steuern erneut anfordern und welche Steuerfehler Sie vermeiden sollten.
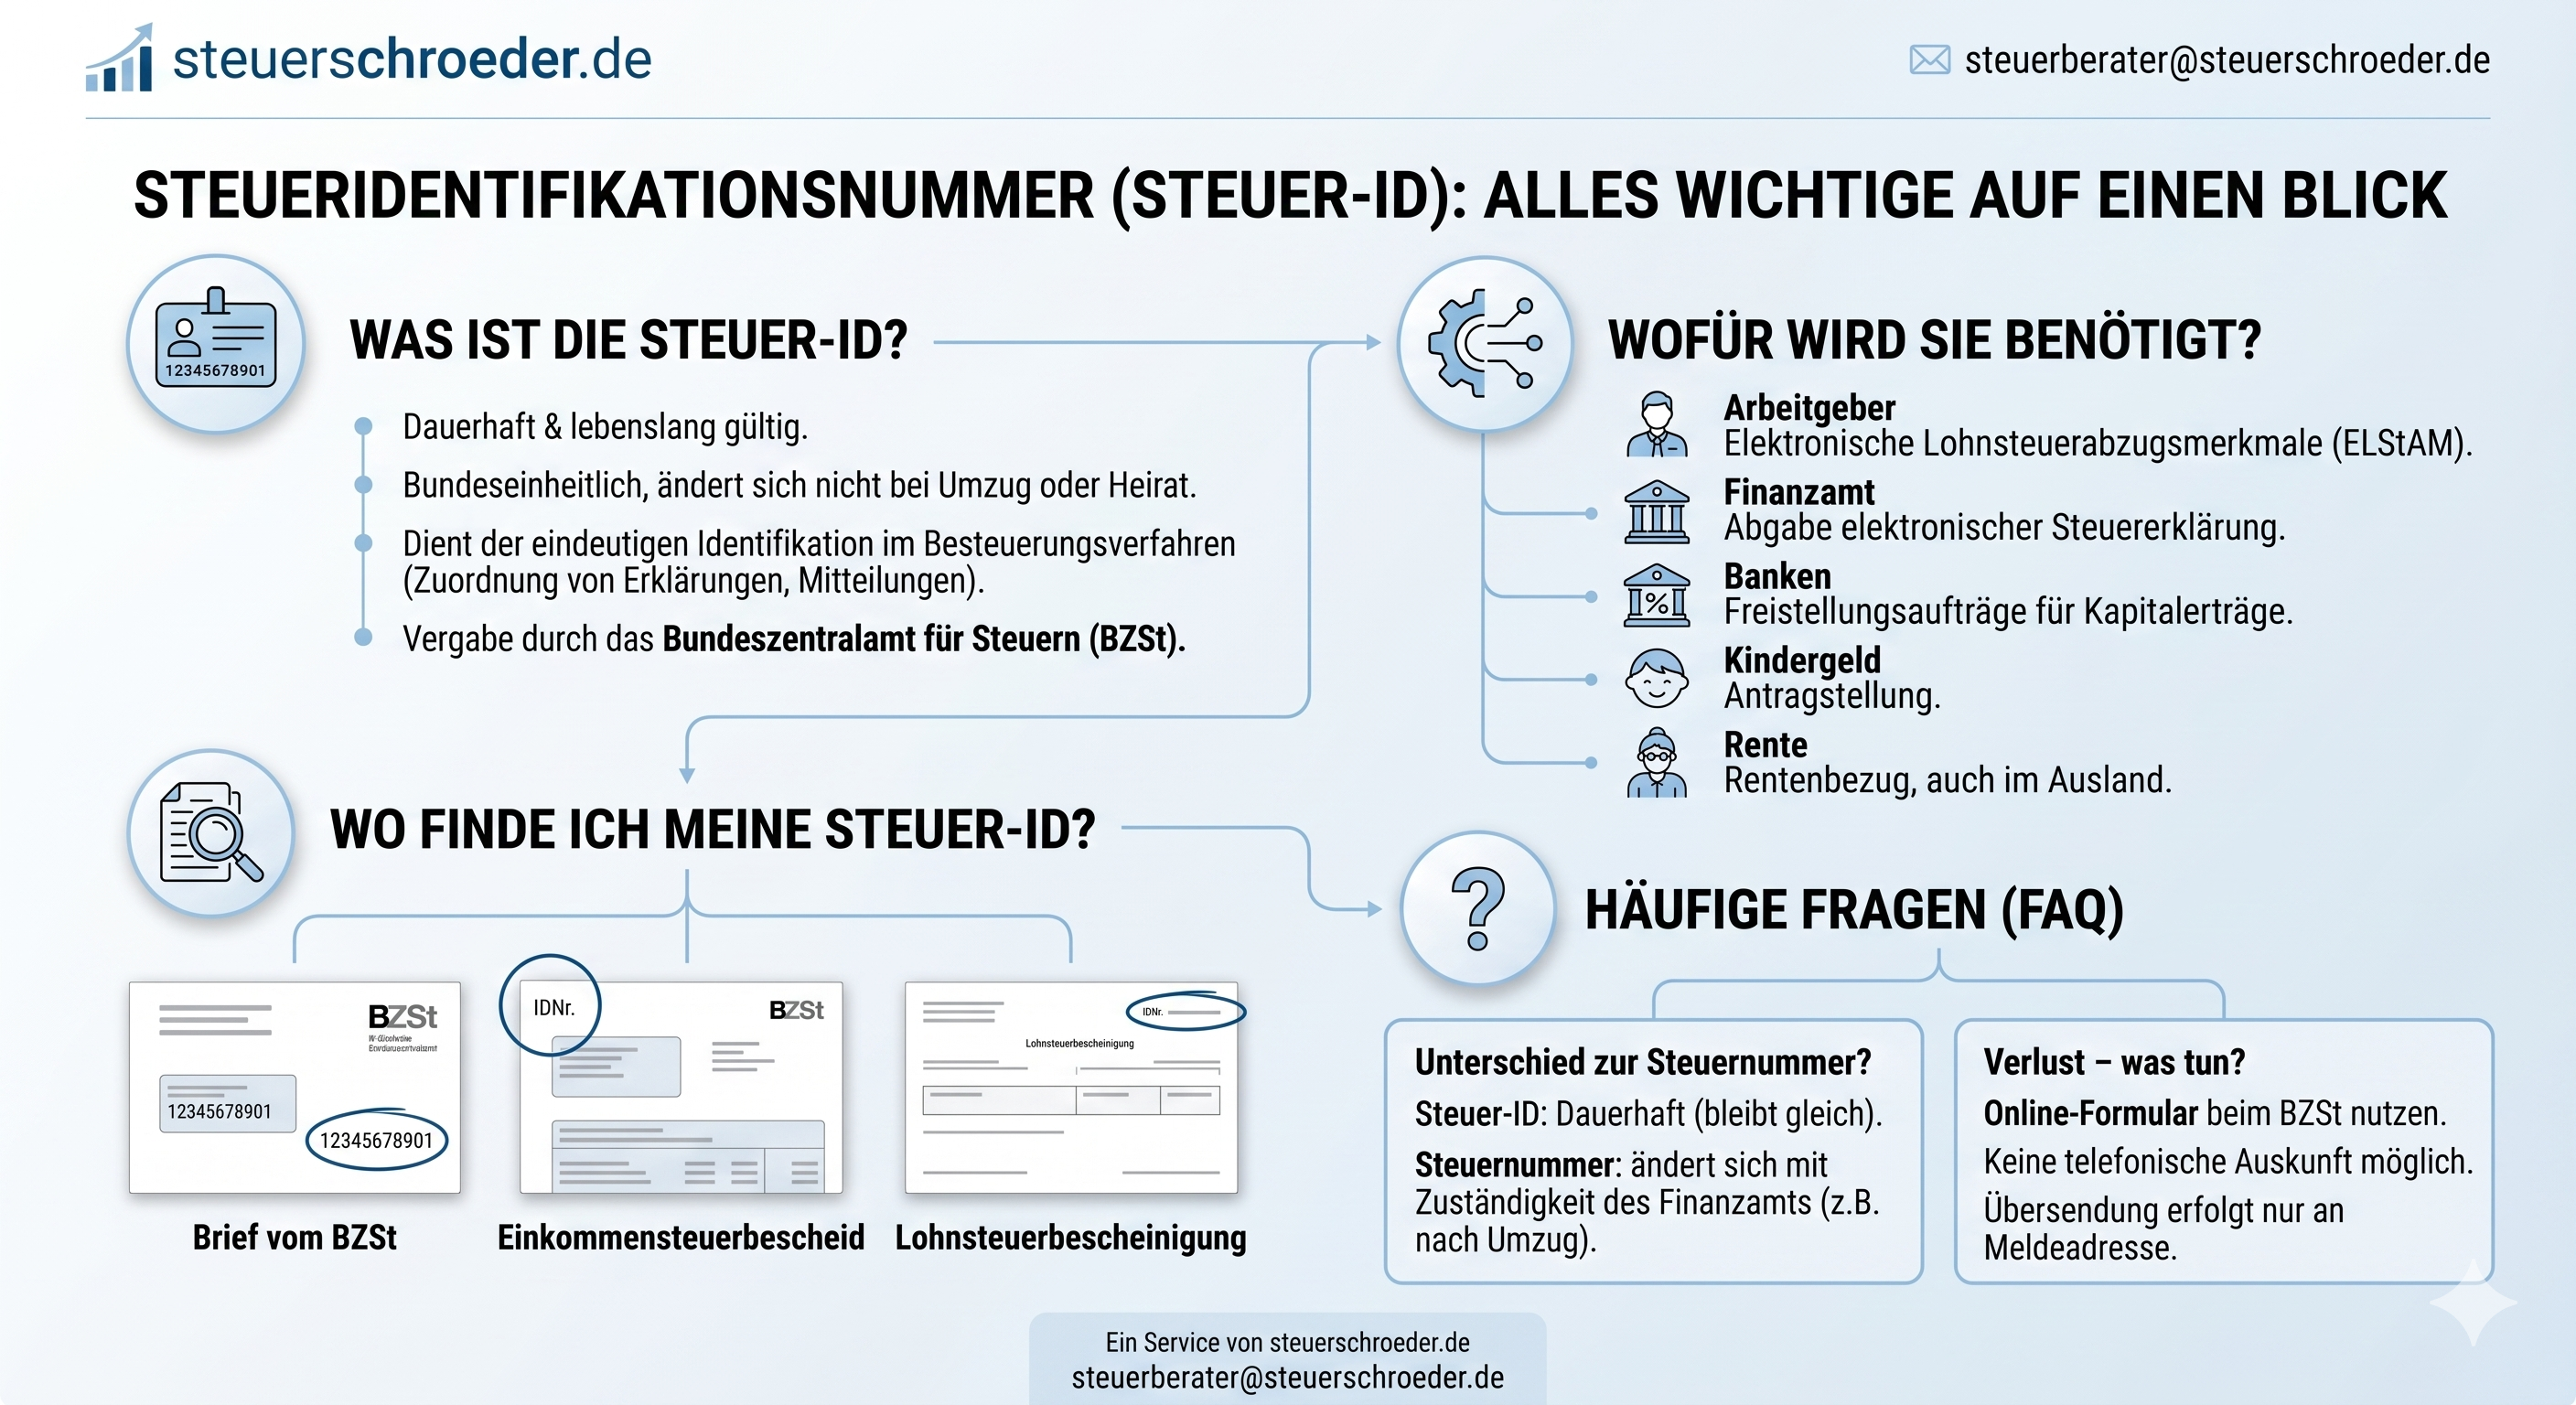
Steuer-ID auf einen Blick
Quellen: BZSt, §§ 139a, 139b AO.
Sie erhalten Ihre Identifikationsnummer grundsätzlich nur einmal. Wenn Sie diese nicht mehr kennen, beantragen Sie keine neue Nummer, sondern eine erneute Mitteilung der bereits vergebenen Nummer. [1]
Was ist die Steueridentifikationsnummer?
Die steuerliche Identifikationsnummer (IdNr.) ist ein einheitliches Identifikationsmerkmal für natürliche Personen. Sie ermöglicht insbesondere, steuerliche Daten eindeutig einer Person zuzuordnen. Rechtsgrundlagen sind §§ 139a und 139b Abgabenordnung (AO). [2]
Die Nummer besteht aus elf Ziffern; die letzte Stelle ist eine Prüfziffer. Die Steuer-ID ist eine sogenannte nichtsprechende Nummer: Aus ihr lassen sich weder Ihr Geburtsdatum noch Ihr Wohnort oder Ihr Finanzamt ablesen. [1] [2]
Wo finde ich meine Steuer-ID?
Am schnellsten finden Sie Ihre Steuer-ID in bereits vorhandenen Steuerunterlagen. Prüfen Sie zuerst diese Dokumente: [1]
1. Einkommensteuerbescheid
Auf dem Steuerbescheid wird die IdNr. regelmäßig bei den persönlichen Angaben ausgewiesen.
2. Lohnsteuerbescheinigung
Arbeitnehmer finden die Nummer häufig in der elektronischen Lohnsteuerbescheinigung.
3. BZSt-Mitteilungsschreiben
Bei erstmaliger Zuteilung erhalten Sie eine schriftliche Mitteilung. Bewahren Sie diese sicher auf.
4. Weitere Steuerunterlagen
Je nach Dokument kann die IdNr. auch auf Lohnabrechnungen oder in anderem steuerlichen Schriftverkehr stehen.
Speichern Sie Ihre Steuer-ID einmal in einem geschützten Dokumentenordner zusammen mit Steuerbescheid und Lohnsteuerbescheinigung. So müssen Sie die Nummer bei einem Arbeitgeber- oder Bankwechsel nicht erneut suchen.
Wie kann ich meine Steuer-ID erneut anfordern?
Ist Ihre Steuer-ID nicht mehr auffindbar, können Sie beim Bundeszentralamt für Steuern (BZSt) die erneute Mitteilung beantragen. Die Anfrage ist online oder schriftlich möglich. [1]
- Vorhandene Unterlagen prüfen. Suchen Sie im Steuerbescheid und in der Lohnsteuerbescheinigung.
- Amtliches BZSt-Portal aufrufen. Nutzen Sie die offizielle Seite zur erneuten Mitteilung der IdNr.
- Persönliche Daten angeben. Erforderlich sind insbesondere Name, Vorname, Geburtsdatum, Geburtsort und Anschrift.
- Mitteilung per Brief erhalten. Das BZSt versendet die Nummer aus Datenschutzgründen grundsätzlich an Ihre registrierte Meldeanschrift.
Das BZSt gibt die Steuer-ID nicht telefonisch oder per E-Mail bekannt. Auch wenn Sie Ihre Anfrage online stellen, erhalten Sie die Nummer grundsätzlich per Brief. Für eine abweichende Versandanschrift gelten zusätzliche Nachweisanforderungen. [1]
Zum offiziellen BZSt-Antragsportal ↗
Hinweis: Das BZSt leitet von seiner Leistungsseite gegebenenfalls auf das bisherige Formularportal weiter. Verwenden Sie vorzugsweise diesen amtlichen Einstieg.
Wann bekommen Kinder und Zuzügler eine Steuer-ID?
Steuer-ID für Neugeborene
Kinder erhalten grundsätzlich nach der Geburt automatisch eine eigene Steuer-ID. Voraussetzung für die automatische Vergabe ist die Übermittlung der Meldedaten an das BZSt. Wenn das Schreiben innerhalb von drei Monaten nach der Geburt nicht eingegangen ist, empfiehlt das BZSt die erneute Anforderung. [3]
Die IdNr. des Kindes ist insbesondere für die steuerliche Identifizierung im Kindergeldverfahren relevant. [9]
Hat Ihr Kind ein eigenes Sparkonto oder Depot, prüfen Sie einen Freistellungsauftrag auf den Namen des Kindes. Auch für das Kind gilt bei entsprechenden Kapitalerträgen grundsätzlich der eigene Sparer-Pauschbetrag. Eigentum und steuerliche Zuordnung des Vermögens müssen tatsächlich beim Kind liegen. [7]
Steuer-ID nach Zuzug aus dem Ausland
Bei einer erstmaligen Anmeldung in Deutschland wird die Vergabe regelmäßig automatisch über die Meldebehörde angestoßen. Die Nummer wird anschließend per Brief mitgeteilt. [3]
Falls nach drei Monaten noch kein Schreiben vorliegt, können Sie sich an das BZSt wenden. Bei Sonderfällen ohne melderechtliche Anmeldung, aber mit deutscher Steuerpflicht, kann eine Klärung mit dem zuständigen Finanzamt erforderlich sein.
Wofür wird die Steuer-ID benötigt?
Die IdNr. wird in zahlreichen gesetzlich geregelten Steuer- und Datenübermittlungsverfahren verwendet. [2]
| Bereich | Bedeutung |
|---|---|
| Einkommensteuer | Zuordnung von Steuererklärungen und Steuerdaten |
| Arbeitsverhältnis | Abruf der elektronischen Lohnsteuerabzugsmerkmale |
| Banken | Freistellungsaufträge und steuerliche Meldungen |
| Kindergeld | Identifikation von Kind und berechtigter Person |
| Sozialleistungen | Gesetzlich vorgeschriebene Datenübermittlungen |
| Renten und Vorsorge | Steuerlich relevante elektronische Mitteilungen |
Rechtsgrundlagen unter anderem: §§ 139a, 139b AO; §§ 39e, 44a, 62, 63 EStG.
Welche Rolle spielt die Steuer-ID bei Lohnersatzleistungen?
Bestimmte Lohnersatzleistungen wie Arbeitslosengeld, Krankengeld, Kurzarbeitergeld und Elterngeld können dem Progressionsvorbehalt unterliegen. Das bedeutet: Die Leistung selbst ist in den betreffenden Fällen steuerfrei, kann aber den Steuersatz für andere steuerpflichtige Einkünfte erhöhen. Für die gesetzlich vorgesehenen Datenübermittlungen gelten insbesondere § 32b Abs. 3 EStG und § 93c AO. [10]
Prüfen Sie nach dem Bezug von Lohnersatzleistungen, ob eine Einkommensteuererklärung erforderlich ist und ob die elektronisch gemeldeten Beträge stimmen. Gerade beim Progressionsvorbehalt kann eine Nachzahlung entstehen.
Was ist der Unterschied zwischen Steuer-ID, Steuernummer, USt-IdNr. und W-IdNr.?
Diese vier Identifikationsmerkmale werden häufig verwechselt, erfüllen aber unterschiedliche Aufgaben.
| Merkmal | Für wen? | Verwendung |
|---|---|---|
| Steuer-ID / IdNr. | Natürliche Personen | Personenbezogene Identifikation |
| Steuernummer | Steuerpflichtige mit entsprechendem Steuerfall | Bearbeitung und Zuordnung beim Finanzamt |
| USt-IdNr. | Unternehmer und bestimmte juristische Personen | Umsatzsteuerlicher EU-Geschäftsverkehr |
| W-IdNr. | Wirtschaftlich Tätige | Wirtschaftsbezogene Identifikation |
Quellen: §§ 139a–139c AO, § 27a UStG und BZSt-Informationen.
Was ist 2026 bei der Wirtschafts-ID neu?
Seit November 2024 wird die Wirtschafts-Identifikationsnummer (W-IdNr.) stufenweise vergeben. Zunächst betrifft die Vergabe insbesondere umsatzsteuerlich erfasste Unternehmen einschließlich Kleinunternehmern. Nach dem Vergabeplan des BZSt vom 13. August 2026 soll ab dem vierten Quartal 2026 die nächste Gruppe wirtschaftlich Tätiger hinzukommen. [5]
Die W-IdNr. beginnt mit „DE“ und neun Ziffern. Für wirtschaftliche Tätigkeiten kommen fünfstellige Unterscheidungsmerkmale hinzu, beispielsweise „-00001“. [5]
Die Vergabe erfolgt von Amts wegen. Die W-IdNr. ersetzt nicht die persönliche Steuer-ID und auch nicht die gesonderte Funktion der Umsatzsteuer-Identifikationsnummer. Während der Einführungsphase ist in vielen Verfahren weiterhin die Steuernummer nutzbar. [5]
Was müssen Arbeitgeber und Banken beachten?
Steuer-ID beim Arbeitgeber und im ELStAM-Verfahren
Bei Beginn eines Arbeitsverhältnisses müssen Arbeitnehmer ihrem Arbeitgeber insbesondere die Steuer-ID, das Geburtsdatum und die Einordnung als erstes oder weiteres Dienstverhältnis mitteilen. Diese Daten benötigt der Arbeitgeber zum Abruf der elektronischen Lohnsteuerabzugsmerkmale (ELStAM). [6]
Wenn der ELStAM-Abruf nicht möglich ist, kann Steuerklasse VI zur Anwendung kommen. Allerdings sieht § 39c Abs. 1 EStG Ausnahmen vor: Bei technischen Störungen oder einer nicht vom Arbeitnehmer verschuldeten fehlenden IdNr. dürfen unter den gesetzlichen Voraussetzungen vorläufige Merkmale längstens für drei Kalendermonate verwendet werden. [6]
Kontrollieren Sie Ihre erste Lohnabrechnung nach einem Arbeitgeberwechsel. Bei einer unerwarteten Steuerklasse VI sollten Sie umgehend die gespeicherten Personaldaten und die Anmeldung als Haupt- oder Nebenarbeitgeber prüfen lassen. Eine Korrektur innerhalb der Lohnabrechnung kann unter den Voraussetzungen des § 39c EStG möglich sein.
Steuer-ID bei der Bank und beim Freistellungsauftrag
Bei einem Freistellungsauftrag ist die steuerliche Identifikationsnummer erforderlich. Bei gemeinsamen Freistellungsaufträgen müssen die gesetzlichen Angaben auch für den Ehegatten vorliegen. Das ergibt sich insbesondere aus § 44a Abs. 2a EStG. [7]
Ein Freistellungsauftrag bewirkt, dass Kapitalerträge im Rahmen des verfügbaren Freistellungsbetrags grundsätzlich ohne Kapitalertragsteuerabzug ausgezahlt werden. [7]
Welche Steuertipps können Ihnen tatsächlich Geld sparen?
Die Steuer-ID selbst bietet keinen Steuerabzug. Sie ist jedoch für mehrere Verfahren wichtig, mit denen sich unnötige Steuerabzüge vermeiden oder überprüfen lassen.
Steuer-Tipp 1: Sparer-Pauschbetrag ausschöpfen
Nach § 20 Abs. 9 EStG beträgt der Sparer-Pauschbetrag 2026: [7]
Prüfen Sie Ihre Freistellungsaufträge bei sämtlichen Banken. Verteilen Sie die Beträge entsprechend Ihren erwarteten Kapitalerträgen, ohne den insgesamt zulässigen Betrag zu überschreiten.
Eine alleinstehende Person erzielt im Jahr 1.200 € steuerpflichtige Zinsen. Ein wirksamer Freistellungsauftrag über 1.000 € liegt vor. Weitere Kapitaleinkünfte oder verrechenbare Verluste bestehen nicht.
Damit verbleiben 200 € für den regulären Kapitalertragsteuerabzug. Bei 25 % sind das 50 € Kapitalertragsteuer, gegebenenfalls zuzüglich Solidaritätszuschlag und Kirchensteuer. Sonderregelungen und eine mögliche Günstigerprüfung bleiben in diesem vereinfachten Beispiel unberücksichtigt. [8]
Steuer-Tipp 2: Zu viel einbehaltene Kapitalertragsteuer prüfen
Haben Sie bei mehreren Banken Ihre Freistellungsaufträge ungleich verteilt, kann Kapitalertragsteuer abgezogen worden sein, obwohl Ihr Sparer-Pauschbetrag insgesamt nicht ausgeschöpft wurde.
Über die Anlage KAP können Sie im Rahmen der Einkommensteuerveranlagung eine Überprüfung des Steuereinbehalts beantragen. Rechtsgrundlage ist insbesondere § 32d Abs. 4 EStG. [8]
Steuer-Tipp 3: Günstigerprüfung beantragen
Liegt Ihre individuelle tarifliche Einkommensteuerbelastung unter der regulären Besteuerung von Kapitalerträgen, kann ein Antrag auf Günstigerprüfung nach § 32d Abs. 6 EStG sinnvoll sein. Bei gesetzlich günstigerem Ergebnis werden die Kapitalerträge nach dem allgemeinen Tarif berücksichtigt. [8]
Besonders prüfenswert ist dies zum Beispiel bei Personen mit insgesamt niedrigen steuerpflichtigen Einkünften.
Steuer-Tipp 4: Nichtveranlagungsbescheinigung prüfen
Wenn voraussichtlich keine Einkommensteuer entsteht, kann unter den Voraussetzungen des § 44a EStG eine Nichtveranlagungsbescheinigung (NV-Bescheinigung) für Kapitalerträge in Betracht kommen.
Sie wird vom zuständigen Finanzamt ausgestellt und kann grundsätzlich für höchstens drei Jahre gelten. Sie ist keine automatische Befreiung, sondern setzt eine entsprechende Prüfung voraus. [7]
Entscheidend sind die steuerlichen Voraussetzungen des jeweiligen Verfahrens. Eine korrekt angegebene Steuer-ID ermöglicht beispielsweise einen wirksamen Freistellungsauftrag, ersetzt aber weder den Antrag noch die Prüfung Ihrer Kapitalerträge.
Wie sicher ist die Steuer-ID und welche Daten werden gespeichert?
Das BZSt speichert die in § 139b AO vorgesehenen personenbezogenen Informationen. Dazu gehören unter anderem Namen, Geburtsdaten, Anschrift, zuständige Finanzbehörden und weitere gesetzlich festgelegte Identifikationsdaten. Die Verwendung der Nummer und die Verarbeitung der zugehörigen Daten sind rechtlich geregelt. [2]
Die IdNr. kann auch in anderen ausdrücklich gesetzlich vorgesehenen Verwaltungsverfahren eine Rolle spielen. Sie darf jedoch nicht beliebig für private Zwecke genutzt werden. [2]
Ist die Steuer-ID verfassungsgemäß?
Der Bundesfinanzhof hat mit Urteil vom 18. Januar 2012, II R 49/10 die Zuteilung der Steuer-ID und die damit verbundene Datenspeicherung im dort geprüften gesetzlichen Rahmen als verfassungsgemäß beurteilt. [11]
Diese Fehler sollten Sie vermeiden
- Die persönliche Steuer-ID mit der Steuernummer verwechseln.
- Bei einer unbekannten Anfrage Ihre IdNr. ungeprüft weitergeben.
- Die Nummer unnötig per unverschlüsselter E-Mail versenden.
- Beim Arbeitgeberwechsel falsche Stammdaten übernehmen lassen.
- Freistellungsaufträge bei mehreren Banken nicht abstimmen.
- Bei Kindern die eigene IdNr. mit der des Kindes verwechseln.
Checkliste: Was sollten Sie jetzt tun?
- Steuer-ID suchen: Einkommensteuerbescheid und Lohnsteuerbescheinigung prüfen.
- Bei Verlust: Erneute Mitteilung beim BZSt anfordern.
- Meldeadresse kontrollieren: Die Mitteilung wird grundsätzlich dorthin versendet.
- Arbeitgeberdaten prüfen: Steuer-ID, Geburtsdatum sowie Haupt- oder Nebenbeschäftigung kontrollieren.
- Banken prüfen: Freistellungsaufträge sinnvoll verteilen und die IdNr. kontrollieren.
- Kapitaleinkünfte prüfen: Anlage KAP und Günstigerprüfung bei Bedarf berücksichtigen.
- Bei Unternehmern: Steuer-ID, Steuernummer, USt-IdNr. und W-IdNr. klar unterscheiden.
Häufige Fragen zur Steuer-ID (FAQ)
Wo finde ich meine Steuer-ID?
In der Regel auf dem Einkommensteuerbescheid, der Lohnsteuerbescheinigung oder im ursprünglichen BZSt-Mitteilungsschreiben.
Wie kann ich meine Steuer-ID erneut anfordern?
Über die offizielle Website des Bundeszentralamts für Steuern oder schriftlich. Die erneute Mitteilung erfolgt grundsätzlich per Brief an Ihre Meldeadresse.
Kann ich meine Steuer-ID telefonisch erfragen?
Nein. Das BZSt teilt die Steuer-ID aus Datenschutzgründen nicht telefonisch oder per E-Mail mit.
Wie viele Stellen hat die Steuer-ID?
Die Steuer-ID besteht aus elf Ziffern. Die letzte Stelle ist eine Prüfziffer.
Ist die Steuer-ID dasselbe wie die Steuernummer?
Nein. Die Steuer-ID ist ein dauerhaftes personenbezogenes Identifikationsmerkmal. Die Steuernummer wird für die Bearbeitung steuerlicher Vorgänge beim Finanzamt genutzt und kann sich ändern.
Wann bekommt mein Kind eine Steuer-ID?
Nach der Geburt wird die Steuer-ID grundsätzlich automatisch vergeben. Wenn nach drei Monaten keine Mitteilung angekommen ist, können Sie sich an das BZSt wenden.
Bekomme ich ohne Steuer-ID automatisch Steuerklasse VI?
Nicht immer. § 39c EStG enthält Sonderregelungen bei technischen Problemen oder unverschuldet fehlenden Daten. Unter bestimmten Voraussetzungen sind vorläufige Lohnsteuerabzugsmerkmale möglich.
Ersetzt die Wirtschafts-ID meine Steuer-ID?
Nein. Die Wirtschafts-ID dient der wirtschaftsbezogenen Identifikation. Die persönliche Steuer-ID bleibt davon getrennt. Auch die Umsatzsteuer-ID hat weiterhin eine eigenständige Funktion.
Weitere hilfreiche Steuerrechner und Ratgeber
Rechtsgrundlagen und amtliche Quellen
Rechtsstand: 1. November 2026. Grundlage sind die geltenden Gesetzestexte und die nachstehend genannten amtlichen Informationen.
- BZSt: Die Identifikationsnummer; Erläuterungen zur Vergabe, Gültigkeit, Auffindbarkeit und erneuten Mitteilung. Amtliche Informationen
- Abgabenordnung: §§ 139a, 139b AO; Identifikationsmerkmal, Vergabe, Datenspeicherung und Datenverarbeitung. Gesetzestext
- BZSt online.portal: Steueridentifikationsnummer erhalten; Informationen zur Erstvergabe und erneuten Mitteilung. Leistungsbeschreibung
- BZSt: Wirtschafts-Identifikationsnummer, Fragen und Antworten; Aktualisierungsstand 13. August 2026. Ergänzend § 139c AO und Wirtschafts-Identifikationsnummer-Verordnung vom 30. September 2024. BZSt-FAQ
- Einkommensteuergesetz: § 39e Abs. 4 EStG; § 39c Abs. 1 EStG. Elektronische Lohnsteuerabzugsmerkmale und Lohnsteuerabzug ohne ELStAM. § 39c EStG
- Einkommensteuergesetz: § 20 Abs. 9 EStG; § 44a Abs. 1, 2 und 2a EStG. Sparer-Pauschbetrag, Freistellungsauftrag und Nichtveranlagungsbescheinigung. § 44a EStG
- Einkommensteuergesetz: § 32d Abs. 1, 4 und 6 EStG. Kapitalertragsteuer, Überprüfung des Einbehalts und Günstigerprüfung. § 32d EStG
- Einkommensteuergesetz: §§ 62, 63 EStG. Identifikation von Kindergeldberechtigten und Kindern. § 63 EStG
- Einkommensteuergesetz: § 32b Abs. 1 und 3 EStG; § 93c AO. Progressionsvorbehalt und Datenübermittlungen. § 32b EStG
- Bundesfinanzhof: Urteil vom 18. Januar 2012, Az. II R 49/10. Verfassungsmäßigkeit der Zuteilung der IdNr. und der Datenspeicherung. BFH-Entscheidung
Dieser Beitrag stellt keine individuelle steuerliche Beratung dar und ersetzt nicht das Gespräch mit einem Steuerberater.