Rechtsstand: 1. Juli 2026
Rechnung online schreiben: PDF-Rechnung, E-Rechnung, XRechnung und ZUGFeRD richtig nutzen
Mit dem Online-Tool erstellen Sie schnell eine Rechnung als PDF. Für B2B-Umsätze müssen Sie zusätzlich prüfen, ob eine strukturierte E-Rechnung im Format XRechnung oder ZUGFeRD erforderlich ist.
Seit 2025 ist der Begriff E-Rechnung enger gefasst: Eine einfache PDF-Rechnung ist keine E-Rechnung mehr, sondern eine sonstige Rechnung. Eine echte E-Rechnung enthält strukturierte, maschinenlesbare Rechnungsdaten und ermöglicht die elektronische Verarbeitung.
Rechnung online schreiben
Mit dem Tool können Sie eine Rechnung online erstellen, als PDF speichern und ausdrucken. Für Privatkunden, Kleinbetragsfälle, interne Entwürfe oder Übergangszeiträume kann eine PDF-Rechnung weiterhin praktisch sein. Für viele B2B-Fälle ist jedoch zu prüfen, ob zusätzlich oder stattdessen eine strukturierte E-Rechnung erforderlich ist.
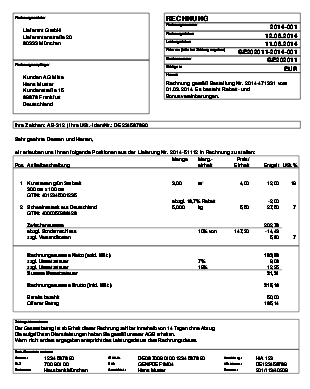
PDF/A-1b (ISO 19005-1:2005) konforme Rechnung
Rechnung erstellen:
|
|
|
Rechnung Nr. | Datum: | Leistungsdatum: |
| Ihre Zeichen: |
Rechnungshinweis: |
Text am Rechnungsanfang:
| Rechnungbetrag netto | 0,00 | |
| zzgl. 7% MwSt. | 0,00 | |
| zzgl. 19% MwSt. | 0,00 | |
| Rechnungsbetrag brutto | 0,00 | |
| Bereits bezahlt | ||
| Offener Betrag |
Text am Rechnungsende/Zahlungskonditionen:
Was ist eine E-Rechnung?
Eine E-Rechnung ist eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird. Dieses Format muss eine elektronische Verarbeitung ermöglichen. Entscheidend ist der strukturierte Datensatz, nicht nur die elektronische Übermittlung.
PDF-Rechnung, Papierrechnung und E-Rechnung im Vergleich
| Rechnungsart | Format | Automatische Verarbeitung | Einordnung ab 2025 |
|---|---|---|---|
| Papierrechnung | physisches Dokument | nein | sonstige Rechnung |
| Einfaches PDF | PDF-Datei ohne strukturierte Rechnungsdaten | nein, höchstens per OCR | sonstige Rechnung |
| XRechnung | strukturierte XML-Datei | ja | E-Rechnung |
| ZUGFeRD / Factur-X | hybrides PDF mit eingebetteter XML-Datei | ja, soweit EN-16931-konform | E-Rechnung, wenn der strukturierte Teil die Anforderungen erfüllt |
E-Rechnungspflicht 2025 bis 2028
Die E-Rechnungspflicht betrifft grundsätzlich Rechnungen über steuerbare und steuerpflichtige Umsätze zwischen inländischen Unternehmern. Der Empfänger muss seit 1. Januar 2025 E-Rechnungen empfangen können. Für die Ausstellung gelten Übergangsregelungen.
| Zeitraum | Regelung | Was bedeutet das praktisch? |
|---|---|---|
| ab 01.01.2025 | Empfangspflicht für inländische Unternehmer | Ein E-Mail-Postfach genügt laut BMF grundsätzlich für den Empfang. |
| 01.01.2025 bis 31.12.2026 | Übergangsfrist für Rechnungsaussteller | Sonstige Rechnungen, etwa Papier oder PDF, bleiben unter Bedingungen möglich. |
| bis 31.12.2027 | verlängerte Übergangsfrist bei Vorjahresumsatz bis 800.000 € | Kleinere Unternehmen können länger sonstige Rechnungen ausstellen. |
| bis 31.12.2027 | EDI-Übergang | Bestimmte EDI-Verfahren können befristet weiter genutzt werden. |
| ab 2028 | E-Rechnung wird im B2B-Regelfall verbindlich | PDF-Rechnungen reichen im betroffenen B2B-Bereich regelmäßig nicht mehr aus. |
Ausnahmen von der E-Rechnungspflicht
Nicht jede Rechnung muss als E-Rechnung ausgestellt werden. Die wichtigsten Ausnahmen betreffen Fälle, in denen umsatzsteuerlich keine Rechnungspflicht besteht oder gesetzlich eine sonstige Rechnung genügt.
| Fall | E-Rechnung erforderlich? | Hinweis |
|---|---|---|
| B2C-Umsätze an Privatkunden | regelmäßig nein | Private Endverbraucher sind von der B2B-Pflicht nicht betroffen. |
| Kleinbetragsrechnung bis 250 € brutto | nein | Eine sonstige Rechnung ist möglich. |
| Fahrausweise als Rechnung | nein | Sonderregel nach UStDV. |
| Leistung eines Kleinunternehmers | keine Ausstellungspflicht als E-Rechnung | Empfangsfähigkeit für E-Rechnungen bleibt dennoch relevant. |
| Viele steuerfreie Umsätze nach § 4 Nr. 8 bis 29 UStG | regelmäßig nein | Einzelfall prüfen, besonders bei Grundstücksleistungen. |
| B2G-Rechnung an öffentliche Auftraggeber | gesondert prüfen | E-RechV und Plattformvorgaben gelten neben dem UStG. |
XRechnung, ZUGFeRD und EN 16931
Das strukturierte Format einer E-Rechnung muss grundsätzlich der europäischen Norm EN 16931 entsprechen oder unter bestimmten Voraussetzungen zwischen den Beteiligten vereinbart sein. In Deutschland sind vor allem XRechnung und ZUGFeRD praxisrelevant.
- reines XML-Format,
- stark im öffentlichen Auftragswesen verbreitet,
- maschinenlesbar,
- keine klassische PDF-Ansicht erforderlich.
- hybrides Format aus PDF und XML,
- menschenlesbarer PDF-Teil,
- strukturierter XML-Teil für Buchhaltungssysteme,
- bei passendem Profil als E-Rechnung geeignet.
E-Rechnung an Behörden: Leitweg-ID, ZRE und OZG-RE
Für Rechnungen an öffentliche Auftraggeber gelten neben den umsatzsteuerlichen Regeln besondere Vorgaben. Bei Rechnungen an Bundesbehörden sind insbesondere die E-Rechnungsverordnung, die Leitweg-ID und die vorgesehenen Rechnungseingangsplattformen zu beachten.
| Begriff | Bedeutung | Praxis-Hinweis |
|---|---|---|
| Leitweg-ID | elektronische Adresse der Behörde | Für B2G-Rechnungen erforderlich; für B2B-Rechnungen grundsätzlich nicht. |
| ZRE | Zentrale Rechnungseingangsplattform des Bundes | Für bestimmte Bundesbehörden relevant. |
| OZG-RE | OZG-konforme Rechnungseingangsplattform | Für weitere öffentliche Auftraggeber relevant. |
| Peppol | internationaler Übertragungskanal | Besonders für automatisierten Rechnungsaustausch geeignet. |
Pflichtangaben einer Rechnung
Auch eine E-Rechnung muss die umsatzsteuerlichen Pflichtangaben enthalten. Der Unterschied liegt nicht im Inhalt der Rechnung, sondern im strukturierten Format und in der elektronischen Verarbeitung.
| Pflichtangabe | Hinweis |
|---|---|
| vollständiger Name und Anschrift von leistendem Unternehmer und Leistungsempfänger | Stammdaten sorgfältig pflegen. |
| Steuernummer oder Umsatzsteuer-Identifikationsnummer | Bei E-Rechnungen im strukturierten Feld erfassen. |
| Ausstellungsdatum | Rechnungsdatum. |
| fortlaufende Rechnungsnummer | Eindeutige Identifikation sicherstellen. |
| Menge und Art der Lieferung oder Umfang und Art der sonstigen Leistung | Leistungsbeschreibung muss prüfbar sein. |
| Zeitpunkt der Lieferung oder sonstigen Leistung | Kalendermonat kann genügen, wenn die Voraussetzungen erfüllt sind. |
| Entgelt, Steuersatz und Steuerbetrag | Nach Steuersätzen und Steuerbefreiungen aufschlüsseln. |
| im Voraus vereinbarte Entgeltminderungen | Rabatte, Boni oder Skonto angeben, soweit nicht bereits berücksichtigt. |
| Hinweise bei Sonderfällen | z. B. Reverse Charge, Steuerbefreiung, Kleinunternehmer, Gutschrift. |
Umsatzsteuer, Rechnungserteilung und Vorsteuerabzug
Eine ordnungsgemäße Rechnung ist für den Vorsteuerabzug zentral. Der Leistungsempfänger benötigt eine Rechnung, die die formellen Anforderungen erfüllt. Bei E-Rechnungen müssen die relevanten Angaben im strukturierten Teil enthalten sein oder zulässig ergänzt werden.
Kleinbetragsrechnungen bis 250 €
Für Kleinbetragsrechnungen bis 250 € brutto gelten vereinfachte Pflichtangaben. Sie müssen nach der BMF-FAQ nicht als E-Rechnung ausgestellt werden. Trotzdem sollte die Rechnung die Mindestangaben nach § 33 UStDV enthalten.
Aufbewahrung und GoBD
Unternehmer müssen Ausgangs- und Eingangsrechnungen grundsätzlich acht Jahre aufbewahren. Bei E-Rechnungen ist der strukturierte Datensatz aufzubewahren; ein Ausdruck oder nur ein Bildteil reicht regelmäßig nicht aus, wenn die steuerlich maßgeblichen Rechnungsdaten im XML enthalten sind.
- Originaldatei unverändert speichern,
- XML-Datensatz sichern,
- Lesbarkeit über Aufbewahrungszeitraum gewährleisten,
- Prüfpfad zwischen Rechnung und Leistung dokumentieren,
- GoBD-konformes Archiv verwenden.
- nur PDF-Ansicht archiviert, XML gelöscht,
- E-Mail-Postfach als einziges Archiv genutzt,
- Rechnung nachträglich überschrieben,
- keine Verfahrensdokumentation,
- Pflichtangaben nur im sichtbaren Teil, aber nicht strukturiert erfasst.
Praktische Umsetzung im Unternehmen
Die E-Rechnung ist nicht nur ein Steuerformat, sondern ein Prozessprojekt. Prüfen Sie Buchhaltung, Faktura, Stammdaten, Zahlungsprozess, E-Mail-Postfach, Archivierung und Schnittstellen.
- Empfang sicherstellen: z. B. zentrale Rechnungs-E-Mail-Adresse einrichten.
- Software prüfen: Kann Ihre Lösung XRechnung oder ZUGFeRD erzeugen und lesen?
- Stammdaten bereinigen: USt-IdNr., Anschrift, Ansprechpartner, E-Mail, Leitweg-ID bei Behörden.
- Formate festlegen: Für B2B und B2G unterschiedliche Anforderungen dokumentieren.
- Archivierung sichern: XML, Anhänge und Prüfprotokolle unveränderbar aufbewahren.
- Mitarbeiter schulen: PDF ist nicht automatisch E-Rechnung.
- Kunden informieren: bevorzugtes Format und Übermittlungsweg abstimmen.
Von der PDF-Rechnung zur echten E-Rechnung
Wer heute nur PDF-Rechnungen erstellt, sollte die Umstellung auf strukturierte Formate vorbereiten. Entscheidend sind korrekte Pflichtangaben, kompatible Software, revisionssichere Aufbewahrung und klare Prozesse.
So vermeiden Sie ab 2027/2028 Medienbrüche, Vorsteuerprobleme und unnötige Rückfragen in der Buchhaltung.
Checkliste: E-Rechnung 2026 richtig vorbereiten
- Prüfen, ob Ihre Kunden Unternehmer im Inland sind.
- Unterscheiden: PDF-Rechnung, sonstige Rechnung, XRechnung, ZUGFeRD.
- E-Rechnungsempfang seit 2025 sicherstellen.
- Übergangsfristen 2025/2026 und ggf. 2027 prüfen.
- Software auf EN-16931-konforme Formate prüfen.
- Pflichtangaben nach § 14 UStG strukturiert erfassen.
- Bei Behörden Leitweg-ID und Plattformvorgaben einholen.
- Kleinbetragsrechnungen bis 250 € gesondert behandeln.
- XML-Datensatz unverändert archivieren.
- Verfahrensdokumentation und GoBD-Prozess aktualisieren.
FAQ: E-Rechnung, PDF, XRechnung und ZUGFeRD
Ist ein PDF per E-Mail eine E-Rechnung?
Nein. Seit 2025 ist ein einfaches PDF keine E-Rechnung im neuen umsatzsteuerlichen Sinn, sondern eine sonstige Rechnung.
Was macht eine Rechnung zur E-Rechnung?
Eine E-Rechnung enthält strukturierte elektronische Rechnungsdaten, wird elektronisch ausgestellt, übermittelt und empfangen und ermöglicht die elektronische Verarbeitung.
Muss ich E-Rechnungen empfangen können?
Ja. Inländische Unternehmer müssen seit 1. Januar 2025 grundsätzlich E-Rechnungen empfangen können. Nach BMF-Auffassung kann ein E-Mail-Postfach dafür ausreichen.
Bis wann darf ich noch PDF-Rechnungen schreiben?
Grundsätzlich können Rechnungsaussteller bis Ende 2026 noch sonstige Rechnungen verwenden. Bei Vorjahresumsatz bis 800.000 € gilt unter Voraussetzungen eine Verlängerung bis Ende 2027.
Welche Formate sind zulässig?
In der Praxis sind insbesondere XRechnung und ZUGFeRD relevant, sofern der strukturierte Teil den gesetzlichen Anforderungen entspricht.
Brauche ich eine Leitweg-ID?
Für B2B-Rechnungen zwischen Unternehmen grundsätzlich nicht. Eine Leitweg-ID ist vor allem bei Rechnungen an öffentliche Auftraggeber im B2G-Bereich relevant.
Wie lange muss ich E-Rechnungen aufbewahren?
Unternehmer müssen Rechnungen nach § 14b UStG grundsätzlich acht Jahre aufbewahren. Bei E-Rechnungen ist der strukturierte Datensatz aufzubewahren.
Weitere Infos zu Rechnungen
- Checkliste Rechnung
- Elektronische Rechnungen
- Elektronische Rechnungen per E-Mail
- Umsatzsteuer und Rechnung
- Rechnung nach § 13b UStG
- Kleinunternehmerregelung
- Rechnungen und Vorsteuerabzug
- Weitere Steuerrechner
Quellen und Rechtsstand
- § 14 UStG, Ausstellung von Rechnungen; Definition der E-Rechnung und sonstigen Rechnung, Rechtsstand: 01.07.2026.
- § 14 Abs. 1 Satz 3 ff. UStG, strukturiertes elektronisches Format und EN 16931, Rechtsstand: 01.07.2026.
- § 14 Abs. 4 UStG, Pflichtangaben einer Rechnung, Rechtsstand: 01.07.2026.
- § 14b UStG, Aufbewahrung von Rechnungen; acht Jahre, Rechtsstand: 01.07.2026.
- § 33 UStDV, Kleinbetragsrechnungen bis 250 € brutto, Rechtsstand: 01.07.2026.
- § 34 UStDV, Fahrausweise als Rechnungen, Rechtsstand: 01.07.2026.
- § 34a UStDV, Rechnungen von Kleinunternehmern, Rechtsstand: 01.07.2026.
- BMF, FAQ zur obligatorischen E-Rechnung, Stand: März 2026.
- BMF-Schreiben vom 15.10.2024 und BMF-Schreiben vom 15.10.2025 zur Einführung der obligatorischen E-Rechnung bei Umsätzen zwischen inländischen Unternehmern.
- E-Rechnung Bund, Informationen zur E-Rechnung zwischen Unternehmen und zur Bundesverwaltung, Stand: 01.07.2026.
- Richtlinie 2014/55/EU über die elektronische Rechnungsstellung bei öffentlichen Aufträgen.
- E-Rechnungsverordnung des Bundes (E-RechV), elektronische Rechnungsstellung im öffentlichen Auftragswesen des Bundes.
- GoBD, BMF-Schreiben vom 28.11.2019, zuletzt geändert durch BMF-Schreiben vom 14.07.2025.