E-Bilanz 2026: Elektronische Bilanz nach § 5b EStG erstellen, prüfen und übermitteln
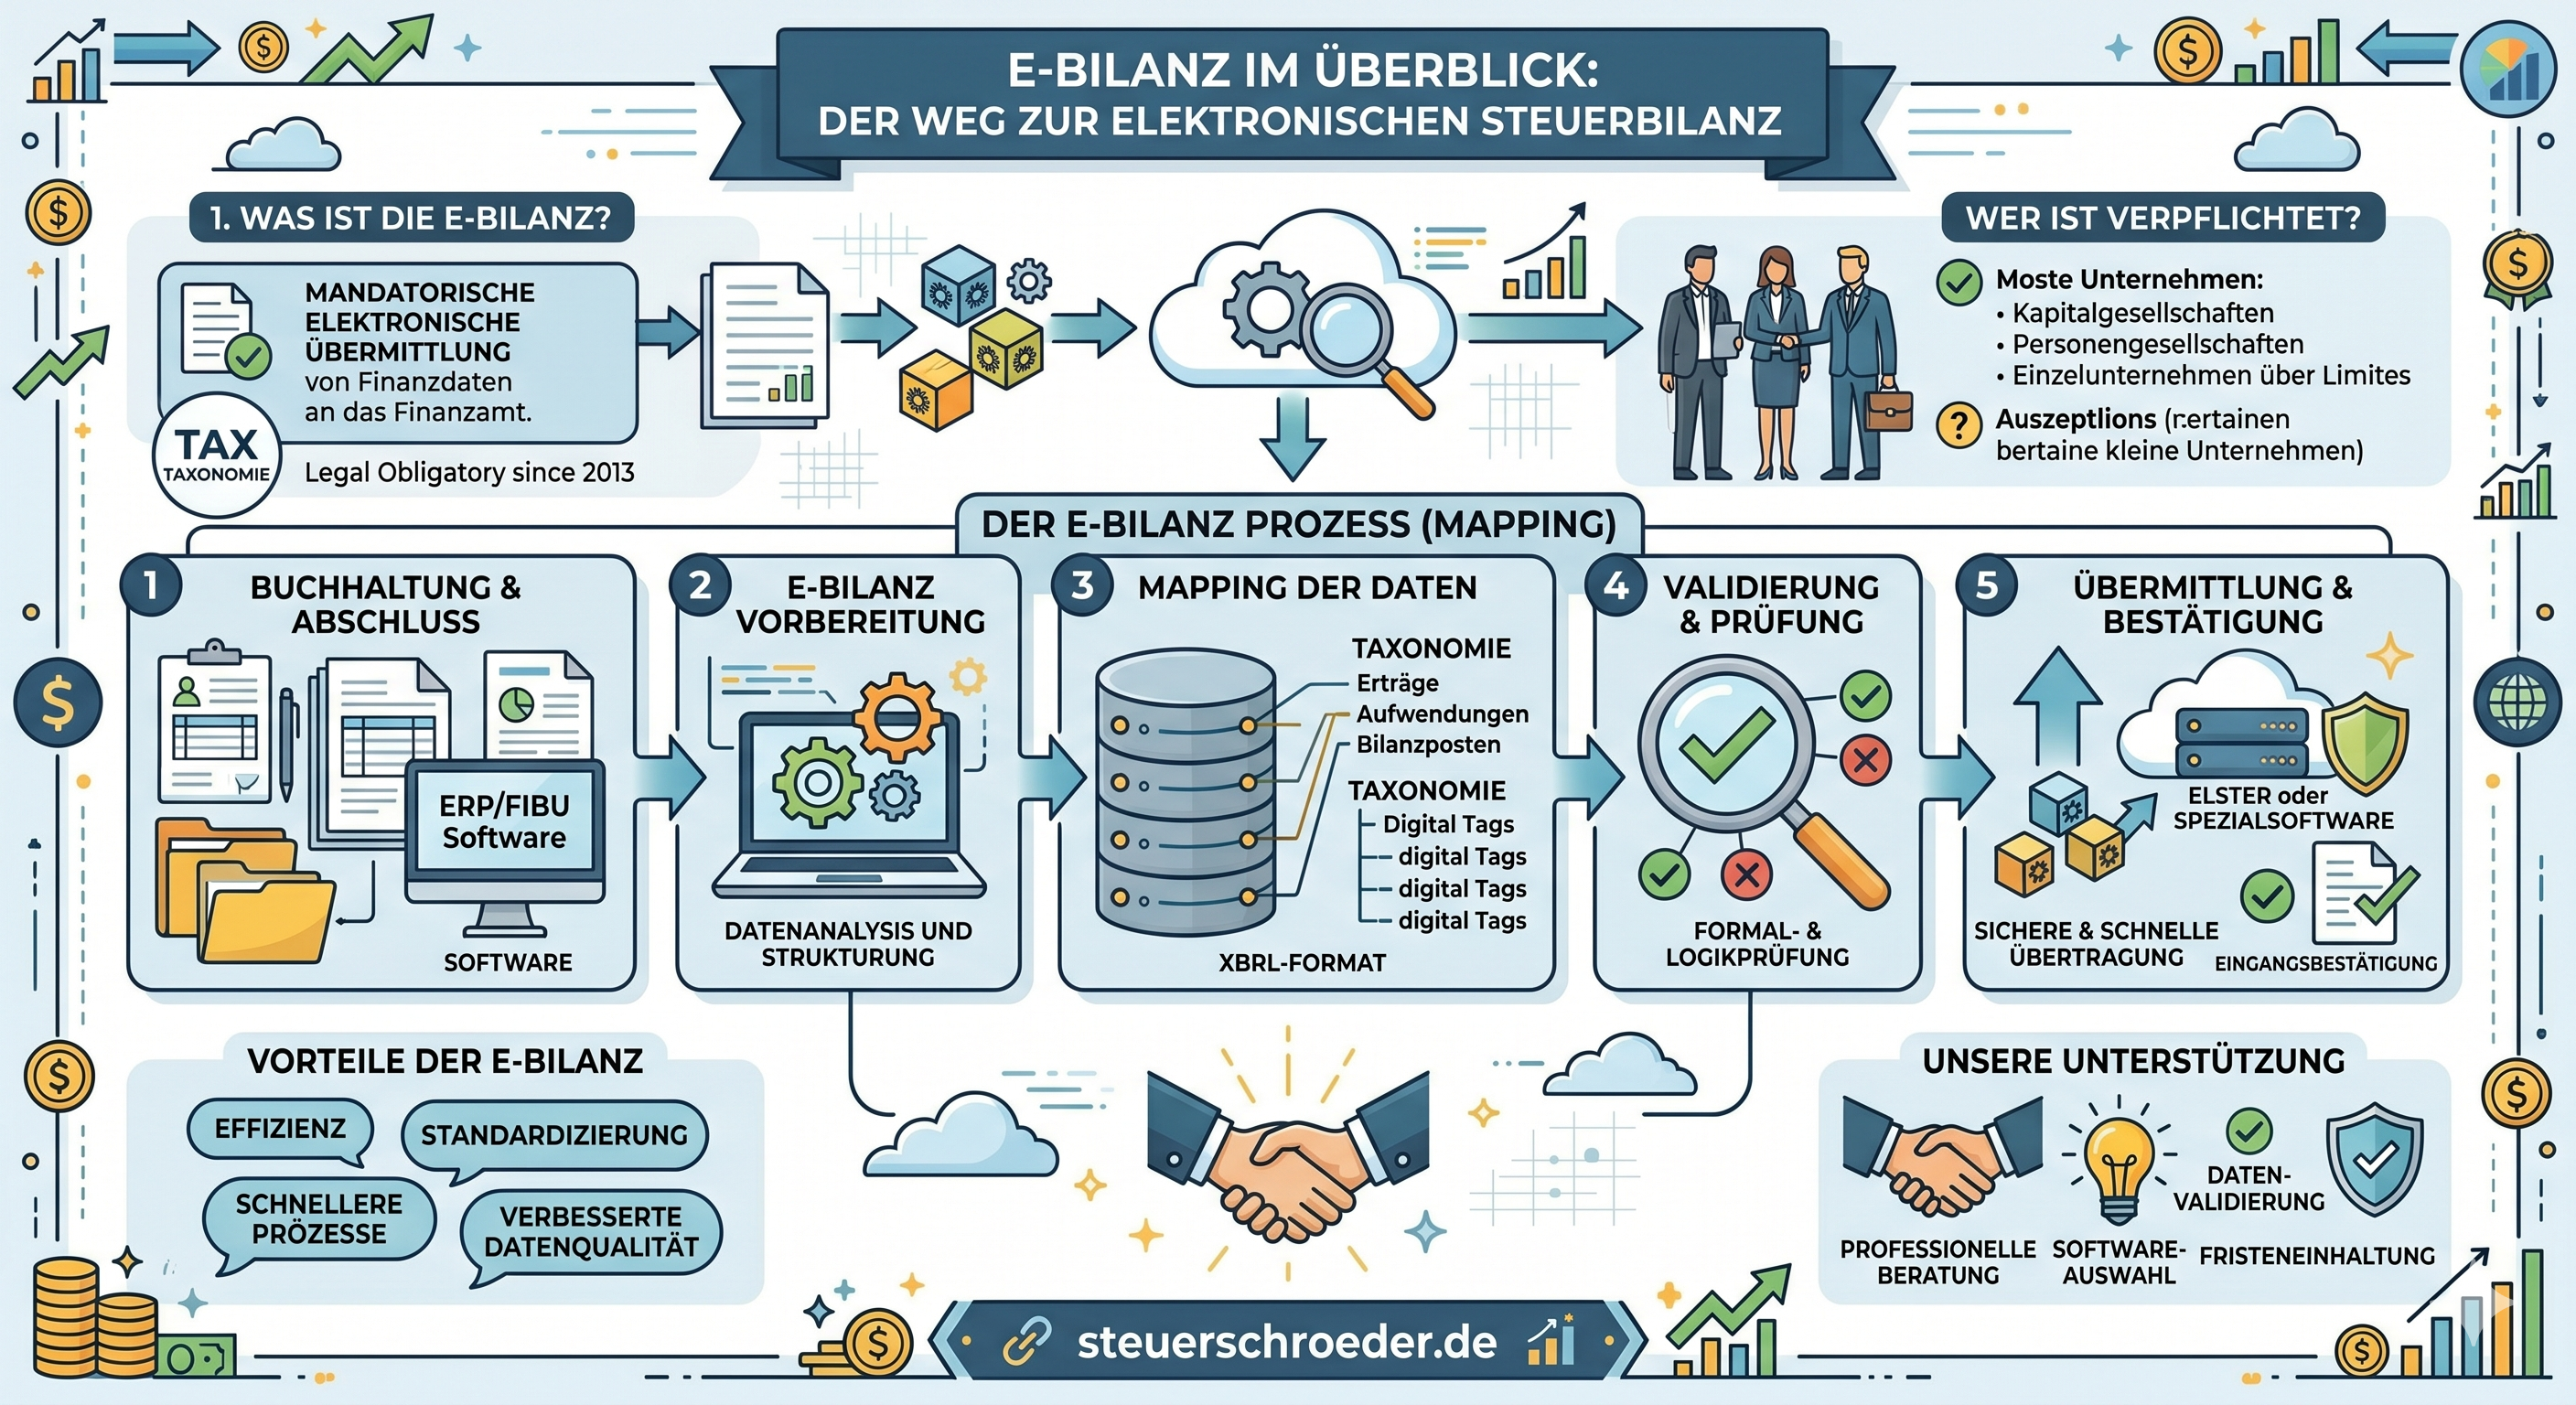
Die E-Bilanz ist die elektronische Übermittlung des Inhalts von Bilanz und Gewinn- und Verlustrechnung nach amtlich vorgeschriebenem Datensatz. Rechtsgrundlage ist § 5b EStG. Betroffen sind alle Steuerpflichtigen, die ihren Gewinn durch Betriebsvermögensvergleich nach § 4 Abs. 1 EStG, § 5 EStG oder § 5a EStG ermitteln.
Diese aktualisierte Übersicht erklärt, wer eine E-Bilanz abgeben muss, welche Taxonomie 2026 gilt, wie SKR03 und SKR04 auf die Taxonomiepositionen gemappt werden, welche Bestandteile elektronisch zu übermitteln sind, wann eine Härtefallbefreiung möglich ist und welche Fehler in der Praxis besonders häufig zu ELSTER-Ablehnungen, Rückfragen oder Betriebsprüfungsrisiken führen.
Inhalt
- E-Bilanz-Rechner und Kontierungshilfe
- E-Bilanz im Kurzüberblick
- Wer muss eine E-Bilanz abgeben?
- Wer ist nicht betroffen?
- Was muss elektronisch übermittelt werden?
- Taxonomie 6.9 für Wirtschaftsjahre ab 2026
- XBRL, GCD-Modul, GAAP-Modul und ERiC-Prüfung
- Mapping: SKR03/SKR04 auf E-Bilanz-Taxonomie zuordnen
- Handelsbilanz mit Überleitungsrechnung oder Steuerbilanz?
- Einzelunternehmen und Personengesellschaften
- GmbH, UG und andere Kapitalgesellschaften
- Gemeinnützige Körperschaften und Betriebe gewerblicher Art
- Inländische und ausländische Betriebsstätten
- Härtefallantrag: Papierbilanz statt E-Bilanz?
- Eröffnungsbilanz, Liquidationsbilanz, Umwandlung und Sonderbilanzen
- Checkliste für die E-Bilanz
- Typische Fehler und ELSTER-Ablehnungen
- Datenschutz und Betriebsprüfung
- FAQ zur E-Bilanz
- Aktuelles und weitere Informationen
E-Bilanz-Rechner und Kontierungshilfe
Mit dem E-Bilanz-Tool können Sie Konten aus SKR03 oder SKR04 einer passenden E-Bilanz-Taxonomieposition zuordnen. Dies erleichtert das Mapping zwischen Finanzbuchhaltung, Jahresabschluss und elektronischer Übermittlung.
E-Bilanz-Rechner: SKR 03 und SKR 04
Ermitteln Sie für ein Konto des SKR 03 oder SKR 04 die hinterlegte Zuordnung zur E-Bilanz-Taxonomie und weitere Konten derselben XBRL-Position.
Taxonomie-Hinweis: Für Wirtschaftsjahre 2026 ist grundsätzlich die Taxonomie 6.9 vorgesehen. Die Taxonomie 6.10 gilt grundsätzlich ab 2027; ihre Echtfall-Übermittlung ist nach dem BMF-Schreiben voraussichtlich ab Mai 2027 möglich. Die Kontenzuordnung beruht auf den hinterlegten CSV-Tabellen und ist vor der Übermittlung mit dem Kontennachweis der eingesetzten Buchführungssoftware abzugleichen.
Die Kontenzuordnung ersetzt keine Abschlussprüfung. Entscheidend ist stets der tatsächliche Inhalt des Kontos. Gerade umbeschriftete Standardkonten, individuelle Konten, Verrechnungskonten, Gesellschafterkonten und Sammelkonten müssen fachlich geprüft werden.
E-Bilanz im Kurzüberblick
| Frage | Antwort |
|---|---|
| Rechtsgrundlage | § 5b EStG. |
| Betroffene Gewinnermittlungen | § 4 Abs. 1 EStG, § 5 EStG und § 5a EStG. |
| Nicht betroffen | Einnahmenüberschussrechnung nach § 4 Abs. 3 EStG; dafür gilt die Anlage EÜR. |
| Datenformat | XBRL-Datensatz nach amtlich vorgeschriebener Taxonomie. |
| Übermittlung | Authentifizierte Datenfernübertragung über ELSTER/ERiC-kompatible Software. |
| Taxonomie 2026 | Taxonomie-Version 6.9 für Wirtschaftsjahre, die nach dem 31.12.2025 beginnen. |
| Härtefall | Auf Antrag möglich, wenn elektronische Übermittlung wirtschaftlich oder persönlich unzumutbar ist. |
Wer muss eine E-Bilanz abgeben?
Eine E-Bilanz ist abzugeben, wenn ein Steuerpflichtiger seinen Gewinn durch Betriebsvermögensvergleich ermittelt. Das betrifft insbesondere:
- Kapitalgesellschaften wie GmbH, UG und AG,
- Personenhandelsgesellschaften wie OHG und KG,
- Einzelunternehmer mit handelsrechtlicher oder steuerlicher Buchführungspflicht,
- Land- und Forstwirte mit Bilanzierung,
- Steuerpflichtige mit Gewinnermittlung nach § 5a EStG,
- freiwillig bilanzierende Steuerpflichtige, soweit eine Bilanz steuerlich einzureichen ist.
Die Größe des Betriebs ist grundsätzlich unerheblich. Auch Kleinstbetriebe können zur elektronischen Übermittlung verpflichtet sein. Geringe oder negative Einkünfte allein begründen keine unbillige Härte.
Wer ist nicht betroffen?
Nicht zur E-Bilanz verpflichtet sind Steuerpflichtige, die ihren Gewinn nicht durch Bilanzierung, sondern durch Einnahmenüberschussrechnung nach § 4 Abs. 3 EStG ermitteln. Sie reichen grundsätzlich eine elektronische Anlage EÜR ein.
Typische nicht betroffene Fälle
- Freiberufler mit Einnahmenüberschussrechnung,
- kleine Gewerbetreibende ohne Buchführungspflicht, die zulässig EÜR erstellen,
- nebenberufliche Selbstständige mit EÜR,
- private Vermieter ohne bilanzierende betriebliche Einkünfte.
Achtung: Wer handelsrechtlich oder steuerlich buchführungspflichtig wird oder freiwillig bilanziert, kann in den Anwendungsbereich der E-Bilanz geraten.
Was muss elektronisch übermittelt werden?
Zu übermitteln sind grundsätzlich der Inhalt der Bilanz und der Gewinn- und Verlustrechnung. Je nach Rechtsform, Gewinnermittlungsart und Sachverhalt können weitere Bestandteile hinzukommen.
Regelmäßige Bestandteile
- Stammdaten des Unternehmens,
- Bilanz,
- Gewinn- und Verlustrechnung,
- steuerliche Gewinnermittlung,
- Überleitungsrechnung von der Handelsbilanz zur Steuerbilanz oder eigenständige Steuerbilanz,
- gegebenenfalls Kapitalkontenentwicklung,
- gegebenenfalls Sonder- und Ergänzungsbilanzen,
- gegebenenfalls Ergebnisverwendungsrechnung,
- gegebenenfalls Anlagenspiegel und Kontennachweise.
Nicht zwingend Bestandteil der E-Bilanz
Anhang, Lagebericht, Prüfungsbericht, Gesellschafterbeschlüsse und weitere Unterlagen können je nach Fall weiterhin außerhalb des eigentlichen E-Bilanz-Datensatzes einzureichen sein. Ob und in welcher Form sie beizufügen sind, ist gesondert nach § 60 EStDV und den konkreten Anforderungen des Finanzamts zu prüfen.
Taxonomie 6.9 für Wirtschaftsjahre ab 2026
Für die E-Bilanz werden jährlich aktualisierte Taxonomien veröffentlicht. Die Taxonomie bestimmt, welche Positionen, Mussfelder, Summenmussfelder und weiteren Berichtsbestandteile im XBRL-Datensatz verwendet werden.
Stand 2026
- Die Taxonomie-Version 6.9 wurde mit BMF-Schreiben vom 10.06.2025 veröffentlicht.
- Sie ist grundsätzlich für Bilanzen der Wirtschaftsjahre zu verwenden, die nach dem 31.12.2025 beginnen.
- Sie gilt damit insbesondere für Wirtschaftsjahre 2026 und 2026/2027.
- Eine Nichtbeanstandung gilt für die Verwendung bereits für Wirtschaftsjahre 2025 bzw. 2025/2026.
- Die Taxonomien stehen unter www.esteuer.de zur Ansicht und zum Abruf bereit.
Taxonomiearten
| Taxonomie | Anwendungsbereich |
|---|---|
| Kerntaxonomie | branchenneutraler Standard für die meisten Unternehmen |
| Ergänzungstaxonomien | z. B. Wohnungswirtschaft, Krankenhäuser, Pflegeeinrichtungen, Land- und Forstwirtschaft, kommunale Eigenbetriebe |
| Spezialtaxonomien | insbesondere besondere Branchen wie Banken und Versicherungen |
Die richtige Taxonomie ist vor der Übermittlung zu bestimmen. Eine falsche Taxonomie kann zu fehlerhafter Darstellung, Plausibilitätsfehlern oder Rückfragen führen.
XBRL, GCD-Modul, GAAP-Modul und ERiC-Prüfung
Die E-Bilanz wird im XBRL-Format übermittelt. XBRL steht für „eXtensible Business Reporting Language“ und ermöglicht eine strukturierte, maschinell auswertbare Darstellung von Finanzdaten.
Wichtige Begriffe
| Begriff | Bedeutung |
|---|---|
| XBRL | technisches Datenformat für strukturierte Finanzinformationen |
| Taxonomie | amtlicher Positionsrahmen für Bilanz, GuV und weitere Bestandteile |
| GCD-Modul | Stammdatenmodul mit Unternehmens- und Berichtsdaten |
| GAAP-Modul | Jahresabschlussmodul mit Bilanz, GuV und weiteren Berichtsbestandteilen |
| Mussfeld | Pflichtfeld, das zu befüllen oder mit NIL-Wert zu übermitteln ist |
| Summenmussfeld | rechnerisch aus Unterpositionen abzuleitende Summe |
| NIL-Wert | Leerwert, wenn eine Mussfeldposition im Unternehmen nicht vorkommt |
| ERiC | ELSTER Rich Client zur technischen Plausibilitäts- und Übermittlungsprüfung |
Vor der Annahme durch die Finanzverwaltung prüft die ELSTER-Komponente insbesondere technische Konsistenz, Pflichtfelder, Rechenlogik und formale Plausibilitäten. Fehlerhafte Datensätze werden nicht erfolgreich übermittelt.
Mapping: SKR03/SKR04 auf E-Bilanz-Taxonomie zuordnen
Unter Mapping versteht man die Zuordnung der Konten aus der Finanzbuchhaltung zu den Taxonomiepositionen der E-Bilanz. Diese Zuordnung ist der Kern der praktischen E-Bilanz-Erstellung.
Typische Mapping-Fragen
- Welche Taxonomieposition passt zum konkreten Sachverhalt?
- Ist ein Konto korrekt beschriftet oder inhaltlich anders verwendet worden?
- Wurde ein Sammelkonto genutzt, das steuerlich aufgeteilt werden muss?
- Gibt es Mussfelder mit Kontennachweis?
- Muss ein NIL-Wert gesetzt werden?
- Ist eine Auffangposition zulässig oder fachlich riskant?
Beispiele für problematische Konten
- sonstige Vermögensgegenstände ohne nähere Aufteilung,
- sonstige Verbindlichkeiten mit Steuer-, Lohn- oder Gesellschafterbezug,
- Verrechnungskonten,
- Forderungen oder Verbindlichkeiten gegenüber Gesellschaftern,
- private Entnahmen und Einlagen beim Einzelunternehmen,
- variable Kapitalkonten bei Personengesellschaften,
- nicht abzugsfähige Betriebsausgaben,
- steuerliche Rückstellungen,
- Konten für Anlagevermögen ohne abgestimmte Anlagenbuchführung.
Die Buchhaltung sollte deshalb nicht erst bei der Jahresabschlusserstellung auf die E-Bilanz vorbereitet werden. Sinnvoll ist eine unterjährige Kontierungslogik mit eindeutigen Buchungsanweisungen.
Handelsbilanz mit Überleitungsrechnung oder Steuerbilanz?
Für die elektronische Übermittlung gibt es grundsätzlich zwei Wege:
| Variante | Beschreibung | Praxis-Hinweis |
|---|---|---|
| Handelsbilanz mit Überleitungsrechnung | Handelsrechtliche Werte werden übermittelt und steuerliche Abweichungen werden übergeleitet. | häufig sinnvoll bei überschaubaren steuerlichen Abweichungen |
| Eigenständige Steuerbilanz | Steuerliche Wertansätze werden unmittelbar in einer Steuerbilanz dargestellt. | sinnvoll bei vielen steuerlichen Abweichungen oder komplexen Unternehmen |
Typische steuerliche Abweichungen
- nicht abzugsfähige Betriebsausgaben,
- steuerliche Sonderabschreibungen,
- Investitionsabzugsbetrag,
- abweichende Bewertung von Rückstellungen,
- steuerliche Teilwertabschreibungen,
- latente Steuern nur handelsrechtlich,
- handelsrechtliche Wahlrechte ohne steuerliche Entsprechung.
Selbstbuchende Unternehmen sollten frühzeitig entscheiden, ob ein handelsrechtlicher und ein steuerlicher Buchungskreis erforderlich ist. Eine nachträgliche Umstellung am Jahresende ist häufig aufwendig.
Einzelunternehmen und Personengesellschaften
Bei Einzelunternehmen sind insbesondere Kapitalkonten, private Entnahmen und Einlagen, nicht abziehbare Betriebsausgaben sowie die zutreffende Zuordnung von Forderungen und Verbindlichkeiten zu prüfen.
Personengesellschaften
Bei Personengesellschaften können zusätzlich erforderlich sein:
- Gesamthandsbilanz,
- Sonderbilanzen,
- Ergänzungsbilanzen,
- Kapitalkontenentwicklung,
- Angaben zu Mitunternehmern, Beteiligungsquoten und Gesellschaftergruppen,
- Zuordnung von Sonderbetriebseinnahmen und Sonderbetriebsausgaben.
Gerade bei KG-Strukturen, mehrstöckigen Personengesellschaften oder Gesellschafterwechseln ist die E-Bilanz organisatorisch anspruchsvoll. Die Stammdaten und Kapitalkonten müssen mit den steuerlichen Feststellungserklärungen abgestimmt sein.
GmbH, UG und andere Kapitalgesellschaften
Kapitalgesellschaften sind regelmäßig bilanzierungspflichtig und damit E-Bilanz-pflichtig. Die Pflicht gilt auch für ruhende Gesellschaften, solange die Steuerpflicht nicht eindeutig ausgeschlossen ist und das Finanzamt die Abgabe entsprechender Erklärungen verlangt.
Besondere Prüfpunkte bei GmbH und UG
- Stammkapital und Kapitalrücklagen,
- Verlustvorträge und Jahresfehlbeträge,
- Gesellschafterdarlehen,
- Forderungen gegen Gesellschafter,
- verdeckte Gewinnausschüttungen,
- Tantiemen und Geschäftsführerbezüge,
- Pensionsrückstellungen,
- Steuerrückstellungen und latente Steuern,
- Offenlegungsdaten beim Unternehmensregister getrennt von der E-Bilanz.
Die E-Bilanz an das Finanzamt ist nicht mit der Offenlegung beim Unternehmensregister zu verwechseln. Beide Verfahren verfolgen unterschiedliche Zwecke und haben unterschiedliche Datenanforderungen.
Gemeinnützige Körperschaften und Betriebe gewerblicher Art
Bei steuerbefreiten Körperschaften ist zu prüfen, ob § 5b EStG überhaupt anwendbar ist und ob die Bilanz einen steuerpflichtigen wirtschaftlichen Geschäftsbetrieb betrifft. Gemeinnützige Körperschaften können insbesondere dann betroffen sein, wenn sie für einen steuerpflichtigen wirtschaftlichen Geschäftsbetrieb bilanzieren müssen.
Typische Fälle
- gemeinnütziger Verein mit wirtschaftlichem Geschäftsbetrieb,
- steuerpflichtiger Zweckbetrieb mit bilanzieller Abgrenzung,
- juristische Person des öffentlichen Rechts mit Betrieb gewerblicher Art,
- teilweise steuerbefreite Körperschaft mit steuerpflichtigem Bereich.
Die Abgrenzung zwischen ideellem Bereich, Vermögensverwaltung, Zweckbetrieb und wirtschaftlichem Geschäftsbetrieb sollte vor Erstellung der E-Bilanz geklärt sein.
Inländische und ausländische Betriebsstätten
Bei Betriebsstätten mit Auslandsbezug ist zu prüfen, welche Bilanzdaten in Deutschland zu übermitteln sind. Inländische Unternehmen mit ausländischer Betriebsstätte müssen grundsätzlich die Daten für das Unternehmen als Ganzes übermitteln, soweit sie ihren Gewinn nach § 4 Abs. 1, § 5 oder § 5a EStG ermitteln.
Bei ausländischen Unternehmen mit inländischer Betriebsstätte beschränkt sich die steuerliche Bilanzierung regelmäßig auf die inländische Betriebsstätte als unselbstständiger Teil des Unternehmens.
Zusätzliche Prüfpunkte
- Doppelbesteuerungsabkommen,
- Betriebsstättengewinnermittlung,
- Währungsumrechnung,
- Überleitungsrechnung auf deutsche steuerliche Wertansätze,
- Verrechnungspreisdokumentation,
- Anlage AUS und weitere steuerliche Erklärungspflichten.
Härtefallantrag: Papierbilanz statt E-Bilanz?
Nach § 5b Abs. 2 EStG kann die Finanzbehörde auf Antrag zur Vermeidung unbilliger Härten auf die elektronische Übermittlung verzichten. § 150 Abs. 8 AO ist entsprechend zu beachten.
Wann kommt ein Härtefall in Betracht?
- elektronische Übermittlung ist wirtschaftlich unzumutbar,
- elektronische Übermittlung ist persönlich unzumutbar,
- technische Ausstattung fehlt und Beschaffung wäre unverhältnismäßig,
- Kosten stehen außer Verhältnis zum Umfang der Bilanz und GuV,
- besondere persönliche Umstände verhindern eine elektronische Abgabe.
Kein Härtefall allein wegen geringer Einkünfte
Der BFH hat klargestellt, dass geringe oder negative Einkünfte allein keinen Härtefall begründen. Entscheidend ist, ob die Kosten der elektronischen Übermittlung im Verhältnis zum Umfang von Bilanz und GuV unverhältnismäßig sind.
Unterlagen für einen Härtefallantrag
- Darstellung der technischen Ausstattung,
- Kostenvoranschläge für Software oder externe Erstellung,
- Beschreibung der Bilanzkomplexität,
- Umsatz-, Ergebnis- und Bilanzdaten,
- Darstellung eigener Fachkenntnisse und organisatorischer Möglichkeiten,
- Begründung, warum eine elektronische Übermittlung unzumutbar ist.
Eröffnungsbilanz, Liquidationsbilanz, Umwandlung und Sonderbilanzen
Die E-Bilanz-Pflicht betrifft nicht nur den laufenden Jahresabschluss. Auch besondere Bilanzen können elektronisch zu übermitteln sein.
| Bilanzart | Praxisfall |
|---|---|
| Eröffnungsbilanz | Gründung, Beginn der Buchführungspflicht, Wechsel zur Bilanzierung |
| Schlussbilanz | Betriebsaufgabe, Betriebsveräußerung, Umwandlung |
| Liquidationsbilanz | Auflösung und Abwicklung einer Kapitalgesellschaft |
| Zwischenbilanz | Gesellschafterwechsel oder besondere steuerliche Stichtage |
| Sonderbilanz | Sonderbetriebsvermögen eines Mitunternehmers |
| Ergänzungsbilanz | abweichende steuerliche Wertansätze bei Mitunternehmern |
| berichtigte Bilanz | Korrektur nach Fehlerfeststellung oder geänderter steuerlicher Würdigung |
Checkliste für die E-Bilanz
- Bilanzierungspflicht prüfen: Gewinnermittlung nach § 4 Abs. 1, § 5 oder § 5a EStG?
- Taxonomie wählen: Kerntaxonomie, Ergänzungstaxonomie oder Spezialtaxonomie?
- Wirtschaftsjahr prüfen: Für 2026 regelmäßig Taxonomie 6.9 verwenden.
- Stammdaten abstimmen: Steuernummer, Rechtsform, Wirtschaftsjahr, Gesellschafterdaten.
- Kontenrahmen prüfen: SKR03/SKR04-Konten auf Taxonomiepositionen mappen.
- Sammelkonten auflösen: steuerlich relevante Sachverhalte getrennt buchen.
- Anlagenbuchführung abstimmen: Anlagevermögen, AfA, Abgänge und Zugänge prüfen.
- Steuerliche Abweichungen erfassen: Überleitungsrechnung oder Steuerbilanz erstellen.
- Kapitalkonten prüfen: besonders bei Personengesellschaften und Einzelunternehmen.
- ERiC-Prüfung durchführen: technische Plausibilität vor der Übermittlung testen.
- Übertragungsprotokoll sichern: Nachweis für fristgerechte Abgabe aufbewahren.
- Bescheid und Rückfragen prüfen: Abweichungen und Nachfragen zeitnah klären.
Typische Fehler und ELSTER-Ablehnungen
- falsche Taxonomieversion oder falsche Taxonomieart,
- fehlende oder fehlerhafte Stammdaten,
- Mussfelder nicht befüllt und kein NIL-Wert gesetzt,
- Summenmussfelder stimmen rechnerisch nicht,
- Bilanzsumme Aktiva und Passiva weichen ab,
- GuV-Ergebnis stimmt nicht mit Eigenkapitalentwicklung überein,
- Kontennachweise fehlen oder sind nicht plausibel,
- Kapitalkontenentwicklung bei Personengesellschaften fehlerhaft,
- Sonder- oder Ergänzungsbilanzen nicht getrennt übermittelt,
- Handelsbilanzwerte und steuerliche Überleitung sind nicht abgestimmt,
- Steuerrückstellungen, Umsatzsteuerkonten oder Lohnsteuerkonten falsch zugeordnet,
- Gesellschafterverrechnungskonten werden nicht zutreffend ausgewiesen.
Viele Fehler entstehen nicht durch die Technik, sondern durch unklare Buchungslogik. Eine saubere Kontierung während des Jahres ist deshalb der beste Schutz vor aufwendigen Korrekturen am Jahresende.
Datenschutz und Betriebsprüfung
Datenschutz
E-Bilanz-Daten werden an die Finanzverwaltung übermittelt und unterliegen dem Steuergeheimnis. Sie sind nicht mit der Offenlegung beim Unternehmensregister zu verwechseln und können nicht von anderen Unternehmen öffentlich abgerufen werden.
Betriebsprüfungsrisiko
Die strukturierte Übermittlung ermöglicht der Finanzverwaltung maschinelle Plausibilitätsprüfungen und Vergleiche. Auffällige Zuordnungen, umfangreiche Auffangpositionen, ungewöhnliche Verrechnungskonten oder unstimmige Kapitalkonten können Rückfragen auslösen oder bei der Risikobewertung eine Rolle spielen.
Praxis-Hinweis
Nutzen Sie Auffangpositionen nicht als Dauerlösung. Je genauer die Taxonomiepositionen befüllt werden, desto nachvollziehbarer ist der Jahresabschluss für das Finanzamt.
FAQ zur E-Bilanz
Was ist eine E-Bilanz?
Die E-Bilanz ist die elektronische Übermittlung des Inhalts von Bilanz und Gewinn- und Verlustrechnung nach amtlich vorgeschriebenem XBRL-Datensatz an die Finanzverwaltung.
Wer muss eine E-Bilanz abgeben?
Alle Steuerpflichtigen, die ihren Gewinn nach § 4 Abs. 1, § 5 oder § 5a EStG durch Bilanzierung ermitteln, müssen grundsätzlich eine E-Bilanz übermitteln.
Müssen auch Kleinstbetriebe eine E-Bilanz abgeben?
Ja. Auch Kleinstbetriebe sind grundsätzlich verpflichtet. Ein Härtefall liegt nicht allein deshalb vor, weil geringe oder negative Einkünfte erzielt wurden.
Welche Taxonomie gilt für 2026?
Für Wirtschaftsjahre, die nach dem 31.12.2025 beginnen, ist grundsätzlich die Taxonomie-Version 6.9 zu verwenden.
Was ist der Unterschied zwischen E-Bilanz und Offenlegung?
Die E-Bilanz wird an das Finanzamt für Besteuerungszwecke übermittelt. Die Offenlegung betrifft die Veröffentlichung bzw. Hinterlegung von Jahresabschlussdaten beim Unternehmensregister.
Kann ich statt der E-Bilanz eine Papierbilanz einreichen?
Nur in Härtefällen und auf Antrag kann das Finanzamt auf die elektronische Übermittlung verzichten. Die Anforderungen sind streng.
Was ist Mapping?
Mapping ist die Zuordnung der Buchhaltungskonten, zum Beispiel aus SKR03 oder SKR04, zu den passenden Taxonomiepositionen der E-Bilanz.
Was ist ein NIL-Wert?
Ein NIL-Wert ist ein Leerwert. Er wird verwendet, wenn ein Mussfeld technisch übermittelt werden muss, im Unternehmen aber kein entsprechender Geschäftsvorfall vorliegt.
Muss eine Personengesellschaft Sonder- und Ergänzungsbilanzen elektronisch übermitteln?
Ja. Sonder- und Ergänzungsbilanzen sind regelmäßig gesondert als E-Bilanz-Datensätze zu übermitteln.
Was passiert bei Nichtabgabe der E-Bilanz?
Das Finanzamt kann die Abgabe anfordern und die Verpflichtung mit Zwangsgeld durchsetzen. Außerdem können Rückfragen, Schätzungen oder weitere verfahrensrechtliche Maßnahmen folgen.
Aktuelles und weitere Informationen
Taxonomie 6.9 ab Wirtschaftsjahr 2026
Die Taxonomie-Version 6.9 ist für Wirtschaftsjahre, die nach dem 31.12.2025 beginnen, grundsätzlich anzuwenden. Unternehmen sollten rechtzeitig prüfen, ob ihre Buchhaltungs- und Jahresabschlusssoftware die neue Taxonomie unterstützt und ob Kontenmapping, Stammdaten und Kontennachweise angepasst werden müssen.
Kontennachweise und strukturierte Daten gewinnen an Bedeutung
Die E-Bilanz ist nicht nur eine technische Übermittlung. Sie beeinflusst die Kontierungslogik, die Abschlussqualität und die Nachvollziehbarkeit gegenüber der Finanzverwaltung. Wer unterjährig sauber bucht, reduziert Rückfragen und Korrekturaufwand bei der Übermittlung.
Härtefallanträge bleiben Ausnahmefälle
Ein Verzicht auf die elektronische Übermittlung kommt nur in begründeten Ausnahmefällen in Betracht. Geringe Gewinne oder Verluste reichen nicht aus. Entscheidend ist das Verhältnis von Kosten, Bilanzumfang und persönlicher bzw. technischer Zumutbarkeit.
Weitere hilfreiche Informationen und Rechner