Rechtsstand: 8. November 2026 · Tarif 2026 nach geltendem Recht, Werte 2027 laut Gesetzentwurf
Einkommensteuer-Rechner 2026: Einkommensteuer, Soli und Kirchensteuer berechnen
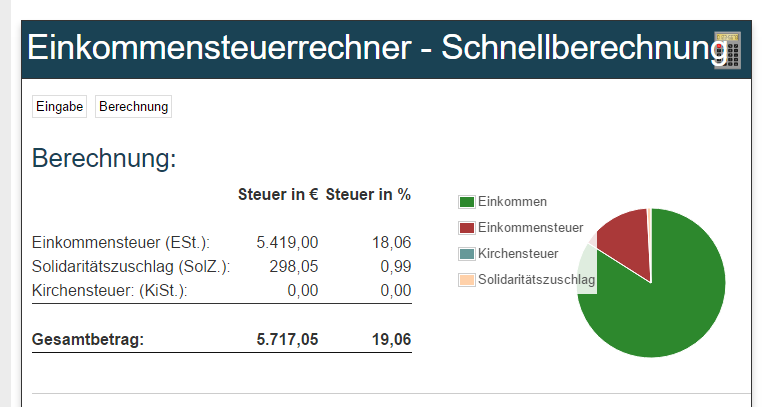
Mit dem kostenlosen Einkommensteuer-Rechner berechnen Sie Ihre Einkommensteuer für die Jahre 2005 bis 2026 – nach Grund- oder Splittingtarif, mit Solidaritätszuschlag und Kirchensteuer. Darunter finden Sie den Tarif 2026 mit Formeln, eine Steuertabelle mit Grenz- und Durchschnittssteuersätzen, Rechenbeispiele und die geplanten Änderungen für 2027.
Die Einkommensteuer bemisst sich nicht nach dem Bruttolohn, sondern nach dem zu versteuernden Einkommen. Der deutsche Tarif ist progressiv: Bis zum Grundfreibetrag bleibt Einkommen steuerfrei, danach steigt der Steuersatz von 14 % bis auf 42 % und für sehr hohe Einkommen auf 45 %. Jeder Steuersatz gilt dabei nur für den Einkommensteil in seiner Zone – niemand zahlt 42 % auf sein gesamtes Einkommen.
Einkommensteuer-Rechner 2005–2026
Wählen Sie das Steuerjahr, geben Sie Ihr zu versteuerndes Einkommen ein und legen Sie fest, ob Sie einzeln oder zusammen veranlagt werden. Der Rechner wendet den für dieses Jahr gültigen Tarif nach § 32a EStG an und weist auf Wunsch Solidaritätszuschlag und Kirchensteuer gesondert aus.
Einkommensteuerrechner 2026
Berechnen Sie die tarifliche Einkommensteuer, den Solidaritätszuschlag und die Kirchensteuer auf Grundlage Ihres zu versteuernden Einkommens.
Hinweis: Der Rechner ermittelt die tarifliche Steuer nach § 32a EStG. Persönliche Abzüge, Freibeträge und Sonderregelungen müssen bereits bei der Ermittlung des zu versteuernden Einkommens berücksichtigt sein. Das Ergebnis ersetzt keine Steuerberatung.
- Arbeitnehmerinnen und Arbeitnehmer,
- Rentnerinnen und Rentner,
- Selbstständige, Freiberufler und Gewerbetreibende,
- Vermieter,
- Ehegatten und eingetragene Lebenspartner (Splittingtarif).
- Auslandseinkünften und Doppelbesteuerungsabkommen,
- Abfindungen und anderen außerordentlichen Einkünften,
- Verlustvortrag oder Verlustrücktrag,
- Gewerbesteuer-Anrechnung nach § 35 EStG,
- Kapitalerträgen (gesonderter Tarif von 25 %),
- Steuerermäßigungen, die direkt von der Steuer abgezogen werden.
 Download: Checkliste Belege für die Einkommensteuererklärung (PDF)
So wird die Einkommensteuer berechnet
Grundlage ist das zu versteuernde Einkommen, abgerundet auf volle Euro. Darauf wird der Tarif nach § 32a EStG angewendet; auch die errechnete Steuer wird auf volle Euro abgerundet. Für Ledige gilt der Grundtarif. Bei Zusammenveranlagung wird das gemeinsame Einkommen halbiert, die Steuer auf die Hälfte berechnet und verdoppelt (Splittingtarif). Den Splittingtarif erhalten auch Verwitwete im Todesjahr und im Folgejahr (sogenanntes Gnadensplitting).
Einkommensteuertarif 2026 mit Formeln (Grundtarif)
Der Tarif 2026 besteht aus fünf Zonen: Grundfreibetrag, zwei Progressionszonen, Proportionalzone mit 42 % und Reichensteuerzone mit 45 %. Die Werte gelten für Ledige; beim Splittingtarif verdoppeln sich alle Grenzen.
| Tarifzone | Zu versteuerndes Einkommen | Formel für die Steuer | Grenzsteuersatz |
|---|---|---|---|
| Grundfreibetrag | bis 12.348 € | 0 € | 0 % |
| Progressionszone 1 | 12.349 € bis 17.799 € | (914,51 × y + 1.400) × y | 14 % bis rund 24 % |
| Progressionszone 2 | 17.800 € bis 69.878 € | (173,10 × z + 2.397) × z + 1.034,87 | rund 24 % bis 42 % |
| Proportionalzone (Spitzensteuersatz) | 69.879 € bis 277.825 € | 0,42 × x − 11.135,63 | 42 % |
| Reichensteuer | ab 277.826 € | 0,45 × x − 19.470,38 | 45 % |
Steuertabelle 2026: Einkommensteuer für Ledige und Verheiratete
Die Tabelle zeigt die Einkommensteuer 2026 für ausgewählte zu versteuernde Einkommen – ohne Kinder, ohne Kirchensteuer. Der Durchschnittssteuersatz ist Ihre tatsächliche Steuerquote, der Grenzsteuersatz die Belastung des nächsten Euros.
| zvE | ESt Grundtarif | Ø-Satz | Grenzsatz | Soli | ESt Splitting | Ø-Satz |
|---|---|---|---|---|---|---|
| 15.000 € | 435 € | 2,9 % | 19 % | 0 € | 0 € | 0,0 % |
| 20.000 € | 1.570 € | 7,9 % | 25 % | 0 € | 0 € | 0,0 % |
| 25.000 € | 2.850 € | 11,4 % | 27 % | 0 € | 42 € | 0,2 % |
| 30.000 € | 4.217 € | 14,1 % | 28 % | 0 € | 870 € | 2,9 % |
| 40.000 € | 7.209 € | 18,0 % | 32 % | 0 € | 3.140 € | 7,9 % |
| 50.000 € | 10.548 € | 21,1 % | 35 % | 0 € | 5.700 € | 11,4 % |
| 60.000 € | 14.233 € | 23,7 % | 38 % | 0 € | 8.434 € | 14,1 % |
| 70.000 € | 18.264 € | 26,1 % | 42 % | 0 € | 11.340 € | 16,2 % |
| 80.000 € | 22.464 € | 28,1 % | 42 % | 251,57 € | 14.418 € | 18,0 % |
| 100.000 € | 30.864 € | 30,9 % | 42 % | 1.251,17 € | 21.096 € | 21,1 % |
| 120.000 € | 39.264 € | 32,7 % | 42 % | 2.159,52 € | 28.466 € | 23,7 % |
| 150.000 € | 51.864 € | 34,6 % | 42 % | 2.852,52 € | 40.728 € | 27,2 % |
| 200.000 € | 72.864 € | 36,4 % | 42 % | 4.007,52 € | 61.728 € | 30,9 % |
| 300.000 € | 115.529 € | 38,5 % | 45 % | 6.354,10 € | 103.728 € | 34,6 % |
Eigene Berechnung nach § 32a EStG 2026 und SolZG 1995. Grenzsteuersatz gerundet. Soli-Spalte für den Grundtarif; beim Splittingtarif fällt bis 150.000 € zvE praktisch kein Soli an (bei 150.000 €: 3,33 €).
Rechenbeispiel: Einkommensteuer 2026 bei 40.000 €
Tarifwerte 2024 bis 2026 und Grundfreibetrag seit 2005
| Wert | 2024 | 2025 | 2026 |
|---|---|---|---|
| Grundfreibetrag | 11.784 € | 12.096 € | 12.348 € |
| Progressionszone 1 | 11.785 € – 17.005 € | 12.097 € – 17.443 € | 12.349 € – 17.799 € |
| Progressionszone 2 | 17.006 € – 66.760 € | 17.444 € – 68.480 € | 17.800 € – 69.878 € |
| Spitzensteuersatz 42 % | 66.761 € – 277.825 € | 68.481 € – 277.825 € | 69.879 € – 277.825 € |
| Reichensteuersatz 45 % | ab 277.826 € | ab 277.826 € | ab 277.826 € |
| Soli-Freigrenze (Einzel / Zusammen) | 18.130 € / 36.260 € | 19.950 € / 39.900 € | 20.350 € / 40.700 € |
Grundfreibetrag 2005 bis 2028
| Jahr | Grundtarif | Splittingtarif |
|---|---|---|
| 2005–2008 | 7.664 € | 15.328 € |
| 2009 | 7.834 € | 15.668 € |
| 2010–2012 | 8.004 € | 16.008 € |
| 2013 | 8.130 € | 16.260 € |
| 2014 | 8.354 € | 16.708 € |
| 2015 | 8.472 € | 16.944 € |
| 2016 | 8.652 € | 17.304 € |
| 2017 | 8.820 € | 17.640 € |
| 2018 | 9.000 € | 18.000 € |
| 2019 | 9.168 € | 18.336 € |
| 2020 | 9.408 € | 18.816 € |
| 2021 | 9.744 € | 19.488 € |
| 2022 | 10.347 € | 20.694 € |
| 2023 | 10.908 € | 21.816 € |
| 2024 | 11.784 € | 23.568 € |
| 2025 | 12.096 € | 24.192 € |
| 2026 | 12.348 € | 24.696 € |
| 2027 Entwurf | 12.564 € | 25.128 € |
| 2028 Entwurf | 12.900 € | 25.800 € |
Einkommensteuer 2027: geplante Änderungen Gesetzentwurf
Die Bundesregierung hat am 2. September 2026 den Entwurf eines Einkommensteuerreformgesetzes 2027 beschlossen (BT-Drucksache 21/8235). Der Bundestag hat ihn am 8. Oktober 2026 in erster Lesung beraten, der Finanzausschuss hat am 4. November 2026 Sachverständige angehört. Zweite und dritte Lesung sowie die Zustimmung des Bundesrats stehen noch aus.
| Wert | 2026 (geltend) | 2027 (Entwurf) | 2028 (Entwurf) |
|---|---|---|---|
| Grundfreibetrag | 12.348 € | 12.564 € | 12.900 € |
| Ende Progressionszone 1 | 17.799 € | 17.799 € | 17.799 € |
| Spitzensteuersatz 42 % ab | 69.879 € | 70.601 € | 70.601 € |
| Steuersatz 45 % ab | 277.826 € | 250.000 € | 250.000 € |
| Neuer Steuersatz 47 % ab | – | 280.000 € | 280.000 € |
| Arbeitnehmer-Pauschbetrag | 1.230 € | 1.430 € | 1.430 € |
| Kinderfreibeträge gesamt je Kind | 9.756 € | 10.056 € | 10.236 € |
| Kindergeld je Kind und Monat | 259 € | 267 € | 272 € |
Zu versteuerndes Einkommen ermitteln
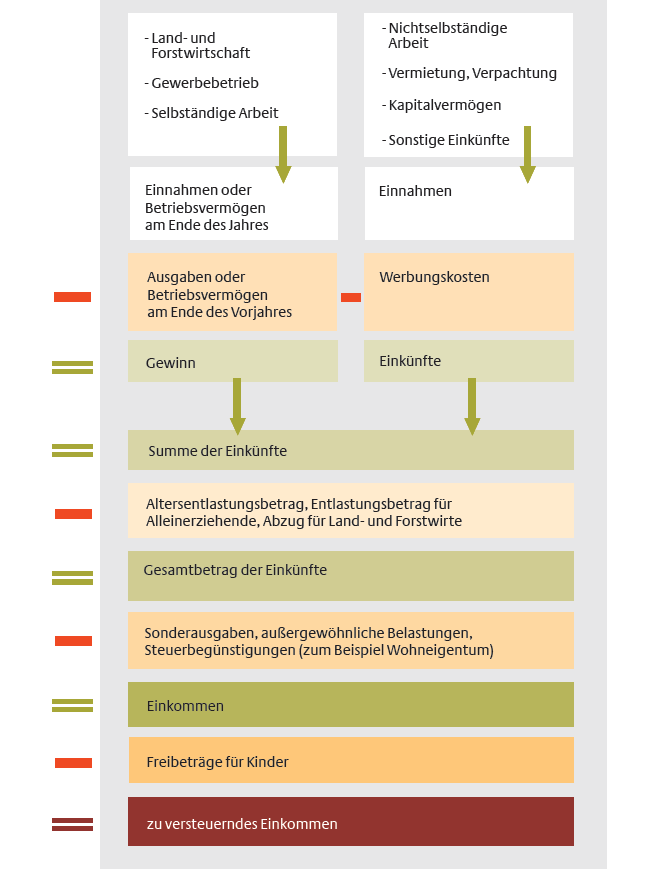
Das zu versteuernde Einkommen ist in der Regel deutlich niedriger als der Bruttolohn. Bei Arbeitnehmern mindern vor allem die Werbungskosten (mindestens der Arbeitnehmer-Pauschbetrag) und die Beiträge zur Renten-, Kranken- und Pflegeversicherung die Bemessungsgrundlage.
| Abzug / Pauschbetrag | Wert 2026 | Hinweis |
|---|---|---|
| Arbeitnehmer-Pauschbetrag | 1.230 € | Wird automatisch angesetzt, wenn keine höheren Werbungskosten nachgewiesen werden. |
| Entfernungspauschale | 0,38 € je vollem Entfernungskilometer ab dem 1. Kilometer | Seit 1. Januar 2026 einheitlich und dauerhaft; die Mobilitätsprämie für Geringverdiener wurde entfristet. |
| Homeoffice-Pauschale | 6 € je Tag, höchstens 1.260 € im Jahr | Alternativ zum Arbeitszimmer, wenn die Voraussetzungen dafür nicht vorliegen. |
| Sonderausgaben-Pauschbetrag | 36 € / 72 € | Einzel- / Zusammenveranlagung, wenn keine höheren Aufwendungen nachgewiesen werden. |
| Entlastungsbetrag für Alleinerziehende | 4.260 € + 240 € für jedes weitere Kind | Abzug von der Summe der Einkünfte. |
| Kinderbetreuungskosten | 80 % der Kosten, höchstens 4.800 € je Kind | Sonderausgabe für Kinder bis zur Vollendung des 14. Lebensjahres. |
| Sparer-Pauschbetrag | 1.000 € / 2.000 € | Kapitalerträge unterliegen gesondert der Abgeltungsteuer und gehören nicht in den Rechner. |
Steuerermäßigungen: Abzug direkt von der Steuer
Einige Aufwendungen mindern nicht das Einkommen, sondern unmittelbar die Steuer. Sie sind im Rechnerergebnis noch nicht enthalten:
- Minijob im Haushalt: 20 % der Kosten, höchstens 510 € Steuerermäßigung,
- haushaltsnahe Dienstleistungen und Pflege: 20 %, höchstens 4.000 €,
- Handwerkerleistungen: 20 % der Arbeitskosten, höchstens 1.200 €.
Grenzsteuersatz, Durchschnittssteuersatz und Spitzensteuersatz
Der Spitzensteuersatz allein sagt wenig über Ihre tatsächliche Belastung. Wer 2026 als Lediger 100.000 € zu versteuern hat, liegt zwar im Spitzensteuersatz von 42 %, zahlt im Durchschnitt aber nur 30,9 % Einkommensteuer.
| Kennzahl | Bedeutung | Wofür wichtig? |
|---|---|---|
| Grenzsteuersatz | Steuer auf den nächsten zusätzlich verdienten Euro. | Gehaltserhöhung, Bonus, Nebeneinkünfte – und der Wert jedes zusätzlich abgesetzten Euros. |
| Durchschnittssteuersatz | Gesamte Einkommensteuer geteilt durch das zu versteuernde Einkommen. | Zeigt Ihre tatsächliche Steuerquote. |
| Spitzensteuersatz | 42 % ab 69.879 € (2026, Grundtarif). | Gilt nur für den Einkommensteil oberhalb der Grenze. |
| Reichensteuersatz | 45 % ab 277.826 € (2026, Grundtarif). | Ab 2027 laut Entwurf bereits ab 250.000 €, ab 280.000 € dann 47 %. |
Solidaritätszuschlag und Kirchensteuer
Solidaritätszuschlag 2026
Der Solidaritätszuschlag beträgt 5,5 % der Einkommensteuer, wird aber wegen der Freigrenze nur von Steuerpflichtigen mit hohem Einkommen erhoben. 2026 fällt er erst an, wenn die Einkommensteuer 20.350 € übersteigt (Zusammenveranlagung: 40.700 €). Das entspricht für Ledige einem zu versteuernden Einkommen von rund 75.000 €.
Oberhalb der Freigrenze greift eine Milderungszone: Der Soli beträgt höchstens 11,9 % des Betrags, um den die Einkommensteuer die Freigrenze übersteigt. Die vollen 5,5 % zahlen Ledige 2026 erst ab rund 116.600 € zu versteuerndem Einkommen.
Kirchensteuer
Kirchenmitglieder zahlen Kirchensteuer als Zuschlag zur Einkommensteuer: 8 % in Bayern und Baden-Württemberg, 9 % in allen übrigen Bundesländern. Auch hier mindern Kinderfreibeträge die Bemessungsgrundlage. Gezahlte Kirchensteuer ist im Folgejahr als Sonderausgabe abziehbar. Bei sehr hohen Einkommen sehen die Kirchensteuergesetze vieler Länder eine Kappung vor.
Kindergeld, Kinderfreibetrag und Günstigerprüfung
Das Existenzminimum eines Kindes wird entweder durch Kindergeld oder durch die Kinderfreibeträge steuerfrei gestellt. Das Finanzamt prüft bei der Veranlagung automatisch, was günstiger ist.
| Wert je Kind | 2025 | 2026 | Hinweis |
|---|---|---|---|
| Kindergeld | 255 € monatlich | 259 € monatlich | 3.108 € im Jahr 2026. |
| Kinderfreibetrag (sächliches Existenzminimum) | 6.672 € | 6.828 € | 3.414 € je Elternteil. |
| Freibetrag für Betreuung, Erziehung, Ausbildung | 2.928 € | 2.928 € | 1.464 € je Elternteil. |
| Kinderfreibeträge gesamt | 9.600 € | 9.756 € | Bei Zusammenveranlagung der Eltern. |
Progressionsvorbehalt: steuerfrei, aber nicht ohne Wirkung
Lohnersatzleistungen wie Elterngeld, Krankengeld, Kurzarbeitergeld, Mutterschaftsgeld und Arbeitslosengeld I sind steuerfrei. Sie erhöhen aber über den Progressionsvorbehalt den Steuersatz, mit dem Ihr übriges Einkommen besteuert wird. Gleiches gilt für bestimmte ausländische Einkünfte, die nach einem Doppelbesteuerungsabkommen in Deutschland steuerfrei sind.
Außerordentliche Einkünfte und Fünftelregelung bei Abfindungen
Abfindungen, Vergütungen für eine mehrjährige Tätigkeit und bestimmte Veräußerungsgewinne können nach § 34 EStG ermäßigt besteuert werden. Die Fünftelregelung mildert die Progression, wenn hohe Einmalzahlungen in einem einzigen Jahr zufließen. Voraussetzung ist eine Zusammenballung der Einkünfte in einem Kalenderjahr.
Einkommensteuer senken: wichtige Ansatzpunkte
- Werbungskosten: Fahrten zur Arbeit, Homeoffice, Arbeitsmittel, Fortbildung,
- Sonderausgaben: Vorsorgeaufwendungen, Kirchensteuer, Spenden,
- außergewöhnliche Belastungen, z. B. Krankheitskosten,
- haushaltsnahe Dienstleistungen und Handwerkerleistungen,
- Kinderbetreuungskosten und Entlastungsbetrag für Alleinerziehende.
- Bruttolohn statt zu versteuerndes Einkommen eingegeben,
- falsches Steuerjahr gewählt,
- Entwurfswerte 2027 mit geltendem Recht verwechselt,
- Kinderfreibeträge und Kindergeld doppelt berücksichtigt,
- Progressionsvorbehalt vergessen,
- Soli-Freigrenze als Einkommensgrenze missverstanden.
Weiterlesen
Checkliste: Einkommensteuer richtig berechnen
- Richtiges Steuerjahr auswählen.
- Einzel- oder Zusammenveranlagung korrekt angeben.
- Zu versteuerndes Einkommen statt Bruttolohn verwenden.
- Werbungskosten mit dem Arbeitnehmer-Pauschbetrag vergleichen.
- Vorsorgeaufwendungen, Spenden und Kirchensteuer als Sonderausgaben berücksichtigen.
- Außergewöhnliche Belastungen und Behinderten-Pauschbeträge prüfen.
- Kinderfreibeträge, Kindergeld und Günstigerprüfung beachten.
- Lohnersatzleistungen für den Progressionsvorbehalt angeben.
- Abfindungen und andere außerordentliche Einkünfte gesondert prüfen.
- Steuerermäßigungen (§ 35a EStG) nach der Tarifsteuer abziehen.
- Rechnerergebnis mit dem Steuerbescheid abgleichen.
Häufige Fragen zum Einkommensteuer-Rechner
Was berechnet der Einkommensteuer-Rechner?
Der Rechner ermittelt die tarifliche Einkommensteuer nach § 32a EStG aus dem zu versteuernden Einkommen und dem gewählten Steuerjahr (2005 bis 2026). Je nach Eingabe berechnet er zusätzlich Splittingtarif, Solidaritätszuschlag und Kirchensteuer.
Warum ist der Bruttolohn nicht die richtige Eingabe?
Die Einkommensteuer bemisst sich nach dem zu versteuernden Einkommen. Das ergibt sich erst nach Abzug von Werbungskosten, Sonderausgaben wie Vorsorgeaufwendungen, außergewöhnlichen Belastungen und Freibeträgen und ist daher meist deutlich niedriger als der Bruttolohn.
Wie hoch ist der Grundfreibetrag 2026?
Der Grundfreibetrag beträgt 2026 im Grundtarif 12.348 €. Bei Zusammenveranlagung bleiben durch den Splittingtarif 24.696 € steuerfrei. Für 2027 sind laut Gesetzentwurf 12.564 € geplant.
Ab welchem Einkommen gilt der Spitzensteuersatz 2026?
Der Spitzensteuersatz von 42 % gilt 2026 im Grundtarif ab 69.879 € zu versteuerndem Einkommen, bei Zusammenveranlagung ab 139.758 €. Er erfasst nur den Einkommensteil oberhalb dieser Grenze. Der Reichensteuersatz von 45 % beginnt ab 277.826 €.
Was ist der Unterschied zwischen Grenzsteuersatz und Durchschnittssteuersatz?
Der Grenzsteuersatz gibt an, mit welchem Satz der nächste zusätzliche Euro besteuert wird. Der Durchschnittssteuersatz ist der Anteil der gesamten Einkommensteuer am zu versteuernden Einkommen. Bei 50.000 € zu versteuerndem Einkommen liegt der Grenzsteuersatz 2026 bei rund 35 %, der Durchschnittssteuersatz bei rund 21 %.
Wie funktioniert der Splittingtarif?
Bei zusammen veranlagten Ehegatten und eingetragenen Lebenspartnern wird das gemeinsame zu versteuernde Einkommen halbiert, die Steuer nach dem Grundtarif berechnet und anschließend verdoppelt. Der Vorteil ist umso größer, je unterschiedlicher die Einkommen der Partner sind.
Wann fällt Solidaritätszuschlag an?
Der Solidaritätszuschlag fällt 2026 erst an, wenn die Einkommensteuer 20.350 € übersteigt, bei Zusammenveranlagung 40.700 €. Das entspricht im Grundtarif einem zu versteuernden Einkommen von rund 75.000 €. Oberhalb der Freigrenze steigt der Zuschlag gleitend an; die vollen 5,5 % werden 2026 im Grundtarif erst ab rund 116.600 € zu versteuerndem Einkommen erreicht.
Wie hoch ist die Kirchensteuer?
Die Kirchensteuer beträgt in Bayern und Baden-Württemberg 8 %, in allen anderen Bundesländern 9 % der Einkommensteuer. Kinderfreibeträge mindern die Bemessungsgrundlage auch dann, wenn bei der Einkommensteuer das Kindergeld günstiger ist.
Warum kann trotz steuerfreier Leistungen eine Nachzahlung entstehen?
Lohnersatzleistungen wie Elterngeld, Krankengeld, Kurzarbeitergeld oder Arbeitslosengeld I sind steuerfrei, unterliegen aber dem Progressionsvorbehalt. Sie erhöhen den Steuersatz auf das übrige Einkommen. Bei mehr als 410 € solcher Leistungen besteht zudem eine Pflicht zur Abgabe der Steuererklärung.
Was ändert sich bei der Einkommensteuer 2027?
Laut Regierungsentwurf eines Einkommensteuerreformgesetzes 2027 soll der Grundfreibetrag auf 12.564 € steigen, der Spitzensteuersatz erst ab 70.601 € greifen und der Arbeitnehmer-Pauschbetrag auf 1.430 € steigen. Zur Gegenfinanzierung soll der Satz von 45 % schon ab 250.000 € gelten und ab 280.000 € ein Satz von 47 % eingeführt werden. Das Gesetz ist noch nicht verabschiedet (Stand 8. November 2026).
Steuern nicht nur berechnen – gezielt planen
Der Rechner zeigt Ihre Tarifsteuer. Wie viel Sie tatsächlich zahlen, hängt davon ab, welche Werbungskosten, Sonderausgaben, Freibeträge und Gestaltungsmöglichkeiten genutzt werden – gerade in Jahren mit Abfindung, Elterngeld oder Tarifänderungen wie 2027.
Wir prüfen Ihre Einkommensteuer und erstellen Ihre Steuererklärung: Steuerberater Michael Schröder, Berlin
Weitere Steuerrechner
- Lohnsteuer-Rechner
- Steuererstattung berechnen
- Progressionsvorbehalt-Rechner
- Abfindungsrechner
- Werbungskosten-Rechner
- Pendlerpauschale berechnen
- Renten-Steuerrechner
- Alle Steuerrechner im Überblick
Quellen und Rechtsstand
Rechtsstand: 8. November 2026. Tabellenwerte und Rechenbeispiele: eigene Berechnung nach § 32a EStG in der für 2026 geltenden Fassung.
- § 2 EStG – Ermittlung des zu versteuernden Einkommens.
- § 9 Abs. 1 Satz 3 Nr. 4 EStG – Entfernungspauschale 0,38 € ab dem ersten Kilometer, geändert durch das Steueränderungsgesetz 2025 vom 23.12.2025 (in Kraft ab 1.1.2026); § 101 EStG – Mobilitätsprämie.
- § 4 Abs. 5 Satz 1 Nr. 6c EStG – Tagespauschale Homeoffice; § 9a Satz 1 Nr. 1 Buchst. a EStG – Arbeitnehmer-Pauschbetrag.
- § 10 Abs. 1 Nr. 5 EStG – Kinderbetreuungskosten; § 10c EStG – Sonderausgaben-Pauschbetrag.
- § 20 Abs. 9, § 32d EStG – Sparer-Pauschbetrag und gesonderter Tarif für Kapitaleinkünfte.
- § 24a, § 24b EStG – Altersentlastungsbetrag, Entlastungsbetrag für Alleinerziehende.
- § 26b, § 32a Abs. 5 und 6 EStG – Zusammenveranlagung, Splittingverfahren, Gnadensplitting.
- § 31, § 32 Abs. 6, § 66 EStG – Familienleistungsausgleich, Kinderfreibeträge, Kindergeld.
- § 32a Abs. 1 EStG – Einkommensteuertarif 2026, geändert durch das Steuerfortentwicklungsgesetz vom 23.12.2024.
- § 32b EStG – Progressionsvorbehalt; § 46 Abs. 2 Nr. 1 EStG – Pflichtveranlagung bei Lohnersatzleistungen über 410 €.
- § 34 Abs. 1 und 2 EStG – außerordentliche Einkünfte, Fünftelregelung; Wegfall im Lohnsteuerabzug ab 2025 durch das Wachstumschancengesetz.
- § 35a EStG – Steuerermäßigung für haushaltsnahe Beschäftigungen, Dienstleistungen und Handwerkerleistungen.
- § 51a EStG – Bemessungsgrundlage der Zuschlagsteuern; Kirchensteuergesetze der Länder.
- §§ 3, 4 SolZG 1995 – Bemessungsgrundlage, Freigrenze 2026 (20.350 € / 40.700 €), Zuschlagsatz 5,5 %, Milderungszone 11,9 %.
- Entwurf eines Einkommensteuerreformgesetzes 2027, Regierungsentwurf vom 2.9.2026, BT-Drucksache 21/8235; erste Lesung 8.10.2026, Anhörung im Finanzausschuss 4.11.2026.
Rechtsgrundlagen zum Thema: Einkommensteuer
EStG§ 32a – Einkommensteuertarif
§ 36 – Entstehung und Tilgung der Einkommensteuer
§ 37 – Einkommensteuer-Vorauszahlung
UStG
§ 15 – Vorsteuerabzug
§ 20 – Berechnung der Steuer nach vereinnahmten Entgelten
AStG
§ 2 – Einkommensteuer
EStR
R 9b – Auswirkungen der Umsatzsteuer auf die Einkommensteuer
EStH
H 9b – Auswirkungen der Umsatzsteuer auf die Einkommensteuer
LStR
R 39.4 – Lohnsteuerabzug bei beschränkter Einkommensteuerpflicht
LStH
H 37a – Pauschalierung der Einkommensteuer durch Dritte
KStR
R 8.1 – Anwendung einkommensteuerrechtlicher Vorschriften
KStH
H 8.1 – Anwendung einkommensteuerrechtlicher Vorschriften
alle 150 Treffer in den Steuergesetzen anzeigen



